
Cari hesap mutabakatı neden yapılıyor?
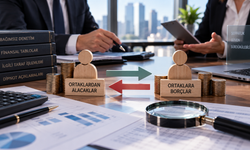
Şirketin muhasebe kayıtlarında bir müşteriden 5 milyon TL alacak görünürken aynı müşterinin kayıtlarında farklı bir tutarın bulunması, iki tarafın aynı işlemleri aynı şekilde muhasebeleştirmediğini gösterebilir.
Farkın nedeni her zaman hata olmayabilir. Yoldaki ödemeler, henüz karşı tarafa ulaşmamış faturalar veya kayıt tarihlerindeki farklılıklar da geçici mutabakat farklarına yol açabilir.
Ancak yıl sonu finansal tabloları hazırlanırken önemli müşteri ve tedarikçi bakiyelerinin dayanağının açıklanabilir olması gerekiyor.
KGK'nın 2026 Türkiye Denetim Standartları setinde BDS 500 Bağımsız Denetim Kanıtları ve BDS 505 Dış Teyitler, hesap bakiyelerine ilişkin denetim kanıtlarının elde edilmesinde uygulanabilecek prosedürleri düzenliyor.
Denetçi müşteriye veya tedarikçiye doğrudan sorabilir
Bağımsız denetimde cari hesap bakiyesinin doğrulanması amacıyla dış teyit prosedürü uygulanabilir.
BDS 505'e göre dış teyidin önemli özelliklerinden biri, bilginin işletme dışındaki üçüncü bir taraftan doğrudan denetçiye ulaşması. İşletme dışındaki bağımsız kaynaklardan ve doğrudan denetçi tarafından elde edilen kanıtlar, şartlara bağlı olarak işletme içinde oluşturulan kanıtlardan daha güvenilir olabilir.
Örneğin şirket kayıtlarında müşteriden 2 milyon TL alacak bulunuyorsa denetçi müşteriden dönem sonundaki bakiyeyi doğrudan teyit etmesini isteyebilir.
Teyit edilen tutarın şirket kayıtlarıyla aynı olması önemli bir denetim kanıtı sağlar. Ancak mutabakat alınması, ilgili bakiyenin bütün yönleriyle otomatik olarak doğru kabul edileceği anlamına gelmez.
Mutabakat farkının kaynağı bulunmalı
Müşteri veya tedarikçiden gelen bakiye şirket kayıtlarıyla uyuşmuyorsa yalnızca “mutabık değiliz” denilerek süreç tamamlanmamalı.
Farkın kaynağı araştırılmalı.
Örneğin şirket 28 Aralık'ta 500 bin TL ödeme yapmış ancak tedarikçi bunu yeni yılda kaydetmiş olabilir. Bir tarafın kaydettiği iade faturası diğer tarafın sistemine henüz işlenmemiş olabilir. Fatura yanlış cari hesaba kaydedilmiş veya aynı belge iki kez muhasebeleştirilmiş de olabilir.
Bu nedenle fatura, banka hareketi, tahsilat, ödeme, iade ve mahsup kayıtları karşılaştırılarak farkın hangi işlemden kaynaklandığı belirlenmeli.
Gerçek bir muhasebe hatası tespit edilirse ilgili kaydın düzeltilmesi gerekiyor. Sadece zamanlama farkı bulunuyorsa bunun da belgelenebilir olması önemli.
Teyide cevap gelmemesi bakiyenin doğru olduğunu göstermiyor
Cari hesap teyitlerinde karşılaşılan durumlardan biri de müşterinin veya tedarikçinin gönderilen talebe cevap vermemesi.
BDS 505 kapsamında cevap alınmaması halinde denetçinin gerekli durumlarda alternatif denetim prosedürleri uygulaması gerekiyor.
Örneğin müşteri alacağı için dönem sonrasındaki tahsilatlar, satış faturaları ve sevk belgeleri incelenebilir. Tedarikçi borçlarında ise dönem sonrasındaki ödemeler, faturalar ve ilgili diğer belgeler değerlendirilebilir.
Dolayısıyla “mutabakat mektubuna cevap gelmedi” denilerek bakiye otomatik olarak doğrulanmış sayılmıyor.
Mutabakatı yalnızca yıl sonunda yapmak yeterli olmayabilir
Yüzlerce müşterisi veya tedarikçisi bulunan şirketlerde tüm cari hesapların ilk kez yıl sonunda karşılaştırılması önemli iş yükü oluşturabiliyor.
Özellikle yüksek hacimli şirketlerde cari hesapların aylık veya üç aylık dönemlerde kontrol edilmesi, yıl sonuna taşınan eski farkların azalmasına yardımcı olabilir.
Şirketler ayrıca uzun süredir hareket görmeyen bakiyeleri, ters bakiye veren hesapları, yüksek tutarlı alacak ve borçları ve açıklanamayan mahsupları dönem içinde ayrıca inceleyebilir.

BDS 500 kapsamında denetçinin görüşüne dayanak oluşturacak yeterli ve uygun denetim kanıtı elde etmesi gerekiyor. Bu nedenle düzenli mutabakat yapılması yalnızca muhasebe departmanının iç kontrolü açısından değil, bağımsız denetimde bakiyelerin daha hızlı doğrulanabilmesi açısından da önemli.
Yıl sonu cari hesap mutabakatının temel amacı karşı taraftan yalnızca “bakiyemiz uygundur” cevabını almak değil; müşteri ve tedarikçi hesaplarının gerçek işlemlerle desteklendiğini ve finansal tablolara doğru tutarda yansıtıldığını ortaya koymak.