
Denetçi görüşünün temelinde denetim kanıtı bulunuyor
KGK'nın 2026 Türkiye Denetim Standartları setinde BDS 500 Bağımsız Denetim Kanıtları, denetçinin görüşüne dayanak oluşturacak yeterli ve uygun kanıtın elde edilmesine ilişkin temel hükümleri düzenliyor.
Denetim kanıtları yalnızca şirket tarafından sunulan faturalardan oluşmuyor. Muhasebe kayıtları, sözleşmeler, banka kayıtları, üçüncü taraf teyitleri, fiziki incelemeler ve denetçinin uyguladığı diğer prosedürlerden elde edilen bilgiler de denetim kanıtının parçası olabiliyor.
Fatura işlemin bütün yönlerini kanıtlamayabilir
Bir satış faturası düzenlenmiş olması, tek başına o satışın finansal tablolara her açıdan doğru yansıtıldığını göstermeyebilir.
Denetçi satışın gerçekten gerçekleşip gerçekleşmediğini, malın teslim edilip edilmediğini, tutarın doğru olup olmadığını ve işlemin doğru hesap dönemine kaydedilip kaydedilmediğini ayrıca değerlendirebilir.
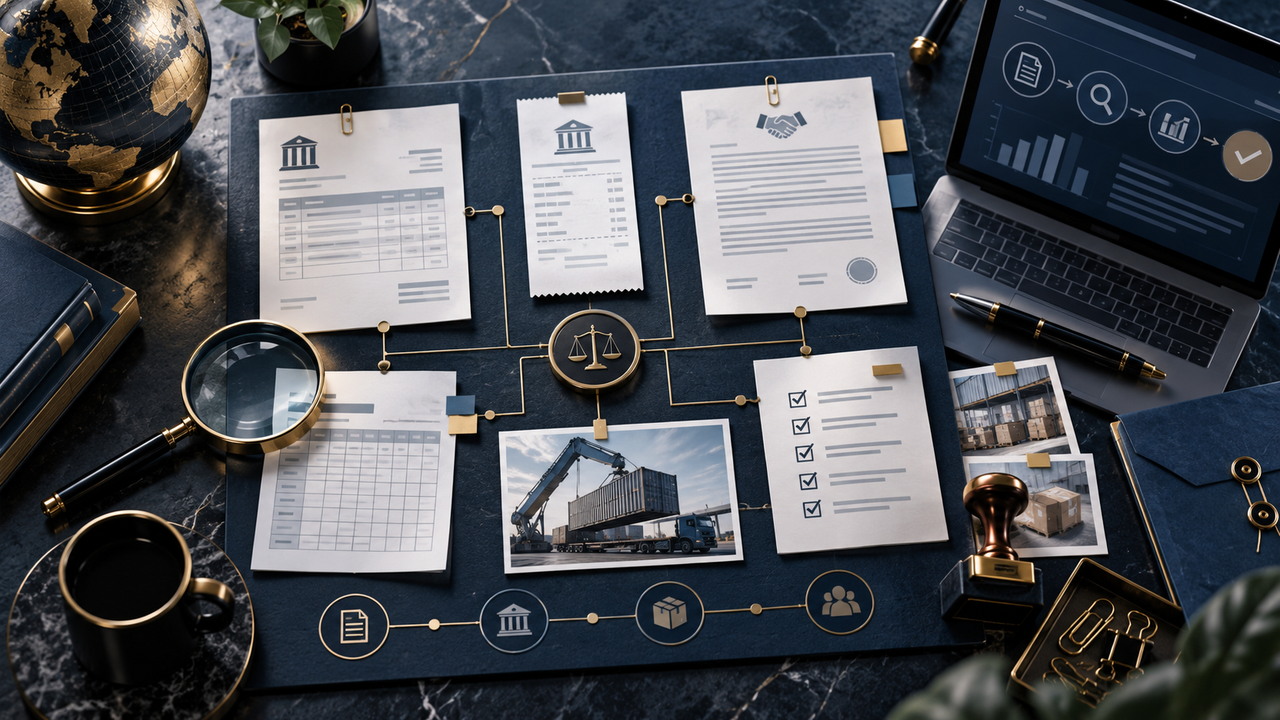
Bu nedenle bir satış işlemi için fatura, sözleşme veya sipariş, sevk ve teslim belgeleri, tahsilat kaydı ve muhasebe kaydı birlikte incelenebilir.
Aynı durum satın alma ve gider işlemleri için de geçerli. Bir faturanın bulunması, giderin otomatik olarak şirket faaliyetiyle ilgili ve doğru döneme ait olduğu sonucunu doğurmaz.
Banka dekontu da her zaman tek başına yeterli değil
Banka dekontu ödemenin veya tahsilatın gerçekleştiğine ilişkin önemli bir belge olsa da işlemin ekonomik içeriğini tek başına açıklamayabilir.
Örneğin şirket hesabından bir tedarikçiye 2 milyon TL gönderilmiş olması ödemenin yapıldığını gösterir. Ancak denetçinin bunun hangi mal veya hizmet için ödendiğini, ilgili borcun gerçekten mevcut olup olmadığını ve muhasebe kaydının doğru yapılıp yapılmadığını değerlendirmesi gerekebilir.
Bu durumda dekontun yanında sözleşme, fatura, teslim belgesi ve ilgili muhasebe kayıtları da incelenebilir.
Kanıtın kaynağı güvenilirliği etkiliyor
BDS 500 açısından denetim kanıtının yalnızca miktarı değil, kalitesi ve güvenilirliği de önem taşıyor.
Genel olarak işletme dışındaki bağımsız kaynaklardan elde edilen kanıtlar, yalnızca şirket içerisinden elde edilen kanıtlara göre daha güvenilir olabiliyor. Denetçinin doğrudan elde ettiği kanıtlar da dolaylı şekilde elde edilen kanıtlardan daha güçlü olabiliyor. Belge biçimindeki kanıtların güvenilirliği de kanıtın elde edildiği şartlara göre değerlendiriliyor.
Bu nedenle şirket tarafından hazırlanan bir müşteri listesi ile müşterinin doğrudan denetçiye gönderdiği bakiye teyidi aynı kanıt gücüne sahip olmayabilir.
Belgeler birbiriyle çelişirse ek çalışma yapılabilir
Denetçinin elde ettiği farklı kanıtların birbiriyle uyumlu olması önemli.
Örneğin faturada 31 Aralık tarihli bir satış görünmesine rağmen sevk belgesinin ve teslimatın ocak ayında gerçekleştiğinin anlaşılması, işlemin doğru dönemde muhasebeleştirilip muhasebeleştirilmediği konusunda ek inceleme gerektirebilir.
Benzer şekilde şirket kayıtlarındaki müşteri bakiyesi ile müşteriden alınan dış teyidin farklı olması halinde farkın nedeni araştırılır.
BDS 500, farklı kaynaklardan elde edilen kanıtların birbirleriyle tutarsız olması veya denetçinin bir bilginin güvenilirliği konusunda şüphe duyması durumunda hangi ilave denetim prosedürlerinin gerekli olduğunu değerlendirmesini gerektiriyor.
“Yeterli” ve “uygun” kanıt aynı şeyi ifade etmiyor
Bağımsız denetimde sık kullanılan “yeterli ve uygun denetim kanıtı” ifadesindeki iki kavram farklı unsurları ifade ediyor.
Yeterlilik, denetim kanıtının miktarıyla; uygunluk ise kanıtın ihtiyaca uygunluğu ve güvenilirliğiyle ilgili. Risk yükseldikçe daha fazla kanıt gerekebilir ancak düşük kaliteli çok sayıda belge, güçlü bir denetim kanıtının yerini her zaman tutmayabilir.
Şirketler açısından en sağlıklı yaklaşım bu nedenle yalnızca faturaları arşivlemek değil; işlemin başından sonuna kadar izlenebilmesini sağlayan belge zincirini oluşturmak.
Sözleşme veya siparişten faturaya, teslimattan banka hareketine ve muhasebe kaydına kadar belgelerin birbiriyle eşleştirilebilir olması hem şirketin kendi kontrol sistemini güçlendiriyor hem de bağımsız denetimde ihtiyaç duyulan kanıtların daha hızlı sunulmasını sağlıyor.