
Gider pusulası nedir, kimler düzenler? 2026 gider pusulası kuralları, 7 günlük süre, banka dekontu, stopaj ve fatura farklarını öğrenin.
Gider Pusulası Nedir, Kimler Düzenler? 2026 Güncel Rehberi
Gider pusulası, işletmelerin fatura veya benzeri vergi belgesi düzenleme zorunluluğu bulunmayan kişilerden satın aldıkları mal ve hizmetleri belgelendirmek için kullandıkları önemli bir muhasebe belgesidir. 213 sayılı Vergi Usul Kanunu'nun 234'üncü maddesinde düzenlenen gider pusulası, özellikle ikinci el eşya alımları, vergiden muaf esnaftan yapılan alışlar ve belirli hizmet ödemelerinde gündeme gelir. Peki, gider pusulası kimler tarafından düzenlenir, kaç gün içinde hazırlanmalıdır, banka dekontu gider pusulası yerine geçebilir mi ve fatura ile arasındaki farklar nelerdir?
Gider Pusulası Nedir?
Gider pusulası, vergi mevzuatı kapsamında fatura veya diğer belgeleri düzenleme yükümlülüğü bulunmayan kişilerden yapılan belirli mal ve hizmet alımlarını kayıt altına almak için düzenlenen belgedir.
İşletmelerin ticari faaliyetlerinden doğan işlemlerini usulüne uygun belgelerle desteklemesi gerekir.
Ancak her mal veya hizmet satıcısı fatura düzenlemekle yükümlü değildir. Özellikle ticari faaliyet kapsamında hareket etmeyen kişilerden yapılan bazı alımlarda, satıcının fatura kesmesi mümkün olmayabilir.
Bu gibi durumlarda kanuni şartlar oluşmuşsa gider pusulası düzenlenir.
Gider pusulasının en önemli özelliklerinden biri, belgeyi malı satan veya hizmeti sağlayan kişinin değil, alımı gerçekleştiren ve belge düzenleme yükümlülüğü bulunan tarafın hazırlamasıdır.
Gider Pusulasını Kimler Düzenler?
Vergi Usul Kanunu'nun 234'üncü maddesine göre aşağıdaki mükellef grupları, kanunda belirtilen şartlarla gider pusulası düzenlemekle yükümlü olabilir:
-
Birinci sınıf tüccarlar
-
İkinci sınıf tüccarlar
-
Kazancı basit usulde tespit edilen mükellefler
-
Defter tutmak zorunda olan serbest meslek erbabı
-
Defter tutmak zorunda olan çiftçiler
Bu kişiler, Vergi Usul Kanunu kapsamında ilgili belgeleri düzenlemek zorunda bulunmayanlardan mal satın aldıklarında veya hizmet aldıklarında gider pusulası düzenleyebilir.
Ancak gerçek usulde vergilendirilmeyen çiftçilerden yapılan mal alımları bu hükmün dışında tutulmuştur. Bu işlemlerde ilgili mevzuata göre müstahsil makbuzu düzenlenmesi gündeme gelebilir.
Dolayısıyla her belgesiz alış için otomatik olarak gider pusulası düzenlenmesi doğru değildir.
Gider Pusulası Hangi Durumlarda Düzenlenir?
Gider pusulasının kullanılabileceği durumlar arasında vergiden muaf esnaftan gerçekleştirilen alımlar ve fatura düzenleme zorunluluğu bulunmayan kişilerden yapılan belirli mal alımları yer alır.
Örneğin bir işletmenin, ticari faaliyet yürütmeyen gerçek kişiden şahsi kullanımına ait ikinci el bir masa satın aldığını düşünelim.
Satıcı, bu işlemi ticari faaliyet kapsamında gerçekleştirmiyor ve fatura düzenleme yükümlülüğü bulunmuyorsa işletmenin gider pusulası düzenlemesi söz konusu olabilir.
Benzer şekilde vergiden muaf esnaftan yapılan bazı hizmet alımlarında da gider pusulası kullanılır.
Ancak işlemin gider pusulasıyla belgelendirilebilmesi, ödemenin gelir vergisi, KDV veya başka vergiler karşısındaki durumunu tek başına belirlemez.
Belgelendirme ile vergilendirme ayrı değerlendirilmelidir.
Gider Pusulası Kaç Gün İçinde Düzenlenir?
7338 sayılı Kanun ile Vergi Usul Kanunu'nun 234'üncü maddesinde yapılan değişiklik sonucunda gider pusulası için açık bir düzenleme süresi getirilmiştir.
Buna göre gider pusulası, malın tesliminden veya hizmetin yapıldığı tarihten itibaren en fazla yedi gün içinde düzenlenmelidir.
Yedi günlük süre içinde düzenlenmeyen gider pusulası, kanun gereği hiç düzenlenmemiş sayılır.
Örneğin işletme 10 Ekim 2026 tarihinde bir mal teslim almışsa, gider pusulasının yasal süre içinde hazırlanması gerekir.
Bu nedenle muhasebe birimlerinin belge düzenleme sürecini yalnızca ay sonuna bırakmaması önemlidir.
Kanundaki süre, bedelin ödendiği tarihten değil malın teslimi veya hizmetin gerçekleştirildiği tarihten hareketle değerlendirilir.
Gider Pusulasında Bulunması Gereken Bilgiler
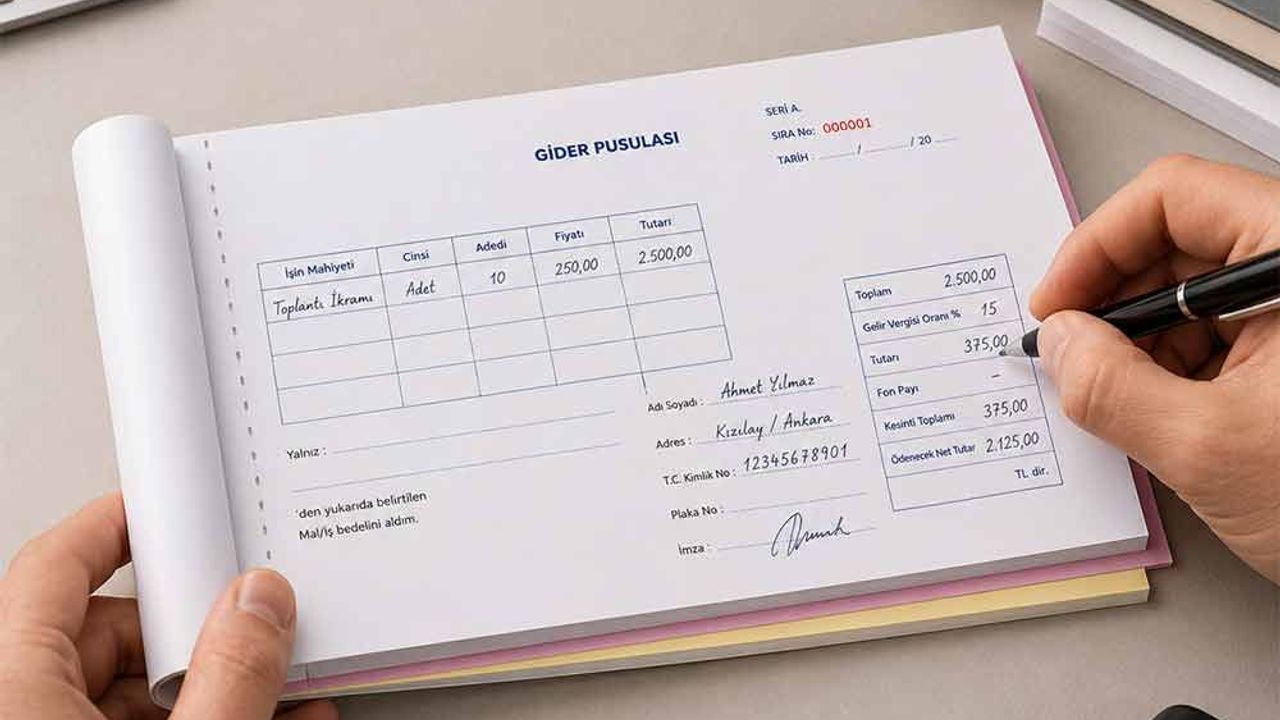
Gider pusulasının geçerli biçimde düzenlenebilmesi için ilgili kanunda belirtilen bilgileri içermesi gerekir.
Bu bilgiler genel olarak işlemin ne olduğunu, tarafları ve bedelini ortaya koyar.
| Bilgi | Açıklama |
|---|---|
| Belge tarihi | Gider pusulasının düzenlendiği tarih |
| Belge numarası | Seri ve sıra numarası |
| Mal veya hizmet | İşin mahiyeti, malın cinsi ve türü |
| Miktar | Satın alınan malın miktarı |
| Bedel | Mal veya hizmetin bedeli |
| Alıcı bilgileri | İşi yaptıran veya malı satın alanın adı, unvanı ve adresi |
| Satıcı bilgileri | İşi yapan veya malı satanın adı, soyadı ve adresi |
| İmza | Kanuni belge düzenleme usulüne göre ilgili tarafın imzası |
Kanun uyarınca gider pusulası iki nüsha olarak düzenlenir ve bir nüshası malı satan veya işi yapan kişiye verilir.
Gider pusulaları seri ve sıra numarası dâhilinde birbirini takip edecek biçimde düzenlenir.
Bununla birlikte banka veya ödeme kuruluşu belgelerinin gider pusulası yerine geçtiği durumlarda ayrıca imzalı gider pusulası hazırlanması gerekmeyebilir.
Banka Dekontu Gider Pusulası Yerine Geçer mi?
Evet. Ancak her banka dekontu koşulsuz biçimde gider pusulası yerine geçmez.
Vergi Usul Kanunu'nun 234'üncü maddesine göre belirli ödeme kuruluşları aracılığıyla yapılan ödemelere ilişkin belgeler, gerekli bilgileri taşımaları şartıyla gider pusulası yerine geçebilir.
Bu uygulamada temel şartlardan biri ödemenin malın teslimi veya hizmetin yapılmasından itibaren yedi günlük süre içinde gerçekleştirilmesidir.
Ödeme şu kuruluşlar aracılığıyla yapılabilir:
-
Bankalar
-
İlgili mevzuata göre yetkilendirilmiş ödeme kuruluşları
-
Posta ve Telgraf Teşkilatı Anonim Şirketi (PTT)
Belgenin, kanunda gider pusulası için öngörülen gerekli bilgileri içermesi gerekir.
Dolayısıyla yalnızca ödeme tutarı ve hesap numarası görünen, işlemin niteliğini açıklamayan bir dekontun bütün durumlarda yeterli olduğu düşünülmemelidir.
Örnek: İkinci El Bilgisayar Alımı
Bir işletmenin, şahsi bilgisayarını satan ve fatura düzenleme yükümlülüğü bulunmayan bir kişiden 18.000 TL karşılığında bilgisayar satın aldığını düşünelim.
İşletme, bedeli yedi günlük süre içerisinde banka üzerinden ödüyor olsun.
Banka belgesi, Vergi Usul Kanunu'nun 234'üncü maddesinde belirtilen gerekli bilgileri taşıyorsa gider pusulası yerine geçebilir.
Ancak ödeme açıklamasının eksik olması veya işlemin niteliğinin anlaşılamaması belgelendirme bakımından sorun oluşturabilir.
Böyle bir işlemde hem ödeme kayıtlarının hem de malın teslimine ilişkin bilgilerin doğru şekilde saklanması önem taşır.
Fatura ile Gider Pusulası Arasındaki Farklar
Fatura ve gider pusulası, ekonomik işlemlerin belgelendirilmesinde kullanılan iki farklı belgedir.
Fatura, kanunda belirtilen koşullarla malı satan veya hizmeti sunan tarafından düzenlenir.
Gider pusulası ise belge düzenleme zorunluluğu bulunmayan kişilerden yapılan belirli alımlarda, alımı gerçekleştiren yükümlü tarafından hazırlanır.
| Özellik | Fatura | Gider pusulası |
|---|---|---|
| Düzenleyen | Malı satan veya hizmeti sunan | Kanunen belge düzenleme yükümlülüğü bulunan alıcı |
| Kullanım alanı | Fatura düzenlenmesini gerektiren satışlar | Belge düzenleme zorunluluğu bulunmayan kişilerden belirli alımlar |
| Temel dayanak | VUK 229 ve devamı | VUK 234 |
| Düzenleme süresi | Genel olarak yedi gün | En fazla yedi gün |
| Elektronik uygulama | e-Fatura veya e-Arşiv Fatura olabilir | İlgili elektronik belge koşulları ayrıca değerlendirilir |
Gider pusulası, fatura düzenleme zorunluluğu bulunan satıcının fatura vermemesine alternatif bir yöntem olarak kullanılmamalıdır.
Satıcının fatura düzenleme yükümlülüğü varsa öncelikle ilgili belgenin satıcı tarafından düzenlenmesi gerekir.
Gider Pusulasında Stopaj Kesintisi Yapılır mı?
Gider pusulasıyla belgelendirilen bütün ödemelerde aynı stopaj oranı uygulanmaz.
Gelir vergisi tevkifatı, işlemin niteliğine ve ödeme yapılan kişinin vergi durumuna göre belirlenir.
Özellikle vergiden muaf esnafa yapılan belirli ödemeler bakımından Gelir Vergisi Kanunu'nun 94'üncü maddesindeki hükümler önem taşır.
Ancak şahsi kullanımına ait ikinci el eşyasını arızi olarak satan bir kişi ile düzenli biçimde üretim veya hizmet faaliyetinde bulunan vergiden muaf esnafın durumu aynı olmayabilir.
Bu nedenle yalnızca gider pusulası düzenlenmiş olması, bütün ödemelerden aynı oranda gelir vergisi stopajı kesileceği anlamına gelmez.
Stopaj gerekip gerekmediği, ödemenin gerçek niteliğine ve ilgili mevzuata göre belirlenmelidir.
Gider Pusulasında KDV Hesaplanır mı?
Gider pusulasında KDV uygulaması da işlemin hukuki niteliğine bağlıdır.
Satıcının KDV mükellefiyeti bulunmaması veya gerçekleştirilen işlemin KDV'nin konusuna girmemesi gibi durumlar, vergisel değerlendirmeyi etkileyebilir.
Örneğin gerçek bir kişinin şahsi eşyasını ticari faaliyet kapsamında olmadan satmasıyla bir işletmenin sürekli ticari mal satışı yapması aynı değildir.
Buna karşılık satıcının faaliyetinin gerçekte ticari nitelik taşıması ve vergi mükellefiyeti gerektirmesi hâlinde yalnızca gider pusulası kullanılması yeterli olmayabilir.
Bu nedenle KDV hesaplamasının yalnızca belgenin adı üzerinden yapılması doğru değildir.
İşletmeler İkinci El Ürün Alırken Gider Pusulası Kullanabilir mi?
İkinci el ürün ticareti yapan işletmeler bakımından gider pusulası uygulaması önem taşır.
Özellikle ticari faaliyet yürütmeyen kişilerden satın alınan belirli kullanılmış mallarda gider pusulası gündeme gelebilir.
Ancak satıcının gerçekten ticari faaliyette bulunup bulunmadığı önemlidir.
Bir kişinin sürekli olarak alım satım yapması, işlemleri ticari faaliyet kapsamında değerlendirmeyi gerektirebilir.
Bu durumda belge düzenleme ve vergilendirme yükümlülükleri değişebilir.
Dolayısıyla bir işletmenin ikinci el ürün aldığı bütün kişiler için doğrudan gider pusulası düzenleyebileceği varsayılmamalıdır.
Örnek: Kullanılmış Ofis Mobilyası
Bir şirketin, evindeki kullanılmış çalışma masasını satan gerçek kişiden 6.000 TL karşılığında masa satın aldığını varsayalım.
Satıcının bu satış nedeniyle fatura düzenleme yükümlülüğü bulunmadığı ve diğer kanuni koşulların sağlandığı durumda gider pusulası düzenlenmesi söz konusu olabilir.
Belgede masanın niteliği, bedeli, satıcı ve alıcı bilgileriyle ilgili diğer zorunlu unsurlar yer almalıdır.
Satın alınan malın işletmenin muhasebe kayıtlarına hangi hesapta alınacağı ise malın kullanım amacı ve muhasebe mevzuatı çerçevesinde ayrıca değerlendirilir.
Gider Pusulası Düzenlenmezse Ne Olur?
Belge düzenleme yükümlülüklerine aykırılık, Vergi Usul Kanunu'nun 353'üncü maddesi kapsamında özel usulsüzlük cezasına neden olabilir.
2026 yılında ilk tespit bakımından ilgili belgeler için uygulanan asgari özel usulsüzlük cezası 17.000 TL olarak belirlenmiştir.
Ancak ceza hesabı yalnızca bu rakamdan ibaret değildir.
Tespit sayısı, belge tutarı ve kanunun ilgili hükümleri dikkate alınarak daha yüksek cezalar söz konusu olabilir.
Özellikle gider pusulasının yedi günlük yasal süre içinde düzenlenmemesi, belgenin hiç düzenlenmemiş sayılması sonucunu doğurur.
Bu nedenle işletmelerin belgelendirme yükümlülüğünü ödeme tarihi, muhasebe kayıt tarihi veya ay sonu işlemleriyle karıştırmaması gerekir.
Gider Pusulası Muhasebe Kayıtlarında Nasıl Değerlendirilir?
Usulüne uygun hazırlanmış gider pusulası, ilgili mal veya hizmet alımının muhasebe kayıtları bakımından tevsik edilmesine yardımcı olur.
Ancak bir ödemenin gider pusulasıyla belgelendirilmiş olması, yapılan harcamanın doğrudan vergi matrahından indirilebileceği anlamına gelmez.
Bir harcamanın gider yazılabilmesi için Gelir Vergisi Kanunu, Kurumlar Vergisi Kanunu ve diğer ilgili mevzuat hükümlerine uygun olması gerekir.
Örneğin işletmede uzun süre kullanılacak bir makine veya ekipman satın alınması durumunda doğrudan gider kaydı yerine duran varlık ve amortisman kuralları gündeme gelebilir.
Bu nedenle belge türü ile muhasebeleştirme yöntemi birlikte değerlendirilmelidir.
Gider Pusulası Hakkında Sık Sorulan Sorular
Her gerçek kişiden yapılan alışta gider pusulası düzenlenir mi?
Hayır. İşlemin niteliğine, satıcının durumuna ve kanuni belge düzenleme yükümlülüklerine göre değerlendirme yapılmalıdır.
Gider pusulası yedi günden sonra hazırlanabilir mi?
Vergi Usul Kanunu'nun 234'üncü maddesine göre yedi günlük süre içinde düzenlenmeyen gider pusulası hiç düzenlenmemiş sayılır.
Banka dekontu tek başına yeterli midir?
Yalnızca ilgili kanundaki koşulların sağlanması ve belgede gerekli bilgilerin bulunması durumunda gider pusulası yerine geçebilir.
Her gider pusulasından stopaj kesilir mi?
Hayır. Tevkifat yükümlülüğü işlemin niteliğine ve ilgili Gelir Vergisi Kanunu hükümlerine göre belirlenir.
Gider pusulasıyla alınan bütün mallar doğrudan gider yazılır mı?
Hayır. Harcamanın muhasebe kayıtlarında gider, stok veya duran varlık olarak değerlendirilmesi, işlemin niteliğine bağlıdır.
Sonuç: Gider Pusulasında Yedi Günlük Süreye Dikkat
Gider pusulası, vergi mevzuatı kapsamında belge düzenleme zorunluluğu bulunmayan kişilerden yapılan belirli alımların kayıt altına alınması için kullanılan önemli bir belgedir.
Vergi Usul Kanunu'nun 234'üncü maddesi uyarınca gider pusulasının, malın tesliminden veya hizmetin yapılmasından itibaren en geç yedi gün içerisinde düzenlenmesi gerekir.
Banka ve yetkilendirilmiş ödeme kuruluşları tarafından hazırlanan belgeler, gerekli şartların sağlanması hâlinde gider pusulası yerine geçebilir.
Bununla birlikte stopaj, KDV ve gider kaydı gibi konular işlemin gerçek niteliğine göre ayrıca değerlendirilmelidir.
İşletmelerin belge türünü doğru belirlemesi, yasal süreleri takip etmesi ve ödeme kayıtlarını eksiksiz saklaması, vergisel risklerin azaltılması açısından önem taşır.