KDV tevkifatı, hesaplanan KDV’nin belirli bir kısmının veya tamamının, satıcı yerine alıcı tarafından sorumlu sıfatıyla beyan edilip ödenmesi uygulamasıdır.
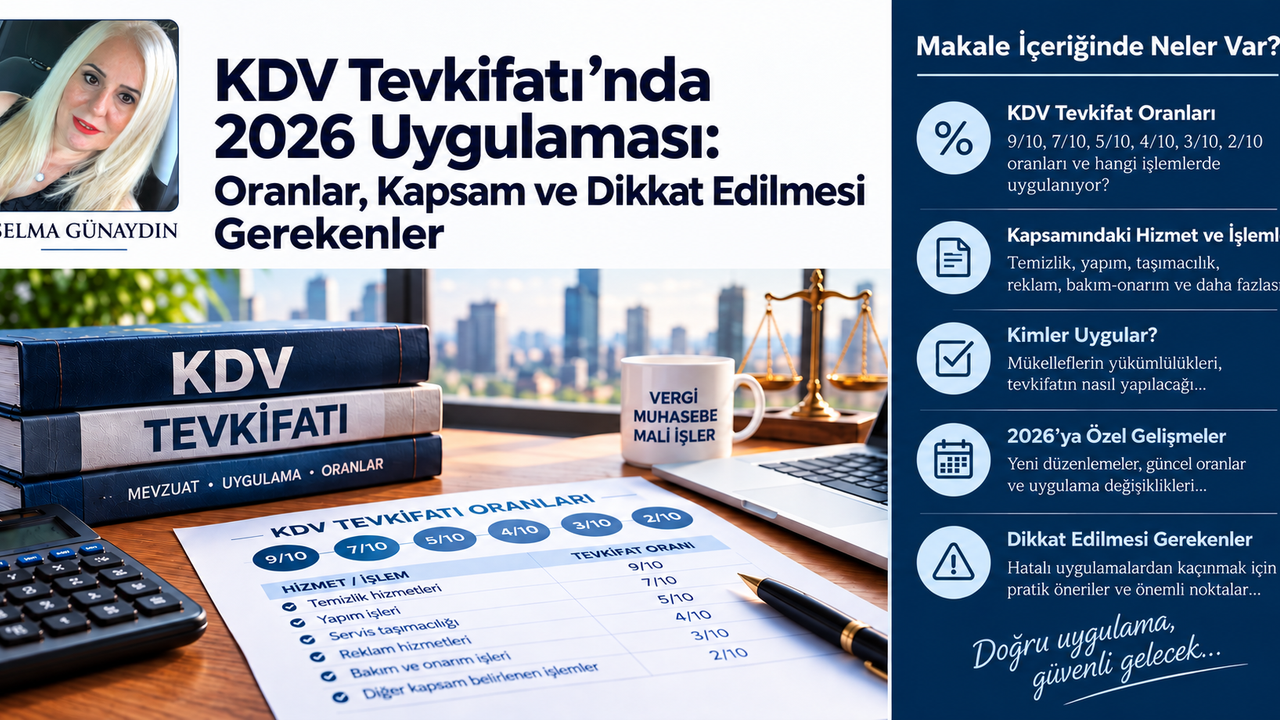
Katma Değer Vergisi (KDV) tevkifatı, hesaplanan KDV’nin belirli bir kısmının veya tamamının, satıcı yerine alıcı tarafından sorumlu sıfatıyla beyan edilip ödenmesi uygulamasıdır. Uygulamanın temel amacı, vergi alacağının güvence altına alınması ve KDV’nin daha etkin şekilde tahsil edilmesidir.
KDV tevkifatının yasal dayanağı
KDV tevkifatının temel yasal dayanağı, 25.10.1984 tarihli ve 3065 sayılı Katma Değer Vergisi Kanunu’nun 9/1. maddesidir. Söz konusu madde ile Hazine alacağının güvence altına alınması amacıyla, gerekli görülen hallerde vergiye tabi işlemlere taraf olanların verginin ödenmesinden sorumlu tutulabilmesine imkân sağlanmıştır.
Tevkifat uygulamasının ayrıntılı usul ve esasları ise 26.04.2014 tarihli ve 28983 sayılı Resmî Gazete’de yayımlanan KDV Genel Uygulama Tebliği’nin I/C-2.1 “Vergi Sorumluluğu ve Tevkifat Uygulaması” bölümünde düzenlenmektedir. Özellikle I/C-2.1.3 “Kısmi Tevkifat Uygulaması” bölümünde, hangi işlemlerde kısmi tevkifat yapılacağı, tevkifat yapmakla yükümlü alıcılar ve uygulanacak oranlar açıklanmıştır.
Tam ve kısmi tevkifat
KDV tevkifatı tam tevkifat ve kısmi tevkifat olmak üzere iki şekilde uygulanmaktadır.
Tam tevkifatta hesaplanan KDV’nin tamamı alıcı tarafından sorumlu sıfatıyla beyan edilip ödenirken, kısmi tevkifatta KDV’nin Tebliğde belirlenen oranı alıcı tarafından, kalan kısmı ise satıcı tarafından beyan edilir.
Örneğin 100.000 TL bedelli ve %20 KDV’ye tabi bir hizmette 5/10 tevkifat uygulanıyorsa:
- Hizmet bedeli: 100.000 TL
- Hesaplanan KDV: 20.000 TL
- Tevkif edilen KDV: 10.000 TL
- Satıcıya ödenecek toplam: 110.000 TL
- Alıcı tarafından KDV2 ile beyan edilecek: 10.000 TL
Burada dikkat edilmesi gereken temel husus, tevkifatın mal veya hizmet bedeli üzerinden değil, hesaplanan KDV üzerinden yapılmasıdır.
Örnek tevkifat oranları
KDV Genel Uygulama Tebliği’nin I/C-2.1.3.3 bölümünde çeşitli teslimlere ilişkin tevkifat oranları belirlenmiştir. Örneğin;
|
İşlem |
Tevkifat oranı |
|
Külçe metal teslimleri |
7/10 |
|
Bakır, çinko, alüminyum ve kurşun ürünleri |
7/10 |
|
Hurda ve atık teslimleri |
7/10 |
|
Metal, plastik, lastik, kauçuk, kâğıt ve cam hurda/atıklardan elde edilen hammadde teslimleri |
9/10 |
|
Pamuk, tiftik, yün, yapağı, ham post ve deri teslimleri |
9/10 |
|
Ağaç ve orman ürünleri |
5/10 |
|
Demir-çelik ürünlerinin teslimi |
5/10 |
Bu oranlar KDV Genel Uygulama Tebliği'nin ilgili bölümlerinde düzenlenmektedir.
Örneğin 100.000 TL bedelli demir-çelik tesliminde %20 KDV hesaplandığında KDV 20.000 TL olacaktır. 5/10 tevkifat uygulanması halinde 10.000 TL KDV alıcı tarafından tevkif edilerek KDV2 Beyannamesi ile beyan edilir; kalan 10.000 TL ise satıcıya ödenir.
Sonuç:
KDV tevkifatında doğru uygulama için yalnızca oranı bilmek yeterli değildir. Öncelikle işlemin tevkifat kapsamında olup olmadığı, tevkifat yapmakla yükümlü alıcının kim olduğu, uygulanacak oran ve varsa işlem bedeline ilişkin sınırların kontrol edilmesi gerekir.
Bu nedenle uygulamada her işlem için öncelikle “İşlem tevkifat kapsamında mı, kim tevkifat yapacak ve hangi oran uygulanacak?” sorularının cevaplandırılması; ardından faturanın ve KDV1/KDV2 beyannamelerinin buna uygun düzenlenmesi önem taşımaktadır.
Mevzuat Dayanakları
- 3065 sayılı Katma Değer Vergisi Kanunu, 9/1. madde: Vergi alacağının güvence altına alınması amacıyla, vergiye tabi işlemlere taraf olanların verginin ödenmesinden sorumlu tutulabilmesine ilişkin temel yasal dayanağı oluşturmaktadır.
- KDV Genel Uygulama Tebliği – 26.04.2014 tarihli ve 28983 sayılı Resmî Gazete: KDV tevkifatının uygulama usul ve esasları Tebliğin I/C-2.1 “Vergi Sorumluluğu ve Tevkifat Uygulaması” bölümünde düzenlenmiştir.
- KDV Genel Uygulama Tebliği, I/C-2.1.3 “Kısmi Tevkifat Uygulaması”: Kısmi tevkifatın kapsamı, tevkifat yapmakla yükümlü alıcılar, işlemler ve uygulanacak oranlara ilişkin düzenlemeleri içermektedir.
- KDV Genel Uygulama Tebliği, I/C-2.1.4: Tevkifatın beyanı, ödenmesi, tevkifatlı işlemlerde düzeltme ve fazla/yersiz tevkifat gibi konulara ilişkin açıklamalar bu bölümde yer almaktadır.
Resmî kaynak: Gelir İdaresi Başkanlığı – KDV Genel Uygulama Tebliği