
Vergi cezalarında indirim 2026’da nasıl uygulanıyor? Vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarında %50 ve %75 indirim, 30 günlük başvuru süresi, dava ve ödeme şartlarını inceleyin.
Vergi Cezalarında İndirim 2026: Ceza Kesildikten Sonra Hangi Şartlarla Daha Az Ödeme Yapılabilir?
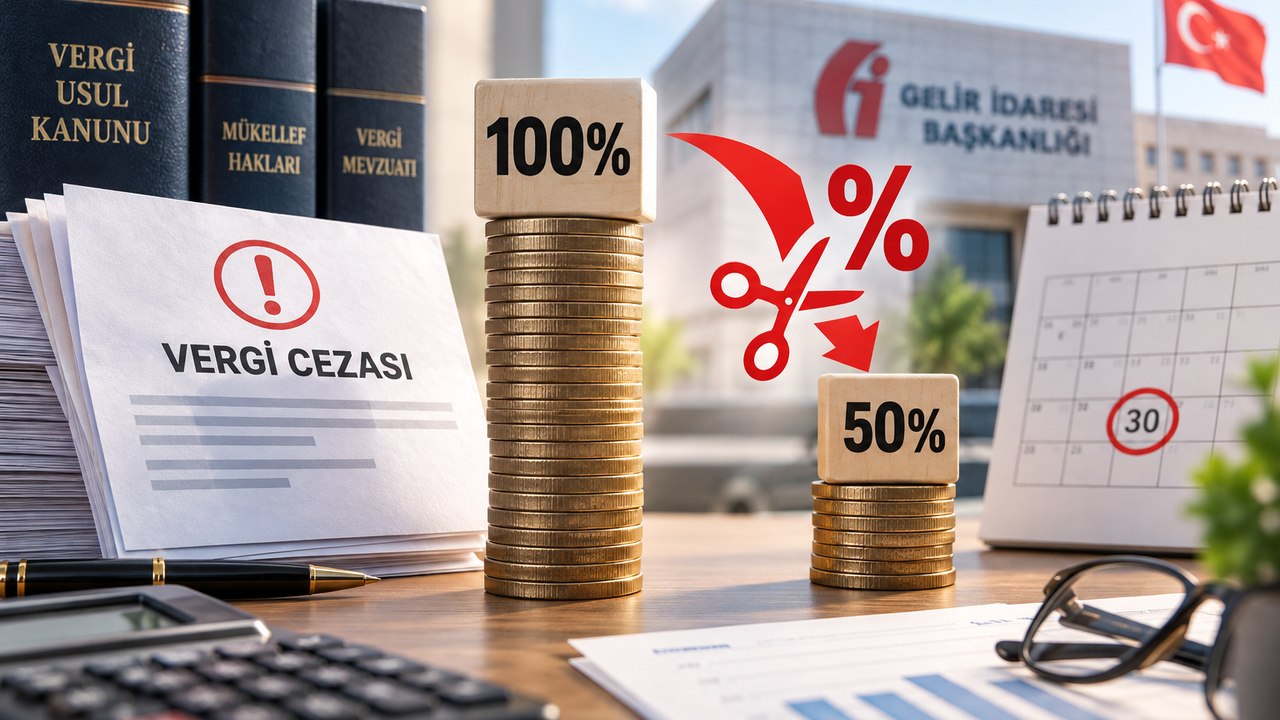
Vergi ziyaı, usulsüzlük veya özel usulsüzlük cezasıyla karşılaşan mükellefler, belirli şartları yerine getirmeleri halinde cezanın tamamını ödemek zorunda kalmayabiliyor. Vergi Usul Kanunu’nun (VUK) 376’ncı maddesinde düzenlenen cezalarda indirim uygulaması, vergi/ceza ihbarnamesinin tebliğinden sonra süresi içinde başvuru yapılması ve ödeme şartlarının yerine getirilmesi halinde önemli bir avantaj sağlıyor.
Gelir İdaresi Başkanlığı’nın (GİB) Ağustos 2026’da güncellediği Vergi Cezalarında İndirim Uygulaması Broşürüne göre; vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarında genel indirim oranı %50’dir. Bununla birlikte 2026 yılında belirli tutarın altındaki usulsüzlük ve özel usulsüzlük cezalarında indirim oranı %75’e kadar çıkabiliyor.
Vergi Cezalarında İndirim Hangi Cezaları Kapsıyor?
Cezalarda indirim uygulamasından mükellef veya vergi sorumlusu olan ceza muhatapları yararlanabiliyor. 2026 itibarıyla uygulama temel olarak şu cezalar için geçerlidir:
-
Vergi ziyaı cezası,
-
Usulsüzlük cezası,
-
Özel usulsüzlük cezası.
Vergi aslına bağlı olmadan kesilen usulsüzlük ve özel usulsüzlük cezaları da indirim kapsamına girmektedir. Ancak Vergi Usul Kanunu’nun 153/A maddesi (teminat gösterme zorunluluğu) kapsamında istenen teminatın süresinde verilmemesi veya tamamlanmaması nedeniyle kesilen bazı özel usulsüzlük cezaları bu uygulamanın dışında tutulmuştur.
Başvuru İçin 30 Günlük Süre Kritik
İndirimden yararlanmak isteyen mükellefin en önemli yükümlülüklerinden biri yasal başvuru süresini kaçırmamaktır.
Vergi/ceza ihbarnamesinin tebliğ edildiği tarihten itibaren 30 gün içinde ilgili vergi dairesine indirim talebinde bulunulması şarttır. Başvuru, vergi dairesine fiziki dilekçeyle yapılabileceği gibi Dijital Vergi Dairesi üzerinden elektronik ortamda "Dilekçelerim" bölümünden de saniyeler içinde gerçekleştirilebilmektedir.
Genel İndirim Oranı %50
Vergi Usul Kanunu’nun 376’ncı maddesi uyarınca genel kural olarak vergi ziyaı, usulsüzlük ve özel usulsüzlük cezalarının %50’si indirilir.
Örneğin mükellefe 100.000 TL vergi ziyaı cezası kesildiği bir senaryoda;
| İşlem Adımı | Tutar / Oran |
| Kesilen Ceza Tutarı | 100.000 TL |
| VUK 376 İndirim Oranı | %50 |
| İndirilen Ceza Tutarı | 50.000 TL |
| Ödenecek Net Ceza | 50.000 TL |
Vergi aslı varsa bu tutarın tamamen ödenmesi gerektiği unutulmamalıdır. İndirim doğrudan ceza tutarı üzerinde uygulanmaktadır.
40 Bin TL’yi Aşmayan Bazı Cezalarda %75 İndirim
2026 yılı uygulaması açısından dikkat edilmesi gereken en önemli ayrımlardan biri 40.000 TL sınırıdır.
Tarhiyat sonrası uzlaşma hükümleri kapsamında, 2026 yılında 40.000 TL’yi aşmayan usulsüzlük ve özel usulsüzlük cezalarında VUK 376’ncı maddedeki indirim oranı %50 artırımlı olarak uygulanır. Bunun sonucunda bu cezalar için uygulanan indirim oranı %75’e ulaşır.
Örneğin 20.000 TL tutarında bu kapsama giren bir usulsüzlük cezasında hesaplama şöyle olur:
| İşlem Adımı | Tutar / Oran |
| Kesilen Usulsüzlük Cezası | 20.000 TL |
| Artırımlı İndirim Oranı | %75 |
| İndirilen Ceza Tutarı | 15.000 TL |
| Ödenecek Net Ceza | 5.000 TL |
Kritik Ayrım: 40.000 TL sınırına bağlı %75'lik indirim uygulaması vergi ziyaı cezaları için geçerli değildir. Düzenleme yalnızca kapsam dahilindeki usulsüzlük ve özel usulsüzlük cezalarına yöneliktir.
40 Bin TL Sınırı Nasıl Hesaplamalara Dair Detaylar
Uzlaşma kapsamına girip girmediğinin belirlenmesinde, cezayı gerektiren fiil bazında kesilecek toplam ceza tutarı dikkate alınmaktadır. GİB’in güncel broşür örneğinde, 8.700 TL tutarındaki bir özel usulsüzlük cezası için %75 indirim uygulanarak 6.525 TL indirilmekte ve mükellefin ödeyeceği tutar 2.175 TL’ye düşmektedir.
İndirimden Yararlanmak İçin Hangi Şartlar Sağlanmalı?
İndirim imkânından faydalanmak için sadece dilekçe verilmesi yeterli değildir. Mükellefin şu üç şartı birlikte sağlaması gerekir:
-
İhbarnamenin tebliğinden itibaren 30 gün içinde başvuruda bulunmak,
-
İhbarname konusu cezayı dava konusu yapmamak,
-
Tarh edilen vergiyi ve indirim sonrası kalan ceza tutarını vadesi içinde (30 gün) ödemek.
Teminat gösterilmesi halinde ise mevzuatta belirlenen şartlarla vadenin bitiminden itibaren üç aylık ek ödeme süresi kullanılması mümkündür.
Ödeme Süresi Kaçırılırsa İndirim Yanar
Cezalarda indirim uygulamasının en kritik noktası ödeme disiplinidir.
İndirim başvurusu yapılmasına rağmen vergi aslı ve indirim sonrasında kalan ceza vadesinde ödenmezse, indirim şartları ihlal edilmiş sayılır. Bu durumda daha önce indirilen %50 veya %75'lik kısım yeniden tahakkuk ettirilir ve ceza ilk kesildiği eski tutarına döner. Bu nedenle yalnızca başvuru tarihinin değil, ödeme vadesinin de titizlikle takip edilmesi gerekir.
Dava Açılmışsa veya Uzlaşmaya Başvurulmuşsa Ne Olur?
-
Dava Açılmışsa: Mükellef vergi/ceza ihbarnamesine karşı dava açmış olsa bile, 30 günlük başvuru süresi sona ermeden ve vergi mahkemesi henüz bir karar vermeden önce davadan vazgeçerse cezalarda indirim uygulamasından yararlanabilir. 30 günlük süre geçtikten sonra davadan vazgeçilirse bu hak kaybedilir.
-
İndirim Talebinden Sonra Dava: Mükellef indirim talebinde bulunmuş olsa bile, 30 günlük yasal süre henüz dolmamışsa indirim talebinden vazgeçerek dava açma yolunu seçebilir.
-
Uzlaşma Başvurusu Varsa: Uzlaşma tutanağı henüz imzalanmamışsa ve 30 günlük yasal başvuru süresi devam ediyorsa, mükellef uzlaşma talebinden vazgeçerek VUK 376 indirimine dönebilir.
Kaçakçılık Fiilinden Doğan Vergi Ziyaı Cezasında İndirim Olur mu?
Vergi ziyaına Vergi Usul Kanunu’nda kaçakçılık (VUK 359) olarak nitelendirilen fiillerle sebebiyet verilmesi halinde, bu cezalar uzlaşma kapsamına girmemektedir. Buna karşın, kaçakçılık kaynaklı vergi ziyaı cezaları için VUK 376 maddesindeki %50 ceza indirimi hakkı devam etmektedir. Dolayısıyla "uzlaşma yapılamayan cezaya indirim de uygulanamaz" düşüncesi mevzuata aykırıdır.
2026 Vergi Cezaları İndirim Özet Tablosu
| Ceza Türü | Genel İndirim Oranı | 40.000 TL Altı İndirim Oranı | Başvuru Süresi |
| Vergi Ziyaı Cezası | %50 | %50 (Değişmez) | 30 Gün |
| Usulsüzlük Cezası | %50 | %75 | 30 Gün |
| Özel Usulsüzlük Cezası | %50 | %75 | 30 Gün |
| Kaçakçılık Kaynaklı VZ Cezası | %50 | %50 (Uzlaşma yok, indirim var) | 30 Gün |
İndirim sonrasında tahakkuk eden tutarlar Dijital Vergi Dairesi, GİB Mobil uygulaması, anlaşmalı bankaların internet/mobil şubeleri, PTT iş yerleri ve vergi daireleri üzerinden ödenebilmektedir. İhbarname tebliğ edildiğinde 30 günlük hak düşürücü süreyi geçirmeden mali müşavirinizle birlikte dava, uzlaşma ve VUK 376 seçeneklerini kıyaslamanız finansal kayıpları önleyecektir.