
Şirketlerde Hileyi Erken Gösteren 6 Rapor: Muhasebe ve İç Kontrolde Hangi İstisnalar Takip Edilmeli?
Şirketlerde mali usulsüzlükler çoğu zaman tek seferde ortaya çıkan büyük ve göze çarpan işlemlerle değil, zaman içinde tekrarlanan küçük istisnalarla başlar. Aynı faturanın farklı belge numaralarıyla sisteme ikinci kez girilmesi, tedarikçi banka hesabının aniden güncellenmesi, manuel muhasebe fişlerinin belirli kullanıcılarda yoğunlaşması veya stok düzeltmelerinin sürekli aynı ürün gruplarında tekrarlanması bu durumun somut göstergeleridir.
Etkili bir iç kontrol mekanizması, sadece toplam satış, gider veya net kâr rakamlarını izlemekle sağlanamaz. Yönetimin; işlemi, kullanıcıyı, zamanı ve süreçten sapmaları aynı raporda görebileceği özel kontrol tasarımlarına ihtiyacı vardır.
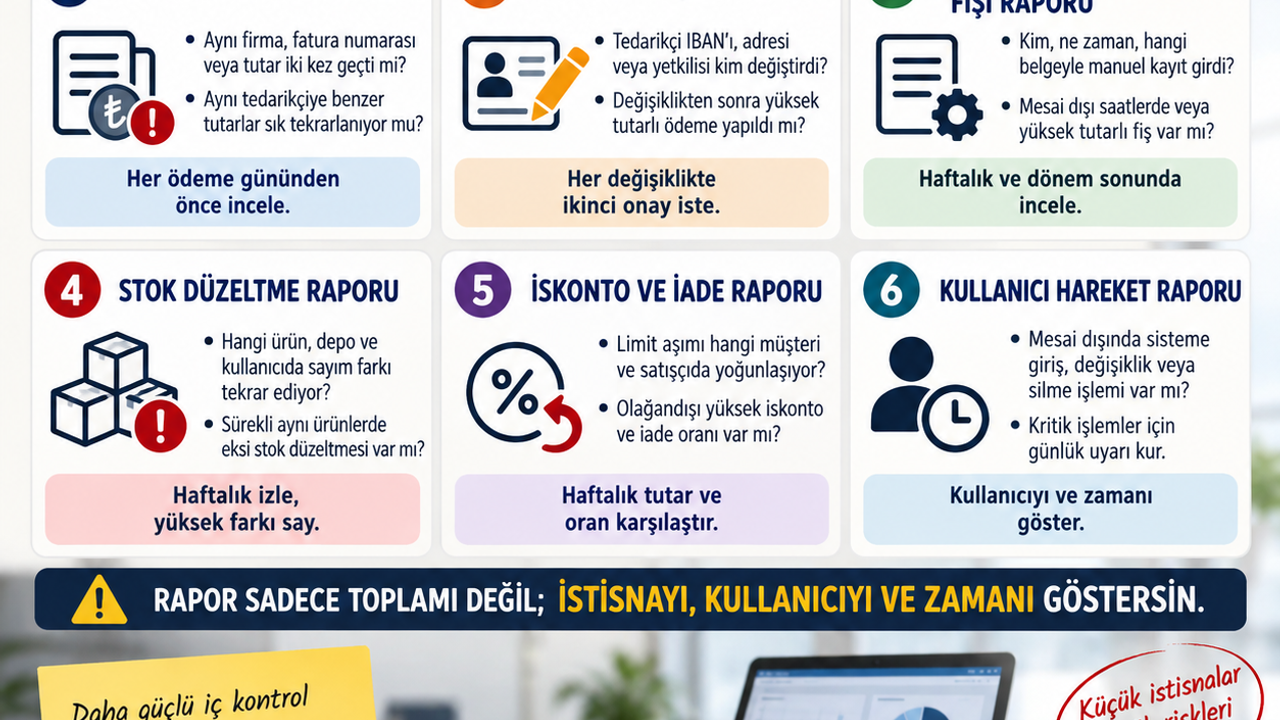
1. Mükerrer Ödeme Raporu
Ödeme süreçlerinde en sık karşılaşılan usulsüzlük ve hata alanlarından biri mükerrer ödemelerdir.
Kontrol mekanizmasında yalnızca birebir aynı fatura numarasını aratmak yeterli değildir. Kötü niyetli girişimlerde fatura numaralarında küçük harf/karakter değişiklikleri yapılarak sistem engelleri aşılabilmektedir. Bu nedenle raporda aynı tedarikçiye yapılan şu işlemler çapraz kontrole tabi tutulmalıdır:
-
Aynı tutardaki ödemeler,
-
Birbiriyle çakışan veya çok yakın tarihlerdeki kayıtlar,
-
Benzer veya aynı açıklama içeren transferler,
-
Farklı belge numarasıyla girilmiş aynı işlem detayları.
ERP sistemlerinde ödeme talimatı oluşturulmadan önce çalışan otomatik mükerrerlik uyarıları, şirketin nakit çıkış riskini doğrudan engeller.
2. Ana Veri Değişiklik Raporu (Master Data Audit Log)
Tedarikçi ve müşteri ana kartlarında yapılan değişiklikler, suistimal riskinin en yüksek olduğu alanlar arasındadır.
Kritik verilerdeki güncellemelerin kim tarafından, ne zaman ve hangi onay mekanizmasıyla yapıldığı anlık olarak izlenmelidir:
-
IBAN ve banka hesap bilgileri,
-
Şirket Unvanı, Vergi Dairesi ve Vergi Kimlik Numarası (VKN),
-
İletişim adresleri ve yetkili kişi bilgileri,
-
Vade ve ödeme koşulu tanımları.
Özellikle pasif durumdaki bir tedarikçinin bilgilerinin aniden güncellenmesi veya bir IBAN değişikliğinin ardından hemen yüksek tutarlı ödeme onayına çıkılması ek denetim gerektirir. Kritik ana veri güncellemelerinde çift onay (four-eyes principle) kuralı uygulanmalıdır.
3. Manuel Muhasebe Fişleri Raporu
ERP sistemlerinde entegrasyonlar kanalıyla otomatik oluşan kayıtların dışında, kullanıcı müdahalesiyle manuel girilen yevmiye fişleri ayrı bir denetim alanıdır.
Manuel fişlerin tamamı usulsüzlük anlamı taşımaz ancak şu parametreler bazında düzenli filtrelenmelidir:
-
Kaydı oluşturan kullanıcı ve yetki seviyesi,
-
İşlemin girildiği gün ve saat (özellikle mesai saatleri dışı veya hafta sonu kayıtları),
-
Bilanço ve gelir tablosundaki riskli/ilişkili hesaplar arasındaki transferler,
-
Açıklama alanı boş bırakılan veya dayanak belgesi taranıp sisteme eklenmeyen kayıtlar.
Olağan dışı hesaplar arasında yapılan yüksek tutarlı manuel mahsuplaşmalar, erken uyarı sisteminin öncelikli inceleme konusudur.
4. Stok Düzeltme ve Fire/Hurda Raporları
Saha operasyonlarında sayım farkları, fire, hasar veya sistemsel hatalar nedeniyle stok düzeltme fişlerinin kesilmesi doğaldır. Ancak bu işlemin sistematik bir kalıba dönüşmesi risk işaretidir.
Stok denetiminde dikkat edilmesi gereken hususlar şunlardır:
-
Düzeltmelerin sürekli aynı ürün kodlarında veya aynı depoda yoğunlaşması,
-
Düzeltme fişlerini düzenleyen kullanıcının tek bir personel olması,
-
Dönem sonlarında birim maliyetleri değiştirecek ölçekte yüksek miktarlı eksi stok düzeltmeleri yapılması.
Sadece toplam stok farkı tutarına değil; depo, ürün grubu ve kullanıcı bazındaki tekrar sıklığına odaklanılmalıdır.
5. İskonto, İade ve İptal Analiz Raporu
Satış iskontoları ve ürün iadeleri ticari akışın parçasıdır. Ancak bu işlemlerin belirli müşteriler veya belirli satış personeli üzerinde yoğunlaşması suiistimal riski barındırabilir.
Sağlıklı bir denetim için raporda şu kombinasyonlar izlenmelidir:
-
Satış temsilcisi bazında uygulanan ortalama iskonto oranları ve yetki aşım durumları,
-
Belirli müşterilere düzenli olarak kesilen yüksek tutarlı iade ve fiyat farkı faturaları,
-
Satış kapatıldıktan sonra sisteme girilen fatura iptalleri ve tahsilat eşleştirmeleri.
Müşteri, satış personeli, ürün grubu, indirim oranı ve iade tutarının birlikte analiz edilmesi, istisnanın gerçekleştiği noktayı net olarak gösterir.
6. Kullanıcı Log ve Kritik Hareket Raporu
Sistem genelinde kritik yetkilere sahip kullanıcıların işlem hareketlerinin izlenmesi (User Activity Logs), iç kontrol altyapısının temelini oluşturur.
Günlük veya haftalık olarak takibe alınması gereken sistem hareketleri:
-
Mesai saatleri dışında veya yetkili olunmayan IP'lerden sisteme girişler,
-
Veri tabanında kayıt silme veya geçmişe dönük kayıt değiştirme hamleleri,
-
Kullanıcı rol ve yetki tanımlarında yapılan değişiklikler,
-
Sistem üzerinden manuel ödeme dosyası (XML/EFT çıktısı) oluşturma işlemleri.
İstisna Takibinde Temel Yaklaşım
İç kontrol raporlarında yer alan bir istisna doğrudan bir hile veya usulsüzlük olarak etiketlenmemelidir. Tek bir IBAN değişikliği veya bir manuel muhasebe fişi tamamen haklı bir operasyonel nedene dayanabilir.
Asıl risk; aynı kullanıcıda, aynı tedarikçide veya belirli zaman aralıklarında bu istisnaların tekrarlanmasıdır. Raporlar bir suçlama mekanizması değil, detaylı inceleme yapılacak alanları önceliklendiren bir erken uyarı sistemidir.
Kontrol Sıklığı ve Takip Tablosu
| Kontrol Raporu | Önerilen İnceleme Sıklığı | Odaklanılacak Temel Parametre |
| Mükerrer Ödeme Raporu | Her ödeme listesi onayında | Tutar, VKN, benzer fatura no ve ödeme açıklaması |
| Ana Veri Değişiklik Raporu | Günlük / Anlık bildirim | IBAN, vergi no, unvan ve ödeme vadesi güncellemeleri |
| Manuel Muhasebe Fişleri | Haftalık ve Dönem sonlarında | Mesai dışı kayıtlar, belgesiz fişler, riskli hesaplar |
| Stok Düzeltme Raporları | Haftalık | Depo, ürün kodu ve kullanıcı bazlı miktar farkları |
| İskonto ve İade Raporu | Haftalık / Aylık | Satış personeli yetki aşımları, müşteri iade yoğunluğu |
| Kullanıcı Hareket Logları | Anlık / Günlük | Kayıt silme, yetki değişimi, olağan dışı saatte girişler |
Sistem Otomasyonunun Önemi
Yüksek işlem hacmine sahip işletmelerde bu kontrollerin manuel olarak yürütülmesi sürdürülebilir değildir. ERP ve muhasebe yazılımlarında kural bazlı uyarı sistemlerinin (Alert Management) kurgulanması gerekir.
Aynı faturanın ikinci kez girilmesi, onaylı IBAN dışında bir hesaba ödeme emri çıkarılması veya tanımlı iskonto limitinin aşılması durumunda sistemin işlemi durdurması ya da üst yönetici onayına yönlendirmesi iç kontrol verimliliğini artırır.
Yıllık bağımsız denetim raporlarına bağımlı kalmak yerine, işletme bünyesinde sürekli çalışan bu 6 kontrol raporunun kurgulanması, mali kayıpların ve süreç hatalarının büyümeden engellenmesini sağlar.