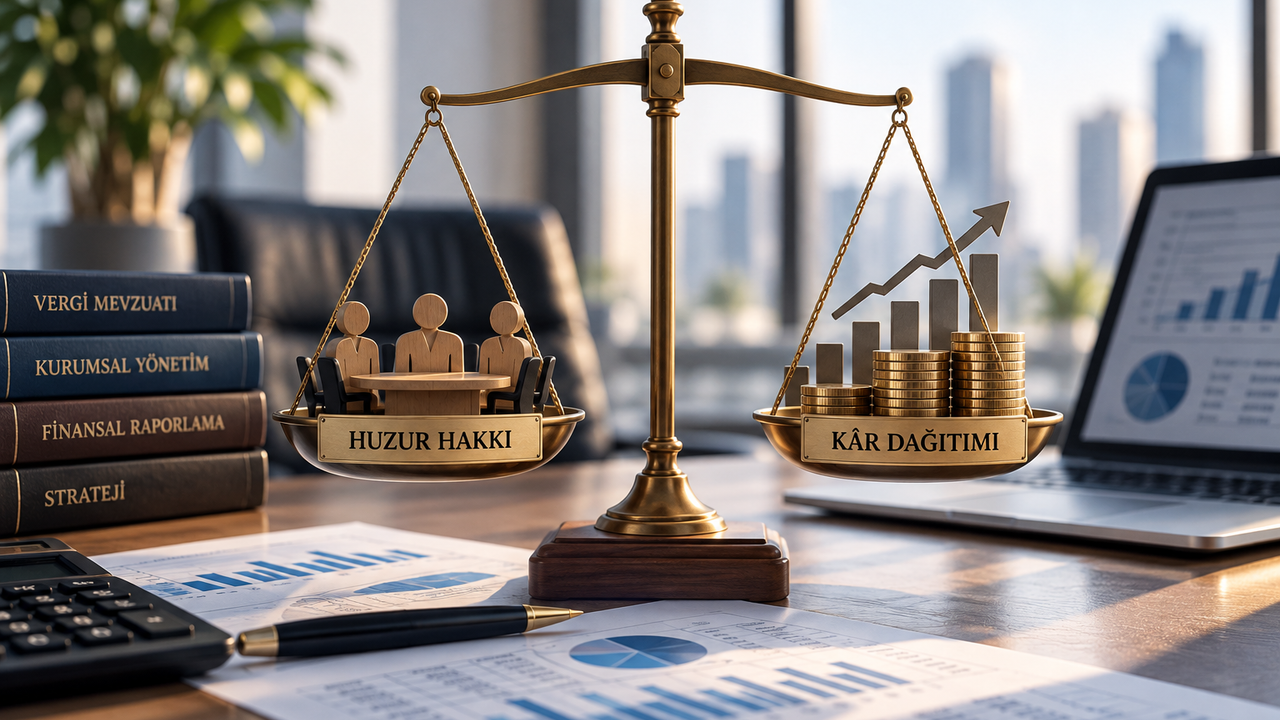

Huzur Hakkı mı, Kâr Dağıtımı mı? Şirket Ortakları İçin 2026’da Hibrit Model Nasıl Değerlendirilmeli?
Şirket ortaklarının işletmeden gelir elde ederken karşılaştığı en temel sorulardan biri, nakit çekiminin huzur hakkı yoluyla mı yoksa kâr dağıtımı şeklinde mi yapılacağıdır. İki yöntem aynı ekonomik sonucu doğurmaz; kurumlar vergisi, gelir vergisi, tevkifat (stopaj) ve şirketin gider yapısı açısından birbirinden tamamen farklı mali tablolar oluşturur.
2026 yılında genel kurumlar vergisi oranının %25 olması, ücret gelirlerinde %15 ile %40 arasında değişen artan oranlı tarifeli gelir vergisinin uygulanması ve kâr payı dağıtımındaki %15 stopaj oranı nedeniyle, tercihin tek bir vergi parametresine bakılarak yapılması mümkün değildir. Bu durum, şirket kazancının ve ortağın şahsi gelir durumunun birlikte dikkate alındığı hibrit modelleri (huzur hakkı + kâr dağıtımı) ön plana çıkarmaktadır.
Huzur Hakkı Vergi Mevzuatında Ücret Sayılır
Gelir Vergisi Kanunu (GVK) uyarınca, şirketlerin yönetim ve denetim kurulu üyelerine ya da müdürlerine bu sıfatları nedeniyle ödenen tutarlar ücret kapsamında vergilendirilir.
Huzur hakkı ödemelerinde şirket tarafından ücret bordrosu düzenlenir ve tutar artan oranlı gelir vergisi tarifesine tabi tutulur.
2026 Ücret Vergisi Tarifesi
Huzur hakkının vergisel maliyetini belirleyen ana unsur, ödemenin net tutarı büyüdükçe bir üst vergi dilimine girmesidir. 2026 yılı ücret gelir vergisi dilimleri şu şekildedir:
-
190.000 TL'ye kadar: %15
-
190.000 TL – 400.000 TL arası: %20
-
400.000 TL – 1.500.000 TL arası: %27
-
1.500.000 TL – 5.300.000 TL arası: %35
-
5.300.000 TL üzeri: %40
Huzur hakkı ödemelerinde, GVK 23/18 maddesi kapsamında aylık net asgari ücrete isabet eden gelir vergisi ve damga vergisi istisnası uygulanabilmektedir.
Huzur Hakkı Şirket Açısından Gider Oluşturur
Kâr dağıtımı ile huzur hakkı arasındaki en temel fark kurumlar vergisi matrahına olan etkisidir:
-
Kâr Payı: Kurumlar vergisi ödendikten sonra kalan net kârdan dağıtılır, şirket için gider niteliği taşımaz.
-
Huzur Hakkı: Gerçek bir yönetim hizmetinin karşılığı olmak, şirket faaliyetleriyle orantılı bulunmak ve yasal organ kararlarına dayanmak şartıyla kurum kazancının tespitinde gider yazılabilir.
Transfer Fiyatlandırması Riski:
Şirket ortağına ödenen huzur hakkının emsallerine göre aşırı yüksek tutulması (şirket kârını tamamen sıfırlamak amacıyla) Gelir İdaresi Başkanlığı denetimlerinde transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı olarak değerlendirilebilir. Emsal tutarı aşan ödemelerin gider kaydı reddedilebilir.
Kâr Dağıtımında Çifte Vergilendirme Mekanizması
Kâr dağıtımı yöntemi seçildiğinde vergilendirme iki aşamada gerçekleşir:
-
Şirket Aşaması (Kurumlar Vergisi): Şirket öncelikle yıllık ticari kazancı üzerinden genel oran olan %25 kurumlar vergisini öder (İhracatçılarda %20, imalatçılarda %24 uygulanır).
-
Stopaj Aşaması: Vergi sonrası kalan dağıtılabilir kâr gerçek kişi ortağa aktarılırken şirket tarafından %15 oranında gelir vergisi tevkifatı kesilir.
Kâr Payının Yarısı Gelir Vergisinden İstisnadır
Gerçek kişi ortakların tam mükellef kurumlardan elde ettiği brüt kâr payının %50’si gelir vergisinden istisnadır.
Kalan %50'lik tutar, 2026 yılı beyan sınırı olan 400.000 TL’yi aşarsa, ortağın şahsi gelir vergisi beyannamesine dahil edilir. Yıllık beyanname üzerinden hesaplanan gelir vergisinden, şirket tarafından dağıtım aşamasında kesilen %15’lik stopajın tamamı mahsup edilir.
Karşılaştırma Senaryoları
Huzur hakkı ile kâr dağıtımının maliyet etkisi şirket kârlılık seviyesine göre değişiklik gösterir:
| Parametre | Huzur Hakkı | Kâr Dağıtımı |
| Şirket Kurumlar Vergisi Etkisi | Matrahtan düşülür (Gider yazılır) | Kurumlar vergisi ödenmiş kârdan dağıtılır |
| Ödeme Esas Alınan Vergi Türü | Ücret Gelir Vergisi (%15 - %40) | Kurumlar Vergisi (%25) + Dağıtım Stopajı (%15) |
| Beyanname İstisnası | Asgari ücret matrahı kadar istisna | Kâr payının %50'si vergeden istisna |
| Sosyal Güvenlik (SGK) Durumu | 4/a sigortalılık durumu veya Bağ-Kur durumuna göre değerlendirilir | SGK primine tabi değildir |
| Emsal Kontrolü | Transfer fiyatlandırması incelemesine tabidir | Ticaret Kanunu yedek akçe kurallarına tabidir |
Hibrit Model (Huzur Hakkı + Kâr Dağıtımı)
Vergi optimizasyonu sağlamak amacıyla tek bir yönteme bağlı kalmak yerine Hibrit Model uygulanabilir.
Hibrit modelde;
-
Ortağa, fiilen üstlendiği yönetim sorumluluğuna ve sektör emsallerine uygun makul bir tutarda huzur hakkı ödenir. Bu ödeme, gelir vergisi tarifesinin alt dilimlerinde (%15 - %20 - %27) kalarak şirkete verimli bir gider kalemi sağlar.
-
Şirkette kalan ve %25 kurumlar vergisi ödenmiş net kârın bir kısmı ise yıl sonunda kâr payı olarak dağıtılır.
Bu sayede hem huzur hakkının sunduğu kurumlar vergisi matrahı düşürücü gider avantajından yararlanılır hem de ortağın şahsi gelir vergisi üst dilimlere (%35-%40) tırmanmadan kâr payı istisnasıyla fon çekimi tamamlanır.
Şirketler Hukuku Boyutu
Şirketten ortağa nakit aktarılırken vergi hesabının yanı sıra Türk Ticaret Kanunu (TTK) hükümleri gözetilmelidir:
-
Kâr dağıtımı yapılabilmesi için genel kurul kararı alınması, geçmiş yıl zararlarının mahsup edilmesi ve 1. ile 2. tertip kanuni yedek akçelerin ayrılması zorunludur.
-
Huzur hakkı ödemeleri için şirket esas sözleşmesinde hüküm bulunmalı veya genel kurul/yönetim organı kararı tescil/ilan edilmelidir.
-
Belgeye dayanmayan veya sonradan huzur hakkı/kâr payı olarak adlandırılan tutarsız para transferleri vergi incelemelerinde ortaklardan alacaklar (131/231 hesap) kapsamında adat faizi ve KDV tarhiyatına yol açabilir.
Ortakların nakit çekim stratejileri belirlenirken; şirketin yıllık brüt kârı, ortağın diğer gelirleri ve emsal sınırları dikkate alınarak simülasyon hesaplamaları yapılmalı ve süreç hukuki zemin üzerine kurgulanmalıdır.