
Müşteriden Alınan Depozito Gelir Değil: Teminat, Avans ve Satış Bedeli Muhasebede Aynı Şey Değil
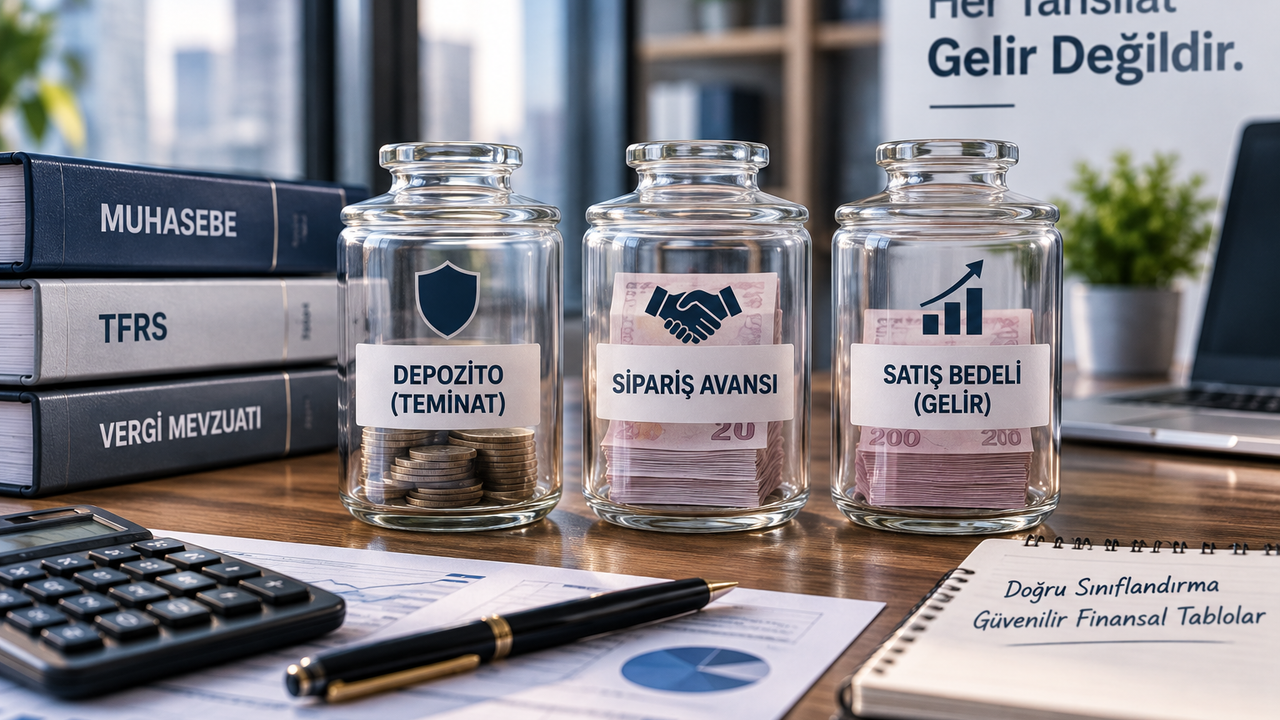
Şirketler müşterilerinden farklı amaçlarla para tahsil edebiliyor. Bir tutar depozito, bir diğeri sipariş avansı, başka bir tahsilat ise doğrudan satış bedeli olabilir. Banka hesabına para girmiş olması, bu tutarların tamamının aynı şekilde gelir yazılacağı anlamına gelmiyor.
Muhasebede doğru sınıflandırma yapılmazsa şirketin cirosu, borçları, KDV hesabı ve dönem kârı yanlış görünebilir. Özellikle depozito ile avansın birbirine karıştırılması uygulamada sık karşılaşılan hatalardan biri olarak öne çıkıyor.
Depozito Neden Doğrudan Gelir Sayılmaz?
Depozitonun temel özelliği, belirli bir yükümlülüğün yerine getirilmesini güvence altına almak amacıyla alınması ve şartlar gerçekleştiğinde geri verilmesinin öngörülmesidir.
Gelir İdaresi Başkanlığı'nın (GİB) güncel açıklamalarında alınan depozito ve teminatlar; üçüncü kişilerin belirli bir işi yapmasını veya aldıkları bir değeri geri vermesini güvence altına almak amacıyla alınan tutarlar olarak tanımlanıyor. Tekdüzen hesap sisteminde kısa vadeli alınan depozito ve teminatlar için 326 Alınan Depozito ve Teminatlar, bir yıldan uzun vadeli olanlar için ise 426 Alınan Depozito ve Teminatlar hesabı kullanılıyor.
Bu nedenle şirketin müşteriden tahsil ettiği gerçek bir güvence bedeli, tahsil edildiği anda satış geliri haline gelmez. Şirket açısından bu para üzerinde henüz kesinleşmiş bir gelir hakkı oluşmamış olup şartlar yerine geldiğinde tutarın müşteriye iade edilmesi gerekebilir.
Örnek: 50 Bin TL Depozito Alındıysa
Bir işletmenin müşterisinden 50.000 TL güvence bedeli tahsil ettiğini varsayalım. Tutarın sözleşme sonunda müşteriye geri verilmesi öngörülüyorsa, muhasebenin ekonomik mantığında şirketin banka varlıkları artarken müşteriye karşı iade yükümlülüğü doğar.
Bu işlem bir satış geliri gibi değerlendirilmek yerine bilançoda pasif bir yükümlülük olarak izlenir:
-
102 Bankalar (Borçlu)
-
326 Alınan Depozito ve Teminatlar (Alacaklı)
Depozitonun vadesi bir yıldan uzun bir süreyi kapsıyorsa alacak kaydı 426 Alınan Depozito ve Teminatlar hesabına yapılır.
Sipariş Avansı Depozitodan Farklıdır
Avansın ekonomik amacı depozitodan tamamen farklıdır. Müşteri henüz teslim edilmemiş bir mal veya henüz sunulmamış bir hizmet için bedelin tamamını veya bir kısmını önceden ödüyorsa, bu tutar sipariş avansı niteliği taşır.
GİB de alınan sipariş avanslarını, gelecekte yapılacak mal veya hizmet teslimleri karşılığında peşin alınan değerler olarak tanımlıyor ve bunların işletme açısından bir borç niteliğinde olduğunu vurguluyor.
İki kavram arasındaki temel farklar şunlardır:
-
Depozito: Güvence amacıyla alınır ve şartlar sağlandığında geri ödenir.
-
Avans: Gelecekte yapılacak satışın bedelinden mahsup edilmek üzere tahsil edilir.
Bu iki tutarın ekonomik mahiyeti farklı olduğundan muhasebe sınıflandırması da ayrı hesaplarda yapılmalıdır.
Alınan Sipariş Avansı Hangi Hesapta İzlenir?
Gelecekte yapılacak mal ve hizmet teslimleri için alınan kısa vadeli sipariş avansları Tekdüzen Hesap Planında genel olarak 340 Alınan Sipariş Avansları hesabında izlenir.
Burada da şirketin banka hesabına nakit girişi sağlanmıştır ancak satış henüz tamamlanmamıştır. Mal teslim edildiğinde veya hizmet yerine getirildiğinde avans tutarı ilgili satış bedeline mahsup edilir ve satışın gelir kaydı kendi döneminde gerçekleştirilir. Tahsil edilen tutarı doğrudan 600 Yurtiçi Satışlar hesabına aktarmak, satış gerçekleşmeden dönem gelirini gereğinden erken artırarak hatalı sonuçlar doğurur.
Satış Geliri Ne Zaman Oluşuyor?
Burada süreçteki üçüncü kavram olan satış bedeli devreye giriyor. Vergi uygulamasında ticari kazanç bakımından işlem şartları ve tahakkuk esası önem taşırken, finansal raporlamada (TFRS 15 uyarınca) müşteri sözleşmesinden doğan hasılat açısından mal veya hizmet üzerindeki kontrolün müşteriye devredilmesi temel kriterdir.
Dolayısıyla muhasebe mantığında "para tahsil edildi = gelir oluştu" şeklinde otomatik bir denklem bulunmamaktadır. İşlemin ne amaçla yapıldığı ve şirketin edim yükümlülüğünü yerine getirip getirmediği esas alınmalıdır.
Avans Alındı Ama Mal Teslim Edilmedi: Gelir Doğmuş Sayılır mı?
GİB'in konuya ilişkin özelgelerinde de bu ayrım net bir şekilde ortaya konulmaktadır. Mal teslimi veya hizmet ifası yapılmadan önce tahsil edilen ön ödemelerin avans olarak değerlendirilmesi, gelirin ise hizmetin ifası veya malın tesliminin gerçekleştiği dönemin kurum kazancına dahil edilmesi gerektiği belirtilmektedir.
Örneğin bir şirket Aralık ayında müşterisinden ödeme alıp ürünü Ocak ayında teslim edecekse, yalnızca paranın Aralık ayında gelmiş olması satış gelirinin Aralık ayına yazılmasını gerektirmez. İşlemin hukuki ve vergisel şartları kendi döneminde değerlendirilmelidir.
KDV Tarafında Fatura Tarihi Ayrı Bir Risk Oluşturabilir
Gelir ve tahsilat ayrımı yapılırken KDV yönü de izlenmelidir. GİB açıklamalarına göre mal tesliminden önce yalnızca avans tahsil edilmesi tek başına Katma Değer Vergisi açısından vergiyi doğuran olayı oluşturmayabilir. Ancak teslimden önce fatura düzenlenirse, KDV Kanunu'nun 10/b maddesi gereğince fatura tutarı üzerinden KDV doğar.
Bu durumda muhasebe biriminin sadece banka hareketlerini değil, fatura düzenleme tarihi ile fiili teslim süreçlerini eş zamanlı kontrol etmesi gerekir.
Depozitoda KDV Her Zaman Doğar mı?
Gerçek anlamda güvence amacıyla alınan depozitolarda da işlemin niteliği belirleyicidir. Gelir İdaresi, örneğin araç kiralama faaliyetinde maddi zararları güvence altına almak amacıyla tahsil edilen depozito bedellerinin KDV uygulamasını özel olarak değerlendirmektedir. Bu tür işlemlerde tutarın gerçek bir hizmet bedeli mi yoksa iade edilecek bir güvence mi olduğunun tespiti önem taşır.

Sözleşmenin gerçek ekonomik içeriğine bakılmadan "depozito" adı verilen her tahsilatın doğrudan KDV dışı sayılması doğru bir yaklaşım değildir.
Depozito Sonradan Gelire Dönüşebilir
Depozitonun ilk alındığı anda gelir yazılmaması, hiçbir zaman gelire dönüşmeyeceği anlamına gelmez.
Şu durumlarda depozito gelire dönüşebilir:
-
Müşterinin sözleşme şartlarını ihlal etmesi ve depozitonun şirkette kalmasının kesinleşmesi,
-
Oluşan bir zarar veya tazminat nedeniyle depozito tutarının mahsup edilmesi.
Bu aşamada başlangıçtaki "geri verme yükümlülüğü" ortadan kalktığından, ilgili tutarın hukuki niteliği yeniden değerlendirilerek uygun gelir hesabına aktarılır. Depozito muhasebesi; alındığı andaki niteliği ve sözleşme sonunda kazandığı nihai nitelik olmak üzere iki aşamalı yönetilmelidir.
İade Edilebilir Depozito ile Mahsup Edilecek Tutar Aynı Değil
Sözleşmelerde bazen "depozito" ifadesi kullanılsa da uygulamada tutar satış bedelinden düşülebilmektedir.
Sözleşmedeki terimlerden ziyade işlemin mahiyeti esas alınmalıdır:
-
Avans Niteliği: Müşterinin ödediği tutar teslim aşamasında toplam satış bedelinden düşülecek ve geri verilmeyecekse bu işlem ekonomik olarak avanstır.
-
Depozito Niteliği: Müşterinin sunduğu tutar tamamen güvence amaçlıysa ve sözleşme sonunda iade edilecekse gerçek bir depozitodur.
Yanlış Sınıflandırma Ciroyu Şişirebilir
Müşteriden alınan depozito veya avansın doğrudan 600 Yurtiçi Satışlar hesabına aktarılması, şirketin gelirini gerçekte oluşmadığı halde yüksek gösterir.
Bu hatalı işlem sonucunda:
-
Şirket cirosu ve dönem kârı yapay şekilde yükselir,
-
Müşterilere karşı olan borç ve yükümlülükler eksik görünür.
Henüz teslim edilmemiş ürünler için alınan yüksek tutarlı avansların satış yazılması, finansal tabloların güvenilirliğini ve şeffaflığını zedeler.
Avansın Gelir Yazılması Dönemsellik Hatasına Yol Açabilir
Dönemsellik ilkesi gereği, özellikle yıl sonu kapanışlarında avans hesapları titizlikle incelenmelidir. Aralık ayında tahsil edilen bir avansın doğrudan satış kaydedilmesi, teslimat Ocak ayında yapılacaksa iki farklı vergi döneminin finansal sonuçlarını bozar. Bu durumda ilk yılın kârı gereğinden fazla, ikinci yılın geliri ise eksik görünür.
Depozitonun Vadesi Hesap Seçimini Etkiler
Depozito ve teminatlarda vade ayrımı bilanço doğruluğu için şarttır. Tekdüzen Hesap Planı uyarınca 326 Alınan Depozito ve Teminatlar hesabı 1 yıla kadar olan kısa vadeli tutarlar; 426 Alınan Depozito ve Teminatlar hesabı ise 1 yıldan uzun vadeli tutarlar için kullanılır. Uzun vadeli bir sözleşme için alınan teminatın kısa vadeli borçlarda izlenmesi bilanço yapısını bozar.
Depozitolar Enflasyon Düzeltmesi Açısından da Ayrışıyor
GİB'in güncel özelgelerinde, alınan ve verilen depozito ile teminatların genel kural olarak parasal kıymet sayıldığı; ancak belirli bir mal veya hizmet miktarına endekslenmiş olmaları durumunda parasal olmayan kıymet niteliği kazanabilecekleri belirtilmektedir. Bu durum depozitonun niteliğinin dönem sonu değerleme ve enflasyon düzeltmesi süreçlerinde de dikkate alınmasını gerektirir.
Üç Kavramı Ayırt Etmenin Pratik Yolu
Muhasebe birimleri tahsilat kaynağını şu temel sorularla sınıflandırabilir:
-
"Yükümlülüğü güvenceye almak için aldık, şartlar bitince iade edeceğiz" $\rightarrow$ Depozito / Teminat
-
"İleride yapacağımız teslimatın bedelinden mahsup edeceğiz" $\rightarrow$ Avans
-
"Malı teslim ettik veya hizmeti sunduk, hak kazandığımız bedeldir" $\rightarrow$ Satış Bedeli
Sözleşme ile Muhasebe Kaydı Birbirini Desteklemeli
Yüksek tutarlı işlemlerde muhasebe kayıtları doğrudan yazılı sözleşmelere dayanmalıdır. Sözleşmedeki iade şartları, mahsup hükümleri ve ceza koşulları incelenerek kayıt kurgulanmalıdır. Banka dekontundaki açıklama tek başına işlemin hukuki niteliğini belirlemeye yetmeyebilir.
Banka hesabına giren her para doğrudan gelir değildir. Şirketlerin finansal tablolarında ciro, KDV ve kârlılık oranlarının doğru oluşması için tahsilat anında "Hangi gelir hesabına atalım?" yerine "Bu tahsilatın hukuki ve ekonomik niteliği nedir?" sorusu esas alınmalıdır.