
Şirket İçi Hile Büyük Olaylarla Başlamıyor: Tekrarlayan Küçük İstisnalar Erken Uyarı Verebilir
Şirketlerde hile ve usulsüzlük denildiğinde çoğu zaman akla yüksek tutarlı para transferleri, sahte faturalar veya büyük stok kayıpları geliyor. Oysa şirket içi kontrol açısından risk, her zaman tek seferde gerçekleşen büyük bir işlemle ortaya çıkmayabilir.
Aynı faturanın ikinci kez ödenmesi, tedarikçi IBAN bilgisinin değiştirilmesi, mesai saatleri dışında yapılan manuel muhasebe kayıtları, sürekli aynı depoda oluşan stok düzeltmeleri veya belirli müşterilerde yoğunlaşan olağandışı iskonto ve iadeler ilk bakışta basit bir hata gibi değerlendirilebilir.
Bunlardan herhangi biri gerçekten de tek başına bir hata olabilir. Ancak aynı kullanıcıda, aynı tedarikçide, aynı müşteride veya belirli dönemlerde tekrar eden istisnalar, şirketin daha yakından incelemesi gereken bir kontrol sinyaline dönüşebilir. Bu nedenle şirketlerin yalnızca toplam rakamları değil, istisnayı oluşturan işlemi, işlemi yapan kullanıcıyı ve işlemin gerçekleştiği zamanı da izleyebilmesi önem taşıyor.
Hileyi Tespit Etmekten Önce Anormalliği Görmek Gerekiyor
Bir şirketin muhasebe kayıtlarında olağan dışı bir işlem görülmesi, o işlemin doğrudan hile olduğu anlamına gelmez. Örneğin aynı faturanın iki defa sisteme girilmesi dikkatsizlikten kaynaklanabilir. Stok düzeltmesi fiziksel sayım farkının giderilmesi amacıyla yapılmış olabilir. Bir müşteriye yüksek iskonto uygulanmasının geçerli ticari bir nedeni bulunabilir.
İç kontrol açısından asıl dikkat edilmesi gereken nokta tekrar ve örüntüdür.
Aynı personelin sürekli manuel kayıt girmesi, aynı tedarikçinin banka bilgilerinin sık değiştirilmesi veya belirli bir kullanıcının sürekli yüksek tutarlı iskonto işlemleri gerçekleştirmesi durumunda işlemlerin birlikte değerlendirilmesi gerekir. Çünkü tek tek normal açıklaması bulunabilen hareketler, bir araya getirildiğinde farklı bir tablo ortaya çıkarabilir.
Erken Uyarı Sağlayan 6 Kritik İç Kontrol Raporu
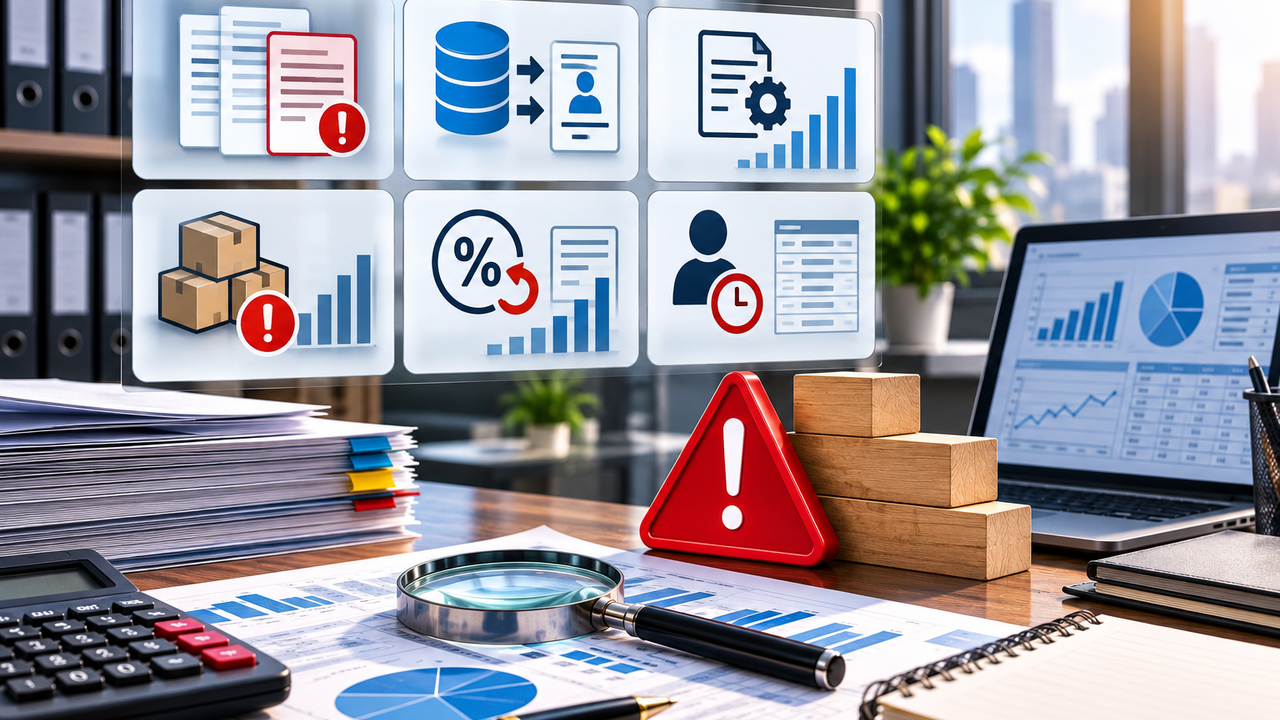
Şirketlerin iç kontrol yapısında krizler oluşmadan önce dikkatle izlemesi gereken altı temel rapor öne çıkıyor:
1. Mükerrer Ödeme Raporu
Şirketlerin düzenli kontrol edebileceği alanların başında mükerrer ödemeler geliyor. Aynı tedarikçiye ait aynı veya benzer faturanın iki kez kaydedilmesi, farklı belge numarası kullanılarak aynı ödemenin tekrar oluşturulması ya da ödeme listesine aynı borcun ikinci kez dahil edilmesi doğrudan nakit kaybına neden olabilir. Bu durum her zaman kötü niyetli olmak zorunda değil; yoğun muhasebe dönemlerinde operasyonel hata nedeniyle de gerçekleşebilir.
Ancak ödeme gerçekleştikten sonra fark edilmesi yerine ödeme öncesinde raporlanması çok daha etkili bir kontrol sağlar. Tedarikçi, fatura numarası, fatura tarihi, tutar ve ödeme bilgileri üzerinden benzer kayıtların karşılaştırılması mükerrer ödeme riskini azaltır.
2. Ana Veri Değişiklik Raporu
Şirketin ERP veya muhasebe sistemindeki ana veriler de finansal işlemler kadar önemlidir. Tedarikçinin banka hesabı değiştirildiğinde sistemde yalnızca birkaç karakterlik bir değişiklik yapılmış gibi görünebilir. Ancak sonraki milyonlarca liralık ödeme artık farklı bir hesaba yönlendirilebilir.
Bu nedenle ana veri değişiklik raporu kritik bir erken uyarı aracıdır. Raporda yalnızca hangi IBAN'ın değiştiği değil; değişikliği yapan kullanıcı, değişiklik zamanı, eski bilgi, yeni bilgi ve varsa onaylayan kullanıcı da görülebilmelidir.
3. Manuel Muhasebe Fişleri Raporu
Muhasebe sistemlerinde işlemlerin önemli bölümü satış, satın alma, banka, bordro veya stok modüllerinden otomatik olarak muhasebeleşir. Buna karşılık manuel muhasebe fişleri, kullanıcının doğrudan hesap ve tutar seçerek kayıt oluşturmasına imkân verir. Manuel kayıt kullanılması başlı başına yanlış değildir; düzeltme, tahakkuk veya dönem sonu işlemleri nedeniyle gerekli olabilir.
Ancak manuel fişlerin sayısının olağandışı yükselmesi, sürekli aynı kullanıcı tarafından oluşturulması veya mesai saatleri dışında yoğunlaşması incelenmeye değer bir durumdur.
4. Stok Düzeltme Raporu
Muhasebe kayıtları ile fiziksel stokların birbirini tutmaması halinde düzeltme işlemleri yapılması gerekebilir. Fakat aynı ürün, depo veya kullanıcı üzerinde sürekli stok farkı oluşması yalnızca muhasebe problemi olmayabilir. Yanlış giriş-çıkış kaydı, sayım hatası, fire, üretim kaybı veya süreç eksikliği söz konusu olabileceği gibi, izinsiz stok çıkışı gibi risklerin de değerlendirilmesi gerekir.
Stok düzeltme raporunda yalnızca toplam düzeltme tutarına bakılması yeterli değildir; hangi ürünün sürekli düzeltildiği, hangi depoda fark oluştuğu, işlemi hangi kullanıcının yaptığı ve tarihler birlikte değerlendirilmelidir.
5. İskonto ve İade Raporu
Satış departmanında iskonto ve iade işlemleri ticari hayatın doğal bir parçasıdır. Ancak şirketin standart fiyatlama veya yetki sınırlarının üzerinde yapılan işlemler ayrı bir kontrol alanı oluşturur.
Belirli bir satış personelinin sürekli yüksek iskonto uygulaması, aynı müşterilerde olağan dışı iadelerin yoğunlaşması veya dönem sonlarına yakın iade hareketlerinin artması incelenebilir. Burada önemli olan yine tek bir işlem değil, işlemlerin zaman içerisindeki davranışıdır. Raporların müşteri, kullanıcı, tutar, oran ve tarih kırılımında hazırlanması anlamlı sonuç verir.
6. Kullanıcı Hareket (Log) Raporu
Güçlü bir kontrol sisteminin yalnızca "Hangi işlem yapıldı?" sorusuna cevap vermesi yeterli değildir. "Kim yaptı, ne zaman yaptı ve sonradan değiştirdi mi?" sorularının da cevaplanabilmesi gerekir.
ERP ve muhasebe yazılımlarındaki kullanıcı hareket kayıtları önemli bir kontrol kaynağıdır. Mesai dışında gerçekleştirilen kritik işlemler, kayıt silme girişimleri, geçmiş tarihli değişiklikler veya yetki değişiklikleri düzenli olarak gözden geçirilmelidir. Kayıt üzerinde sonradan yapılan değişikliklerin iz bırakmadan gerçekleştirilebildiği sistemler önemli bir iç kontrol zafiyeti yaratır.

Aynı Kullanıcı Birden Fazla Raporda Görünüyorsa Risk Artabilir
Bu raporların her biri tek başına yararlı olabilir ancak asıl değer, verilerin birbiriyle ilişkilendirilmesiyle ortaya çıkar.
Örnek Senaryo:
Bir çalışanın yalnızca birkaç manuel muhasebe fişi oluşturması olağan olabilir. Fakat aynı çalışan;
Tedarikçi banka bilgisini değiştiriyor,
Ardından manuel kayıt oluşturuyor,
Aynı tedarikçiye ilişkin ödeme işlemlerinde bulunuyor,
Ve bütün bunları olağan çalışma saatlerinin dışında gerçekleştiriyorsa,
Tek tek değerlendirildiğinde normal görülebilecek hareketler birlikte incelendiğinde daha güçlü bir kontrol sinyali oluşturur.
Yetki Ayrılığı Hile Riskini Azaltan Temel Kontrollerden
Raporlama problemin ortaya çıkmasını görünür hale getirirken, güçlü bir iç kontrol sistemi problemi oluşmadan da sınırlamaya çalışır. Bunun en temel yöntemlerinden biri görevler ayrılığıdır.
Örneğin tedarikçi kaydını oluşturan kişinin aynı zamanda banka hesabını değiştirip ödemeyi onaylaması kontrol açısından riskli bir yapı oluşturur. Benzer şekilde satış personelinin kendi yetki sınırının üzerinde iskontoyu tek başına onaylayabilmesi veya stok kaydını yapan kişinin sayım farkını yine kendisinin kapatabilmesi kontrol mekanizmasını zayıflatır. Kayıt, onay, ödeme ve kontrol fonksiyonlarının farklı kişiler arasında dağıtılması riski azaltır.
Raporun Sadece Toplam Tutarı Göstermesi Yeterli Değil
Şirket yönetimine sunulan raporlarda sık yapılan hatalardan biri yalnızca toplam rakamların gösterilmesidir. Örneğin aylık toplam iskonto tutarının 2 milyon TL olduğu bilgisi tek başına sınırlı anlam taşır.
Bu 2 milyon TL'nin hangi müşterilerde oluştuğu, hangi personelin uyguladığı, hangi oranların kullanıldığı ve önceki aylara göre nasıl değiştiği görülmediğinde riskli hareketler toplam rakamın içerisinde kaybolabilir. İyi bir istisna raporu en azından işlem, kullanıcı, tarih, karşı taraf ve değişiklik geçmişi gibi kırılımları gösterebilmelidir.
İç Kontrolün Amacı Suçlu Aramak Değil, Riski Erken Görmek
Şirketlerde bu tür raporların uygulanması çalışanların sürekli şüpheli görülmesi anlamına gelmemelidir. Doğru tasarlanmış kontrol mekanizmaları çalışanları da korur.
Yanlışlıkla iki kez oluşturulan ödeme, hatalı IBAN girişi veya yanlış stok düzeltmesi para çıkışı gerçekleşmeden tespit edildiğinde hem şirketin zararı hem de çalışanların karşılaşabileceği idari sorunlar önlenebilir. İstisna raporlarının amacı yalnızca hile tespiti değil; hata, süreç zafiyeti, yetki problemi ve olağan dışı işlemleri erken aşamada görünür hale getirmektir.
Şirketler Büyük Kaybı Beklemeden Küçük Sinyalleri İzlemeli
Şirket içi hile veya usulsüzlük vakalarının önemli bir kısmı, geriye dönüp bakıldığında daha önce fark edilebilecek küçük işaretler bırakır. Tekrarlanan ödeme, olağandışı veri değişikliği, sürekli manuel kayıt, açıklanamayan stok farkı veya sıra dışı iskonto tek başına kesin bir sonuca götürmez. Ancak aynı hareketlerin sürekli tekrar etmesi ve belirli kullanıcı, müşteri veya tedarikçiler üzerinde yoğunlaşması halinde yönetimin inceleme yapması gerekir.
Etkili iç kontrol yaklaşımının temelinde yalnızca büyük tutarları takip etmek değil, normal iş akışının dışına çıkan küçük fakat tekrarlayan hareketleri zamanında görebilmek bulunur.