
Şirket Büyürken Para Nereye Gidiyor? Fon Akım Tablosu Finansmanın İzini Gösteriyor
Bir şirketin bilançosuna bakıldığında varlıklarının büyüdüğü, satışlarının arttığı ve hatta dönem sonunda kâr açıklandığı görülebilir. Ancak bu veriler tek başına şirketin büyümeyi hangi kaynaklarla finanse ettiğini ve sağlanan finansmanın nerelere aktarıldığını göstermeye yetmez.
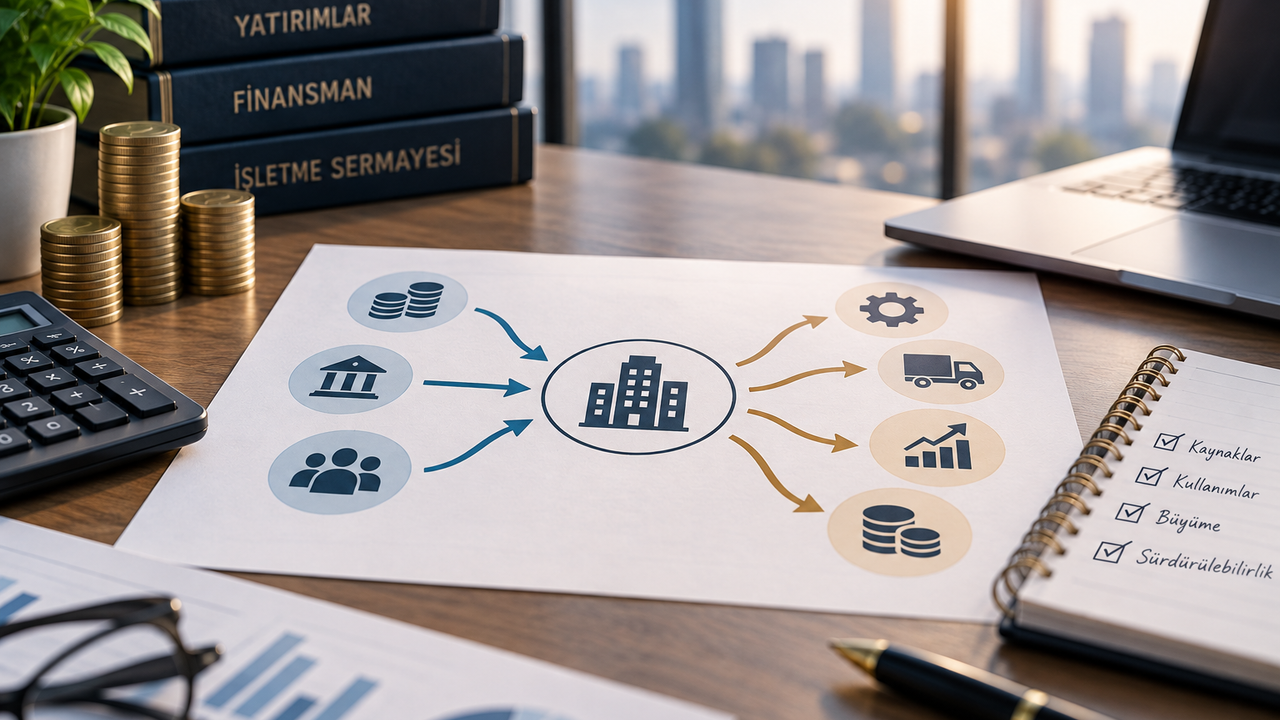
İşte fon akım tablosu, şirketin belirli bir dönemde finansal kaynaklarını nereden sağladığını ve bu kaynakları hangi alanlarda kullandığını ortaya koyarak finansal yapının değişimini şeffaf hale getirir. Özellikle hızlı büyüyen işletmelerde kritik soru yalnızca "Şirket ne kadar büyüdü?" değil; "Bu büyüme hangi kaynakla finanse edildi ve sağlanan fon nereye harcandı?" olmalıdır.
Fon Akım Tablosu Kaynak ve Kullanım Arasındaki Bağlantıyı Kurar
Fon akım tablosunun temel mantığı, iki farklı bilanço dönemi arasındaki finansal değişiklikleri Kaynaklar ve Kullanımlar dengesi üzerinden incelemektir.
Şirket sermaye artırmış, uzun vadeli kredi kullanmış veya ana faaliyetlerinden nakit yaratmış olabilir. Bunların karşılığında makine yatırımı yapılmış, borç ödenmiş, stoklar artırılmış veya işletme sermayesi güçlendirilmiş olabilir. Dolayısıyla tablo yalnızca dönem sonundaki rakama değil, iki dönem arasında finansal yapının nasıl dönüştüğüne odaklanır. Bu yönüyle yönetim kuruluna net bir yanıt verir: Şirkete giren finansman gerçekten hangi alanlara yöneldi?
Net İşletme Sermayesindeki Değişim Önemli Bir Göstergedir
Fon akım analizinde dikkat çeken en kritik göstergelerden biri Net İşletme Sermayesi (NİŞ) hareketleridir. Net işletme sermayesi, dönen varlıklar ile kısa vadeli yabancı kaynaklar arasındaki fark üzerinden hesaplanır.
-
2025 Yılı: Dönen Varlıklar 100 milyon TL, Kısa Vadeli Kaynaklar 50 milyon TL $\rightarrow$ Net İşletme Sermayesi = 50 milyon TL
-
2026 Yılı: Dönen Varlıklar 148 milyon TL, Kısa Vadeli Kaynaklar 67 milyon TL $\rightarrow$ Net İşletme Sermayesi = 81 milyon TL
İki dönem arasındaki fark, 31 milyon TL'lik bir net işletme sermayesi artışına işaret eder. Ancak burada yalnızca rakamsal artışı görmek yeterli değildir; bu artışın hangi dönen varlık kalemlerinden (stoklar, alacaklar, nakit) kaynaklandığı da analiz edilmelidir.
Şirket Kaynağı Nereden Buldu? (Fon Kaynakları)
Örnek bir senaryoda şirketin dönem içerisinde toplam 74 milyon TL fon sağladığı varsayılırsa, bu kaynağın elde ediliş biçimi şirketin finansal risk profilini gösterir:
-
44 milyon TL: Faaliyetlerden yaratılan fonlar (Operasyonel başarı)
-
20 milyon TL: Uzun vadeli banka kredileri (Borçlanma)
-
10 milyon TL: Sermaye artışı (Ortakların koyduğu taze para)
Bu dağılım, şirketin büyümesinin ne ölçüde kendi faaliyetleriyle, ne ölçüde borçlanmayla ve ne ölçüde ortakların özkaynak takviyesiyle sağlandığını açıkça ortaya koyar.
74 Milyon TL'lik Fon Nereye Kullanıldı? (Fon Kullanımları)
Fon akım analizinin ikinci bacağını ise sağlanan bu 74 milyon TL'lik kaynağın nerelere harcandığı oluşturur:
-
30 milyon TL: Yeni makine ve tesis yatırımı (CAPEX)
-
8 milyon TL: Ortaklara temettü ödemesi
-
5 milyon TL: Uzun vadeli borç anapara geri ödemesi
-
31 milyon TL: Net işletme sermayesindeki artış (Alacak, stok ve nakit bağlama)
Toplam fon kullanımı yine sağlanan 74 milyon TL'ye ulaşarak dengeyi sağlar. Bu tablo, şirketin sağladığı her kaynağın kasada kalmadığını; bir kısmının yatırıma, bir kısmının borç servisine, bir kısmının ortaklara ve önemli bir bölümünün de günlük operasyonların finansmanına yöneldiğini gösterir.
İşletme Sermayesi Artışı Her Zaman Kasadaki Paranın Arttığı Anlamına Gelmez
Net işletme sermayesindeki artış ilk bakışta olumlu bir gelişme gibi algılanabilir. Ancak artışın detayına bakmadan karar vermek yanıltıcıdır.
Örnekte net işletme sermayesi 31 milyon TL artarken, ticari alacaklar ve stok kalemlerinde de sert yükselişler yaşanmaktadır. Bu durum şirketin satışlarını artırmasından kaynaklanabileceği gibi, müşterilerden tahsilat süresinin (DSO) uzaması veya stokların depoda birikmesi sonucunda da doğmuş olabilir. Dolayısıyla işletme sermayesinin büyümesi ile nakit pozisyonunun güçlenmesi aynı şey değildir. Alacak ve stoğa para bağlandıkça şirketin taze finansman ihtiyacı daha da büyür.
Fon Akım Tablosu ile Nakit Akım Tablosu Aynı Şey Değildir
Uygulamada bu iki finansal tablo sıklıkla birbiriyle karıştırılır:
-
Nakit Akım Tablosu: Şirketin belirli bir dönemdeki nakit ve nakit benzeri giriş ve çıkışlarını doğrudan kasa/banka hareketleri üzerinden (Faaliyet, Yatırım ve Finansman olarak) izler.
-
Fon Akım Tablosu: Dönen ve duran varlıklar ile tüm borç ve özkaynak değişimlerini kapsayarak, finansal yapının tamamındaki kaynak-kullanım dengesini değerlendirir.
Şirketin anlık likiditesini anlamak için Nakit Akışına; finansmanın nereden bulunup bilançonun hangi kalemlerine bağlandığını görmek için Fon Akım (Kaynak-Kullanım) analizine bakılması gerekir.
Büyüyen Şirketlerde Fon Akım Analizinin Önemi
Hızlı büyüyen işletmelerde cironun artması her zaman finansal rahatlama getirmez. Büyümeyle birlikte yeni tesis yatırımları yapılır, stok seviyeleri artırılır, müşterilere daha uzun vadeler verilir ve tüm bunları finanse etmek için yeni krediler çekilir.
Sonuçta şirket kağıt üzerinde büyürken finansal olarak sıkışabilir. Bu nedenle sağlıklı bir yönetim için asıl soru yalnızca "Ne kadar kaynak yarattık?" değil, mutlaka "Bu kaynağı nerede ve nasıl kullandık?" olmalıdır.