Şahıs Şirketi mi Limited Şirket mi? 2026’da Vergi, Sorumluluk ve Kuruluş Farkları
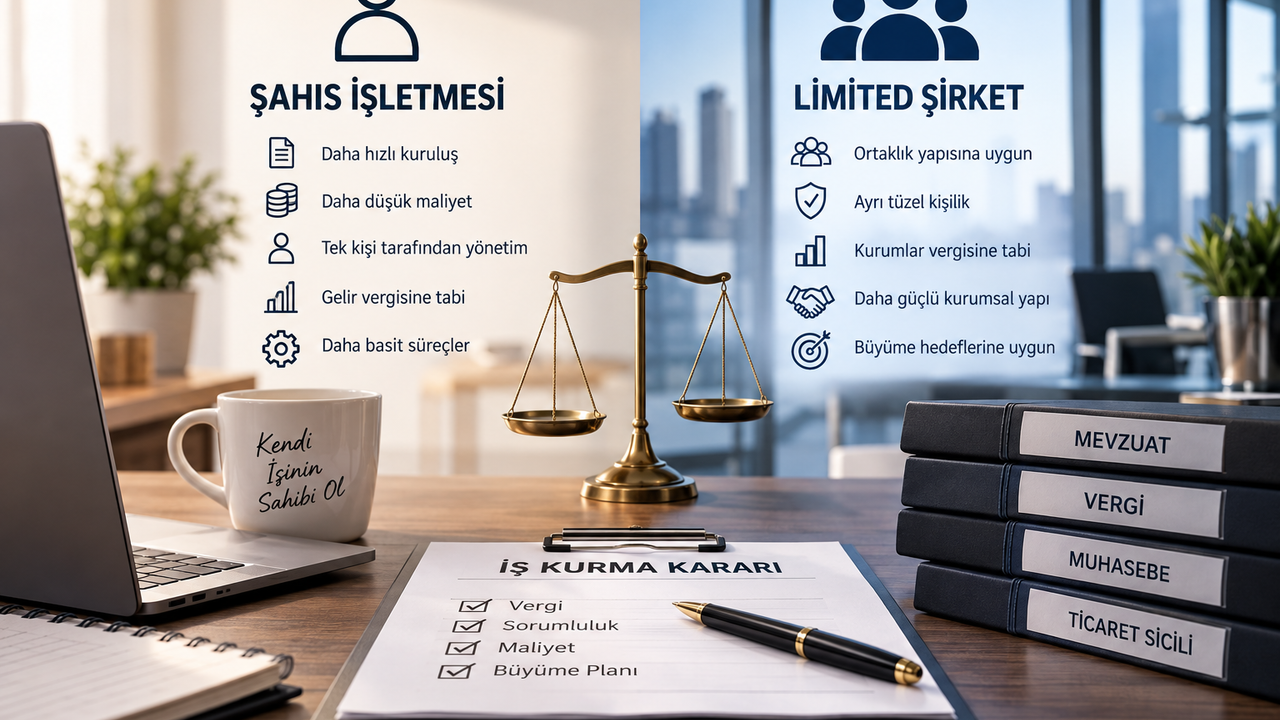
İş kurarken verilen ilk kararlardan biri, faaliyetin gerçek kişi işletmesi olarak mı yoksa limited şirket çatısı altında mı yürütüleceğidir. Günlük kullanımda “şahıs şirketi” olarak adlandırılan yapı ile limited şirket arasında kuruluş süreci, vergilendirme, ortaklık yapısı, sorumluluk ve büyüme planları bakımından önemli farklar bulunuyor.
Uygulamada “şahıs şirketi” ifadesi çoğu zaman gerçek kişi ticari işletmesini anlatmak için kullanılır. Limited şirket ise Türk Ticaret Kanunu (TTK) kapsamında ayrı tüzel kişiliğe sahip bir sermaye şirketidir.
Şahıs İşletmesi Daha Basit Bir Yapıyla Kurulabiliyor
Gerçek kişi adına kurulan işletmelerde süreç, limited şirkete göre daha sade ilerler. Faaliyet doğrudan gerçek kişi üzerinden yürütülür ve ticari kazanç işletme sahibinin şahsi geliri kabul edilir.
Bu yapı özellikle tek kişinin faaliyet göstereceği, başlangıç bütçesi sınırlı olan veya hızlı şekilde ticari faaliyete geçmek isteyen girişimciler tarafından tercih edilir. Ancak işletmenin borçları ve hukuki yükümlülükleri bakımından işletme sahibi ile işletme arasında limited şirketteki gibi ayrı bir tüzel kişilik koruması bulunmaz; malvarlığı ayrımı yoktur.
Limited Şirket Ayrı Bir Tüzel Kişiliğe Sahip
Limited şirket bir veya daha fazla gerçek ya da tüzel kişi tarafından kurulabilir. Ticaret Bakanlığı mevzuatına göre limited şirketlerde ortak sayısı en az 1, en fazla 50 olabilir. Şirketin yönetim ve temsili müdür veya müdürler kurulu tarafından yürütülür.
Limited şirketin malvarlığı, ortakların kişisel malvarlığından ayrı değerlendirilir. Ortakların şirkete karşı temel sorumluluğu taahhüt ettikleri sermaye paylarıyla sınırlıdır. Ancak kamu borçları açısından bu sınır mutlak değildir: 6183 sayılı Kanun kapsamında, şirket bünyesinden tahsil edilemeyen vergi ve SGK gibi kamu alacaklarından ortaklar sermaye hisseleri oranında, kanuni temsilciler (müdürler) ise tüm kişisel malvarlıklarıyla sorumludur.
Limited Şirket İçin Asgari Sermaye 50 Bin TL
2026 yılında yeni kurulacak limited şirketlerde en az esas sermaye tutarı 50.000 TL’dir.
Sermayenin tamamı tescili takip eden 24 ay içerisinde ödenebilir. Eski şirketler açısından ise sermayesini yeni asgari tutarın altında bulunduranların 31 Aralık 2026’ya kadar sermaye artırımını tamamlaması gerekmektedir. Gerçek kişi işletmelerinde ise Türk Ticaret Kanunu kapsamında belirlenmiş bir asgari esas sermaye şartı bulunmamaktadır.
Vergilendirme Yapısı En Önemli Farklardan Biri
Gerçek kişi işletmelerinde ticari kazanç gelir vergisine tabidir. 2026 yılı gelir vergisi tarifesinde oranlar kazancın büyüklüğüne göre kademeli şekilde %15’ten başlayıp %40’a kadar yükselmektedir.
2026 yılı gelir vergisi dilimleri şu şekildedir:
-
190.000 TL'ye kadar: %15
-
190.000 TL – 400.000 TL arası: %20
-
400.000 TL – 1.000.000 TL arası: %27
-
1.000.000 TL – 4.300.000 TL arası: %35
-
4.300.000 TL üzeri: %40
Bu nedenle işletme büyüdükçe şahıs işletmesinin kazancı daha yüksek gelir vergisi dilimlerine girerek vergi yükünü artırabilir.
Limited Şirketlerde Kurumlar Vergisi Uygulanıyor
Limited şirketler doğrudan kurumlar vergisi mükellefidir. Genel kurumlar vergisi oranı %25 olarak uygulanır (Finansal kuruluşlar ve ihracat/üretim yapan şirketler için özel oranlar geçerlidir).
Dolayısıyla “şahıs işletmesinde vergi her zaman daha düşük” veya “limited şirket her zaman daha avantajlı” demek doğru değildir. Faaliyet kârı, gider yapısı, kâr payı dağıtımı planı, ortak sayısı ve büyüme hedefleri birlikte değerlendirilmelidir.
Küçük Kazançlarda Şahıs İşletmesi Avantajlı Olabilir
Gelir vergisinin kademeli yapısı nedeniyle düşük ve orta düzey ticari kazançlarda gerçek kişi işletmesi bazı girişimciler için daha ekonomik bir yapı sunar.
Ancak yıllık kârlılığın artmasıyla birlikte %35 ve %40'lık üst vergi dilimlerine geçilmesi, sabit %25 oranlı limited şirket seçeneğini vergisel açıdan daha avantajlı hale getirebilir. Karar verirken yalnızca vergi oranlarına değil; muhasebe masrafları, ortaklık ihtiyacı ve finansman imkânlarına da bakılmalıdır.
Ortak Alınacaksa Limited Şirket Daha Kurumsal Bir Yapı Sunuyor
Gerçek kişi işletmesi yapısı gereği tek bir kişi üzerinden yürütülür. Limited şirkette ise birden fazla ortak bulunabilir ve hisse oranları şirket sözleşmesiyle resmiyet kazanır. Bu durum yeni ortak alınması, pay devri yapılması veya yatırımcı çekilmesi açısından kurumsal bir altyapı sağlar. Limited şirketler tek ortakla da kurulabilir.
Şirketin Devri ve Büyüme Planları
İşletmenin ileride devredilmesi, satılması veya kurumsal yatırımcılarla büyütülmesi planlanıyorsa limited şirket türü öne çıkar.
Limited şirketlerde esas sermaye paylarının devri TTK'da özel usullere bağlanmıştır. Pay devir sözleşmesinin yazılı yapılması, imzaların noterce onaylanması ve şirket genel kurulunca kabul edilmesi gerekir. Gerçek kişi işletmesinde ise işletme Doğrudan şahsa bağlı olduğundan devir süreçleri farklı hukuki esaslara tabidir.
Karşılaştırma Tablosu
| Konu | Gerçek Kişi İşletmesi (Şahıs) | Limited Şirket |
| Hukuki Statü | Gerçek kişi üzerinden yürütülür | Ayrı bir tüzel kişiliktir |
| Ortaklık Yapısı | Tek kişiliktir | 1 - 50 ortak arası kurulabilir |
| Asgari Sermaye | Yasal esas sermaye şartı yok | 50.000 TL |
| Vergilendirme | Gelir Vergisi (%15 - %40 artan oranlı) | Kurumlar Vergisi (Genel oran %25) |
| Kuruluş Süreci | Daha hızlı ve sade | Ticaret sicili ve MERSİS işlemleri |
| Sorumluluk | İşletme sahibinin tüm malvarlığı dahildir | Şirket malvarlığı esastır (Kamu borçları hariç) |
| Yatırım / Devir | Ortak alma ve devir yapısı kısıtlıdır | Hisse devri ve yatırımcı katılımı kolaydır |
Hangi Şirket Türü Kimler İçin Uygun?
Tek kişinin faaliyet göstereceği, başlangıç sermayesinin düşük olduğu ve iş hacminin başlangıçta sınırlı kalacağı projelerde gerçek kişi işletmesi pratik bir başlangıç sağlar.
Buna karşılık ortaklı yapılar, yüksek iş hacmi hedefleri, yatırımcı alma ihtiyacı veya kişisel malvarlığı ile şirket risklerini ayırma amacı güdüldüğünde limited şirket tercih edilmelidir. Şirket türü seçimi yapılırken beklenen yıllık kazanç, hukuki riskler ve büyüme hedefleri bir bütün olarak değerlendirilmelidir.