
Ortaklarla işlemler ilişkili taraf kapsamında değerlendiriliyor
KGK'nın 2026 Türkiye Denetim Standartları setinde yer alan BDS 550 İlişkili Taraflar, denetçinin ilişkili taraf ilişkileri ve işlemlerine ilişkin sorumluluklarını düzenliyor. TMS 24 ise bu ilişkilerin ve işlemlerin finansal tablolarda hangi koşullarda açıklanacağını belirliyor.
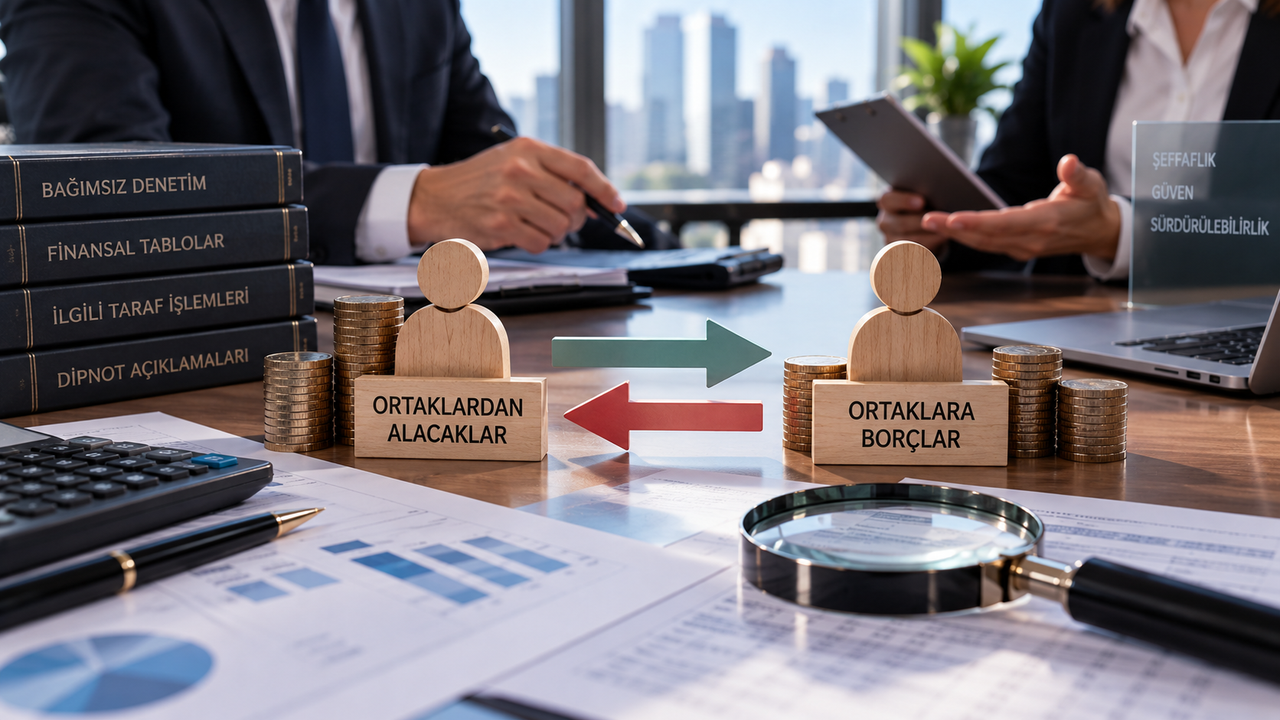
Şirket ortaklarıyla yapılan işlemler bu nedenle yalnızca cari hesap hareketi olarak görülmüyor. Ortaklardan alınan veya ortaklara verilen borçlar, finansman işlemleri, teminatlar ve şirket adına yapılan ödemeler de ilişkili taraf işlemleri kapsamında değerlendirilebiliyor. TMS 24, finansman anlaşmaları ile işletme adına veya işletme tarafından ilişkili taraf adına yapılan borç ödemelerini bu kapsamdaki işlem örnekleri arasında sayıyor.
Bakiyenin neden oluştuğu araştırılıyor
Denetçi açısından yalnızca 31 Aralık itibarıyla “ortaklardan alacaklar” veya “ortaklara borçlar” hesabındaki tutarı görmek yeterli değil.
Bakiyenin hangi işlemlerden oluştuğu, ne zaman ortaya çıktığı, ticari bir işlemden mi yoksa finansman ilişkisinden mi kaynaklandığı ve geri ödeme şartlarının bulunup bulunmadığı değerlendirilebiliyor.
Örneğin ortak şirkete geçici finansman sağlamışsa bu işlemin sözleşmesi, banka hareketleri ve geri ödeme şartları incelenebilir. Şirket ortağa para aktarmışsa işlemin ticari gerekçesi ve muhasebe kaydının dayanağı ayrıca önem kazanıyor.
Uzun süredir kapanmayan bakiyeler dikkat çekebilir
Ortak cari hesaplarının uzun dönem boyunca yüksek tutarlarda açık kalması, denetimde daha ayrıntılı inceleme gerektirebilir.
Bu durum tek başına hata veya usulsüzlük anlamına gelmiyor. Ancak bakiyenin ekonomik gerekçesinin bulunması, geri ödeme şartlarının açık olması ve işlemin finansal tablolarda doğru şekilde sınıflandırılması gerekiyor.
Denetçi özellikle olağan faaliyetlerin dışında kalan önemli ilişkili taraf işlemlerini ve bu işlemlerden kaynaklanan önemli yanlışlık risklerini BDS 550 kapsamında değerlendiriyor.
Faiz ve finansman şartları da önem taşıyor
Ortak ile şirket arasındaki borç ilişkisi yalnızca anapara tutarından ibaret olmayabilir.
İşlemin faizli veya faizsiz olması, vadesi, teminat şartları ve diğer finansman koşulları finansal raporlama açısından önem taşıyabilir. Özellikle piyasa koşullarından farklı şartlarla gerçekleştirilen önemli işlemlerin niteliğinin ve finansal etkisinin açık şekilde ortaya konulması gerekiyor.
TMS 24'ün amacı da ilişkili tarafların varlığının, işlemlerin ve taahhütler dahil mevcut bakiyelerin şirketin finansal durumu ve performansı üzerindeki etkisinin finansal tablo kullanıcıları tarafından anlaşılmasını sağlamak.
Finansal tablo dipnotlarında açıklama gerekebilir
İlişkili taraf bakiyeleri yalnızca bilançoda gösterilen bir hesap kalemi değil, aynı zamanda dipnot açıklamalarının da konusu olabiliyor.
TMS 24; ilişkili taraflarla gerçekleştirilen işlemlerin, mevcut bakiyelerin ve belirli taahhütlerin açıklanmasına ilişkin hükümler içeriyor.
Bu nedenle şirketin ortaklarla önemli işlem ve bakiyeleri varsa yalnızca muhasebe kaydının doğru olması yeterli olmayabilir. İlişkinin niteliğinin, işlem tutarlarının ve dönem sonu bakiyelerinin gerekli ölçüde finansal tablo dipnotlarına yansıtılması da önem taşıyor.
Şirketler hangi belgeleri hazırlamalı?
Bağımsız denetim öncesinde ortak cari hesaplarının detaylı dökümünün hazırlanması faydalı oluyor.
Özellikle banka dekontları, borç veya finansman sözleşmeleri, yönetim veya ortaklar kurulu kararları, geri ödeme planları, varsa faiz hesaplamaları ve dönem sonu bakiye mutabakatlarının kolay erişilebilir olması denetim sürecini hızlandırabiliyor.
Ortaklarla yapılan işlemlerin yıl boyunca ayrı ve izlenebilir şekilde takip edilmesi, yıl sonunda bakiyenin nasıl oluştuğunun geriye dönük olarak araştırılması ihtiyacını da azaltıyor.
Bağımsız denetim açısından temel soru yalnızca “ortağa ne kadar borç var?” değil; bu bakiyenin gerçek bir işleme dayanıp dayanmadığı, şartlarının ne olduğu ve finansal tablolarda eksiksiz ve anlaşılır şekilde raporlanıp raporlanmadığıdır.