
Üniversitelere Üretim Tesisi Kurma Yetkisi: Teknoloji Transfer Ofisleri Fabrika İşletebilecek
Yükseköğretim Kurulu (YÖK), üniversitelerde geliştirilen araştırma ve geliştirme projelerinin ticari üretime dönüştürülmesine yönelik önemli bir düzenleme yaptı. 13 Ekim 2026 tarihli ve 33399 sayılı Resmî Gazete'de yayımlanan yönetmelik değişikliğiyle yükseköğretim kurumlarının teknoloji transfer ofislerine (TTO), sınai ve ticari nitelikte üretim tesisleri kurma, şube açma, mevcut tesisleri devralma, işletme ve bu tesislere ortak olma yetkisi tanındı. Yeni düzenleme, üniversitelerde ortaya çıkan bilgi, buluş ve teknolojilerin seri üretime geçirilmesini ve ekonomik değere dönüştürülmesini hedefliyor.
Teknoloji Transfer Ofislerine Yeni Görev ve Yetkiler Verildi
Yükseköğretim Kurulu Başkanlığı tarafından hazırlanan Yükseköğretim Kurumları Teknoloji Transfer Ofisi Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 13 Ekim 2026 tarihli Resmî Gazete'de yayımlandı.
Düzenlemeyle 7 Aralık 2017 tarihli ve 30263 sayılı Resmî Gazete'de yayımlanan Yükseköğretim Kurumları Teknoloji Transfer Ofisi Yönetmeliğinin 6'ncı maddesinin birinci fıkrasına yeni bir bent eklendi.
Söz konusu madde, teknoloji transfer ofislerinin görevlerini düzenliyor.
Eklenen hükümle birlikte teknoloji transfer ofislerinin yalnızca araştırma sonuçlarının korunması, tanıtılması ve ticarileştirilmesine aracılık eden yapılar olarak değil, belirli koşullarda doğrudan üretim faaliyetlerinde bulunabilen kuruluşlar olarak da faaliyet göstermelerinin önü açıldı.
Yeni yetki, üniversitelerde gerçekleştirilen Ar-Ge faaliyetleri sonucunda ortaya çıkan bilgi, buluş ve teknolojilerin ekonomik değere dönüştürülmesi amacıyla kullanılabilecek.
Düzenleme, yayımlandığı 13 Ekim 2026 tarihinde yürürlüğe girdi.
Teknoloji Transfer Ofisleri Hangi Faaliyetleri Yapabilecek?
Yeni yönetmelik, teknoloji transfer ofislerinin üretim ve ticari faaliyetlere katılımı bakımından beş temel imkân tanıyor.
| Yeni yetki | Açıklama |
|---|---|
| Üretim tesisi kurmak | Ar-Ge sonuçlarının üretime dönüştürülmesi için tesis kurulması |
| Şube açmak | Faaliyetlerin farklı bir iş yeri veya şube üzerinden yürütülmesi |
| Üretim tesisi devralmak | Mevcut sınai veya ticari tesislerin devralınması |
| Üretim tesisi işletmek | İlgili tesislerde doğrudan üretim faaliyetlerinin yürütülmesi |
| Üretim tesislerine ortak olmak | Uygun koşullarda mevcut tesislere sermaye ortaklığı yoluyla katılım |
Bu yetkilerin ortak amacı, üniversitelerde geliştirilen teknolojilerin ölçeklendirilmesi, seri üretime geçirilmesi veya doğrudan ticarileştirilmesidir.
Ancak yeni hüküm, teknoloji transfer ofislerinin herhangi bir sektörde ve herhangi bir ticari amaçla sınırsız faaliyet gösterebileceği anlamına gelmiyor.
Yönetmelikte açıkça üniversitelerde yürütülen araştırma ve geliştirme faaliyetlerinden ortaya çıkan bilgi, buluş ve teknolojilerle bağlantı kuruluyor.
Ayrıca yeni yetkilerin kullanılmasında ilgili diğer mevzuat hükümleri saklı tutuluyor.
Teknoloji Transfer Ofisi Nedir?
Teknoloji transfer ofisleri, üniversitelerde geliştirilen bilimsel bilgi ve teknolojilerin ekonomik ve toplumsal faydaya dönüştürülmesini destekleyen yapılardır.
Üniversitelerde yürütülen araştırmalar sonucunda ortaya çıkan buluşlar, teknik yöntemler, yazılımlar ve yeni ürünler belirli koşullarda ticari faaliyetlere konu olabiliyor.
Bu süreçte teknoloji transfer ofisleri; akademisyenlerle işletmeler arasında iş birliği kurulması, fikrî mülkiyet haklarının korunması ve araştırma sonuçlarının ticarileştirilmesi gibi faaliyetlerde görev alabiliyor.
2017 tarihli Yükseköğretim Kurumları Teknoloji Transfer Ofisi Yönetmeliği, ilgili ofislerin kuruluşunu, görevlerini, yönetimini ve üniversitelerle ilişkilerini düzenliyor.
Yönetmelik kapsamında teknoloji transfer ofisleri, Yükseköğretim Kurulundan gerekli izinlerin alınması ve ilgili kuruluş işlemlerinin tamamlanması suretiyle Türk Ticaret Kanunu kapsamında sermaye şirketi statüsünde kurulabiliyor.
Bu yönüyle yönetmelik kapsamında kurulan teknoloji transfer ofisleri, üniversite içerisindeki sıradan bir idari birimden farklı bir hukuki yapıya sahip olabiliyor.
Üniversitelerde Geliştirilen Buluşlar Seri Üretime Geçirilebilecek
Yeni düzenlemenin en önemli yönlerinden biri, araştırma ve geliştirme faaliyetlerinin sonuçlarının seri üretime dönüştürülmesine ilişkin açık yetki getirilmesi oldu.
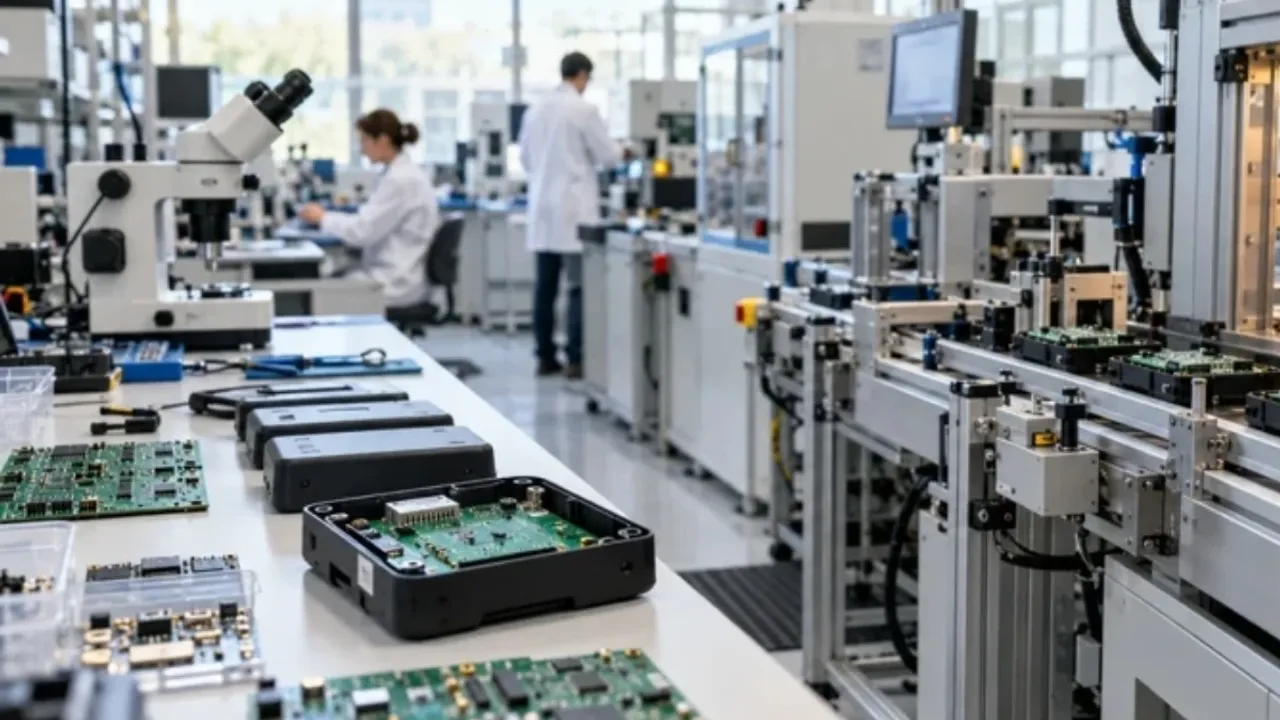
Üniversitelerde gerçekleştirilen araştırmalar sonucunda geliştirilen teknolojiler, başlangıç aşamasında laboratuvar ortamında veya sınırlı sayıda prototip üzerinden değerlendirilebiliyor.
Bir buluşun ticari ürüne dönüştürülmesi için ise farklı ölçeklerde üretim, kalite kontrol, tedarik ve pazarlama faaliyetlerinin yürütülmesi gerekebiliyor.
Yeni hüküm, teknoloji transfer ofislerinin bu aşamalarda doğrudan üretim tesisi kurabilmesine veya mevcut tesisler üzerinden faaliyette bulunabilmesine imkân tanıyor.
Örneğin bir üniversitede geliştirilen yeni bir üretim yöntemi veya teknolojik ürünün ticari ölçekte üretilmesi amacıyla uygun koşullarda üretim altyapısı oluşturulabilecek.
Ancak düzenleme, üniversitelerde ortaya çıkan her araştırma sonucunun otomatik olarak seri üretime geçirileceği anlamına gelmiyor.
Üretime geçiş kararı; teknolojinin niteliği, ekonomik uygulanabilirliği, finansman gereksinimleri ve ilgili mevzuat koşullarına bağlı olacak.
Mevcut Üretim Tesislerine Ortak Olma İmkânı
Yönetmelik değişikliğiyle teknoloji transfer ofislerine tanınan yetkiler arasında mevcut sınai ve ticari tesislere ortak olmak da bulunuyor.
Bu imkân, üniversitelerde geliştirilen teknolojilerin özel sektörün mevcut üretim kapasitesiyle buluşturulması açısından önem taşıyor.
Örneğin araştırma sonucunda geliştirilen bir teknolojinin ticarileştirilmesi için sıfırdan fabrika kurulması yerine, ilgili üretim altyapısına sahip bir işletmeyle ortaklık kurulması değerlendirilebilir.
Bu tür ortaklıklar, teknolojinin niteliğine göre üretim kapasitesinin artırılmasına veya ürünün pazara sunulmasına katkı sağlayabilir.
Ancak ortaklık kurulmasının hukuki ve mali koşulları, yalnızca yeni yönetmelik hükmüne dayanılarak belirlenmiyor.
Şirketler hukuku, sermaye işlemleri, fikrî mülkiyet hakları ve uygulanabilir diğer düzenlemelerin de dikkate alınması gerekiyor.
Ayrıca yönetmelik, özel sektördeki işletmelere teknoloji transfer ofisleriyle ortaklık kurma zorunluluğu getirmiyor.
Ortaklık ilişkileri, ilgili tarafların kararları ve geçerli mevzuat hükümleri çerçevesinde oluşturulabilecek.
Yeni Düzenleme Özel Sektör İçin Ne Anlama Geliyor?
Üniversitelerin araştırma kapasitesiyle sanayinin üretim deneyiminin bir araya gelmesi, yeni teknolojilerin geliştirilmesi ve ticarileştirilmesi açısından önem taşıyor.
Teknoloji transfer ofislerine tanınan yeni yetkiler, uygun projelerde üniversitelerle özel sektör arasında daha doğrudan üretim ortaklıklarının kurulmasına imkân sağlayabilir.
Özellikle araştırma sonuçlarının ticari ürüne dönüşebilmesi için laboratuvar ölçeği ile sanayi ölçeği arasındaki farkın giderilmesi gerekiyor.
Bu süreç, ürünün teknik özelliklerinin geliştirilmesini, üretim kapasitesinin oluşturulmasını ve ekonomik uygulanabilirliğinin değerlendirilmesini içerebiliyor.
Yeni düzenleme, teknoloji transfer ofislerinin bu aşamalarda daha geniş faaliyet seçeneklerine sahip olmasını sağlıyor.
Bununla birlikte yönetmelik değişikliğinin özel sektördeki bütün işletmeler için yeni bir teşvik, hibe veya vergi avantajı getirdiği sonucuna varılmamalı.
Düzenlemenin doğrudan konusu teknoloji transfer ofislerinin görev ve yetkilerinin genişletilmesidir.
Üniversite-Sanayi İş Birliğinde Yeni Model
Üniversite-sanayi iş birliği, akademik araştırmaların üretim süreçlerine aktarılmasını ve işletmelerin teknolojik ihtiyaçlarının bilimsel çalışmalarla ilişkilendirilmesini amaçlayan önemli bir faaliyet alanıdır.
Geleneksel uygulamalarda teknoloji transferi; patent lisanslama, danışmanlık, ortak araştırma projeleri veya yeni şirket kuruluşları üzerinden yürütülebiliyor.
13 Ekim 2026 tarihli yönetmelik değişikliği, bu faaliyetlere üretim tesisi kurma ve işletme seçeneğini de açık şekilde ekliyor.
Böylece uygun projelerde teknoloji transfer ofisleri, üretimin yalnızca planlanmasına veya fikrî mülkiyetin devrine aracılık etmek yerine üretim organizasyonunun doğrudan tarafı olabilecek.
Bu durum, araştırma sonuçlarının ticarileştirilmesi için farklı işletme modellerinin değerlendirilmesine imkân sağlayabilir.
Ancak hangi modelin kullanılacağı, ilgili üniversitenin ve teknoloji transfer ofisinin hukuki yapısına, projenin özelliklerine ve gerekli izinlere göre belirlenecek.
Üretim Tesisi Kurma Yetkisi Otomatik Ruhsat Anlamına Gelmiyor
Yeni yönetmelikte üretim tesisi kurma ve işletme yetkisi tanımlanırken ilgili mevzuat hükümlerinin saklı tutulduğu özellikle belirtiliyor.
Bu nedenle teknoloji transfer ofislerinin üretim tesisi kurabilmesi, iş yeri açma ve çalışma ruhsatı veya ilgili diğer izinlerden muaf oldukları anlamına gelmiyor.
Faaliyetin türüne göre çevre mevzuatı, iş sağlığı ve güvenliği, imar düzenlemeleri ve sektöre özgü izinler gündeme gelebilir.
Örneğin belirli bir üretim faaliyetinde çevresel izin veya teknik uygunluk belgesi gerekiyorsa yalnızca teknoloji transfer ofisi statüsüne sahip olmak bu yükümlülüğü ortadan kaldırmaz.
Benzer şekilde bir tesisin devralınması veya işletilmesi sırasında şirketler hukuku ve diğer ilgili hükümler uygulanmaya devam eder.
Bu nedenle yeni yetkinin kullanılması için hem teknoloji transferine ilişkin amaç şartlarının hem de ilgili üretim faaliyetinin mevzuat koşullarının karşılanması gerekiyor.
Fikrî Mülkiyet Hakları Nasıl Değerlendirilecek?
Üniversitelerde ortaya çıkan buluşların ticarileştirilmesinde fikrî mülkiyet hakları önemli bir yere sahip.
Araştırma sonucunda geliştirilen bir teknolojinin patent, faydalı model veya diğer fikrî mülkiyet haklarıyla korunması gündeme gelebiliyor.
Buluşun kim tarafından geliştirildiği, hak sahipliği, lisanslama koşulları ve teknoloji transferine ilişkin sözleşmeler, ticari faaliyetlerin yürütülmesinde önem taşıyor.
Teknoloji transfer ofislerinin yeni düzenleme kapsamında üretim tesisi kurabilmesi, üniversitelerde geliştirilen bütün buluşların fikrî mülkiyet haklarının otomatik olarak bu kuruluşlara devredildiği anlamına gelmiyor.
Hak sahipliğinin belirlenmesinde ilgili kanunlar ve sözleşmeler esas alınmaya devam edecek.
Özellikle 6769 sayılı Sınai Mülkiyet Kanunu kapsamında yükseköğretim kurumlarında gerçekleştirilen buluşlara ilişkin özel hükümler bulunuyor.
Bu nedenle üretime geçirilecek teknolojinin hukuki durumunun ve kullanım hakkının önceden belirlenmesi önem taşıyor.
Teknoloji Transfer Ofislerinde Sermaye ve Yatırım Planlaması
Üretim tesisi kurulması, mevcut tesislerin devralınması veya bir işletmeye ortak olunması, finansman gerektirebilen faaliyetler arasında bulunuyor.
Yeni düzenlemeyle teknoloji transfer ofislerinin bu alanlarda faaliyet gösterebilmesine imkân tanınması, ilgili kuruluşlar açısından yatırım ve bütçe planlamasını önemli hale getiriyor.
Örneğin bir üretim tesisinin kurulmasında bina, makine, teçhizat, yazılım ve işletme sermayesi gibi farklı finansman ihtiyaçları ortaya çıkabilir.
Mevcut bir şirkete ortak olunması durumunda ise sermaye payının edinilmesi ve yatırımın ekonomik değerinin belirlenmesi gerekebilir.
Ancak yönetmelik değişikliğinde bütün teknoloji transfer ofislerine belirli tutarda sermaye aktarılması veya doğrudan kamu finansmanı sağlanmasına ilişkin yeni bir hüküm bulunmuyor.
Yatırımların finansmanı, ilgili kuruluşun kaynakları ve uygulanabilir mevzuat hükümleri çerçevesinde değerlendirilecek.
Muhasebeciler ve Mali Müşavirler Açısından Önemi
Teknoloji transfer ofislerinin üretim tesisi kurma, işletme veya mevcut tesislere ortak olma yetkisi kazanması, muhasebe ve finansal raporlama açısından da önem taşıyor.
Yeni faaliyetlerin muhasebeleştirilmesi, işlemin hukuki ve ekonomik niteliğine göre farklı sonuçlar doğurabilir.
Örneğin üretim tesisi kurulması amacıyla edinilen makine ve ekipmanların muhasebeleştirilmesiyle başka bir şirkete sermaye ortaklığı yoluyla yatırım yapılması aynı işlem değildir.
Benzer şekilde araştırma ve geliştirme harcamaları, patent veya yazılım hakları ve üretim maliyetleri de farklı muhasebe esaslarına tabi olabilir.
Türkiye Finansal Raporlama Standartlarını uygulayan işletmeler açısından ilgili işlemlerin niteliğine göre TMS 16 Maddi Duran Varlıklar, TMS 38 Maddi Olmayan Duran Varlıklar ve diğer uygulanabilir standartların değerlendirilmesi gerekebilir.
Ortaklıkların finansal tablolarda gösterilmesinde ise sahiplik oranı ve kontrol ilişkisi gibi unsurlar önem taşıyabilir.
Ancak teknoloji transfer ofislerinin tamamının aynı finansal raporlama çerçevesine tabi olduğu varsayılmamalı.
Her kuruluşun muhasebe yükümlülükleri, hukuki statüsü ve tabi olduğu düzenlemeler çerçevesinde belirlenmelidir.
Ar-Ge Giderleri ile Üretim Giderleri Birbirinden Ayrılmalı
Teknoloji transfer ofislerinin araştırma sonuçlarından hareketle üretim faaliyetine başlaması, farklı nitelikteki harcamaların muhasebeleştirilmesini gündeme getirebilir.
Araştırma faaliyetleri sırasında ortaya çıkan giderler ile seri üretim aşamasındaki maliyetlerin muhasebe niteliği farklılaşabiliyor.
Örneğin bir teknolojinin araştırma aşamasındaki harcamaları, ilgili finansal raporlama hükümleri kapsamında değerlendiriliyor.
Teknolojinin ticarileştirilmesi için üretim makinesi satın alınması ise farklı muhasebe kurallarının uygulanmasını gerektirebilir.
Üretim sürecinde ortaya çıkan ham madde, işçilik ve genel üretim giderleri de ürün maliyetlerinin belirlenmesinde önem taşıyor.
Bu nedenle Ar-Ge projelerinden seri üretime geçişte proje harcamaları ile ticari üretim giderlerinin düzenli şekilde ayrıştırılması faydalı olabilir.
Ancak bu ayrım yapılırken yalnızca projenin adının Ar-Ge olması veya ticari üretime geçildiğinin belirtilmesi yeterli değildir.
İşlemlerin gerçek niteliği ve ilgili muhasebe hükümleri dikkate alınmalıdır.
Yeni Düzenleme Vergi Muafiyeti Getiriyor Mu?
13 Ekim 2026 tarihli yönetmelik değişikliği, teknoloji transfer ofislerine üretim ve ortaklık faaliyetlerinde bulunma yetkisi tanıyor.
Ancak değişiklik metninde teknoloji transfer ofisleri için yeni bir genel kurumlar vergisi veya katma değer vergisi muafiyeti belirlenmiyor.
Bu nedenle üretim tesisi kurulması ya da mevcut bir şirkete ortak olunması halinde ortaya çıkabilecek vergi yükümlülüklerinin ayrıca değerlendirilmesi gerekiyor.
Teknoloji geliştirme bölgeleri, Ar-Ge faaliyetleri veya sınai mülkiyet haklarıyla ilgili bazı vergisel teşvik ve istisnalar farklı mevzuat hükümlerinde düzenlenmiş olabilir.
Ancak bu teşviklerin uygulanabilmesi için ilgili kanuni şartların karşılanması gerekir.
Teknoloji transfer ofisinin yeni yetki kapsamında faaliyet göstermesi, tek başına bütün vergi teşviklerinden yararlanma hakkı sağladığı anlamına gelmiyor.
Dolayısıyla muhasebeciler ve mali müşavirler açısından yeni üretim veya ortaklık işlemlerinin vergisel sonuçlarının faaliyet bazında değerlendirilmesi önem taşıyor.
Teknoloji Transfer Ofisleri Herhangi Bir Fabrikayı Satın Alabilecek Mi?
Yönetmelikte mevcut üretim tesislerinin devralınmasına veya bu tesislere ortak olunmasına açık şekilde izin veriliyor.
Ancak bu yetki belirli bir amaca bağlı olarak tanımlandı.
Üniversitede gerçekleştirilen araştırma ve geliştirme faaliyetleri sonucunda ortaya çıkan bilgi, buluş ve teknolojilerin ölçeklendirilmesi, seri üretimi veya doğrudan ticarileştirilmesi hedefleniyor.
Bu nedenle düzenleme, teknoloji transfer ofislerinin üniversite araştırmalarıyla ilgisi bulunmayan bütün ticari faaliyetleri sınırsız şekilde üstlenebileceği anlamına gelmiyor.
Özellikle tesis devri veya ortaklık işlemlerinde faaliyetin yönetmelikte belirtilen amaçlarla bağlantılı bulunması önem taşıyor.
Ayrıca devir ve ortaklık işlemleri için uygulanabilir şirketler hukuku ve diğer ilgili mevzuat hükümleri geçerliliğini koruyor.
Düzenleme Hangi Tarihte Yürürlüğe Girdi?
Yükseköğretim Kurumları Teknoloji Transfer Ofisi Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 13 Ekim 2026 tarihli ve 33399 sayılı Resmî Gazete'de yayımlandı.
Yönetmeliğin ikinci maddesine göre değişiklikler yayımı tarihinde yürürlüğe girdi.
Dolayısıyla yeni yetkilerin yürürlüğe girmesi için ileri bir tarih belirlenmedi.
Bununla birlikte bu durum, bütün teknoloji transfer ofislerinin aynı tarihte üretim tesisine sahip olduğu veya faaliyetlere başladığı anlamına gelmiyor.
Somut üretim yatırımlarının gerçekleştirilmesi için ilgili kuruluşların karar ve işlem süreçlerinin tamamlanması gerekiyor.
Yönetmelik hükümleri Yükseköğretim Kurulu Başkanı tarafından yürütülecek.
Üniversitelerde Geliştirilen Teknolojilerin Ticarileştirilmesinde Yeni Dönem
13 Ekim 2026 tarihinde yürürlüğe giren yönetmelik değişikliği, üniversitelerin teknoloji transfer ofislerine yeni üretim ve yatırım yetkileri kazandırdı.
Buna göre teknoloji transfer ofisleri, üniversitelerdeki araştırma ve geliştirme faaliyetlerinden doğan bilgi, buluş ve teknolojilerin ticarileştirilmesi amacıyla sınai ve ticari nitelikte üretim tesisleri kurabilecek.
Ayrıca şube açabilecek, mevcut üretim tesislerini devralabilecek, işletebilecek veya bu tesislere ortak olabilecek.
Yeni düzenleme, üniversite-sanayi iş birliğinin üretim ve yatırım boyutunda geliştirilmesine yönelik hukuki imkânları genişletiyor.
Ancak üretim, yatırım ve ortaklık faaliyetlerinin ilgili mevzuat hükümlerine uygun yürütülmesi gerekecek.
Üniversiteler, araştırmacılar ve özel sektör işletmeleri açısından yeni yetkiler, akademik bilgi ve teknolojilerin ekonomik değere dönüştürülmesinde farklı iş birliği modellerinin değerlendirilmesine imkân sağlayabilecek.
Muhasebeciler, mali müşavirler ve finans yöneticileri bakımından ise üretim yatırımlarının, fikrî mülkiyet haklarının ve şirket ortaklıklarının finansal ve vergisel sonuçlarının doğru değerlendirilmesi önem taşıyor.