
Güneş Paneli Bağlantı Kutularına Damping Vergisi Geldi
Ticaret Bakanlığı, Çin Halk Cumhuriyeti menşeli bazı güneş paneli bağlantı kutularının ithalatına yönelik yürüttüğü damping soruşturmasını tamamladı. 23 Eylül 2026 tarihli Resmî Gazete’de yayımlanan İthalatta Haksız Rekabetin Önlenmesine İlişkin Tebliğ ile belirli ürünlerin ithalatında yüzde 38,23 ile yüzde 57,11 arasında değişen oranlarda dampinge karşı kesin önlem uygulanmasına karar verildi.
Düzenleme özellikle güneş enerjisi sektöründe faaliyet gösteren ithalatçıları, panel üreticilerini, EPC şirketlerini ve söz konusu parçaları tedarik zincirinde kullanan işletmeleri doğrudan ilgilendiriyor.
Hangi Ürünler Kapsama Alındı?
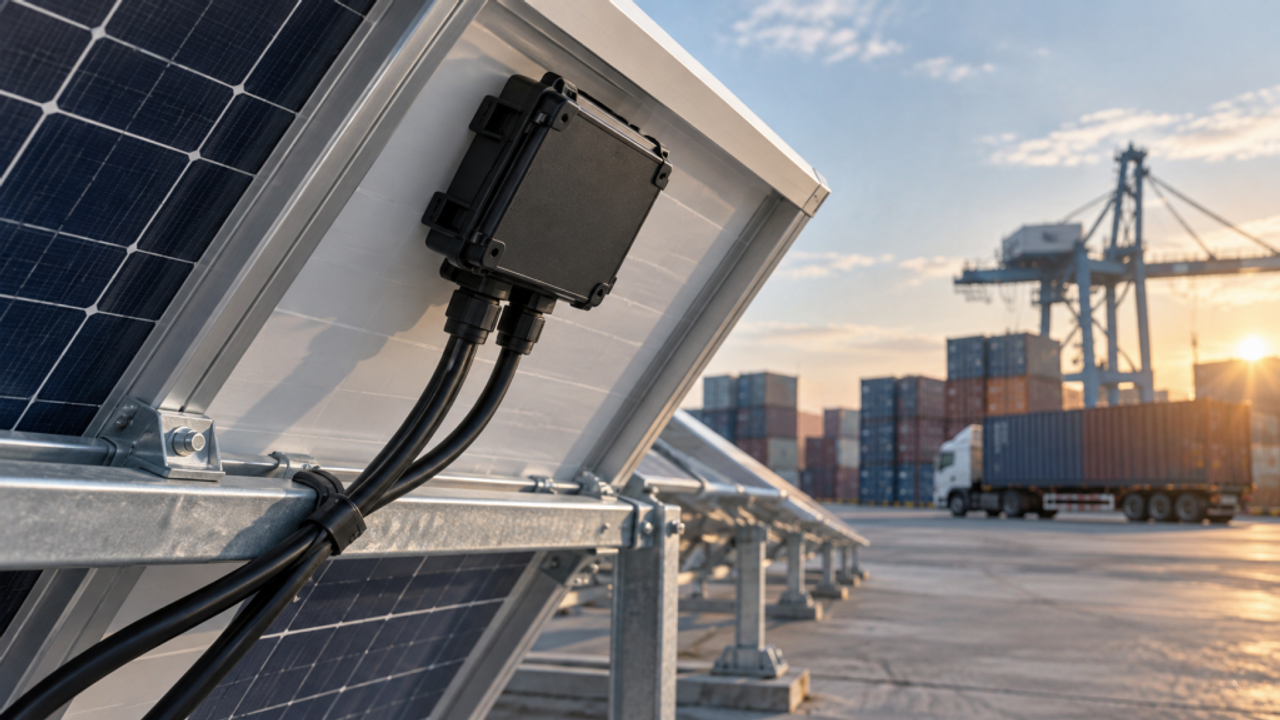
Damping önlemi, güneş panellerinde kullanılan bağlantı kutularını kapsıyor.
Tebliğde üç ayrı gümrük tarife istatistik pozisyonu yer alıyor:
8544.42.90.00.11 GTİP kapsamında sınıflandırılan güneş panelleri için bağlantı kutuları,
8544.60.10.00.11 GTİP kapsamında yer alan bağlantı kutuları,
8544.60.90.00.00 GTİP kapsamında sınıflandırılan ve yalnızca güneş panelleri için kullanılan diğer tür iletkenli bağlantı kutuları.
Bu nedenle ithalatçı firmaların ürünün yalnızca ticari tanımına değil, doğru GTİP sınıflandırmasına da dikkat etmesi gerekiyor.
Damping Soruşturması 2025 Yılında Başlatılmıştı
Soruşturmanın temelinde yerli üreticilerin yaptığı başvuru bulunuyor.
Çin menşeli ürünlerin dampingli fiyatlarla Türkiye’ye ithal edildiği ve bu durumun yerli üretim dalında zarara neden olduğu iddiasıyla 25 Mayıs 2025 tarihinde soruşturma başlatılmıştı.
Ticaret Bakanlığı İthalat Genel Müdürlüğü tarafından yürütülen inceleme sonucunda, soruşturma konusu ithalatın dampingli olduğu ve yerli üretim dalında zarara yol açtığı sonucuna ulaşıldı.
Bu tespit üzerine dampinge karşı kesin önlem uygulanmasına karar verildi.
Belirli Firmalar İçin Oran Yüzde 38,23
Tebliğde adı açıkça belirtilen bazı Çinli üretici ve ihracatçı şirketler için dampinge karşı önlem oranı CIF bedelin yüzde 38,23’ü olarak belirlendi.
Bu kapsama giren firmalar arasında Zhejiang Twinsel Electronic Technology Co., Ltd., Risen (Ningbo) New Material Co., Ltd., QC Solar (Suzhou) Corporation, QC Solar (JiangSu) Corporation ve Zhejiang Chint Xinhui PV Co., Ltd. bulunuyor.
Söz konusu üreticilerden gerçekleştirilecek ve Tebliğ kapsamına giren ithalatta yüzde 38,23 oranındaki önlem dikkate alınacak.
Diğer Üreticiler İçin Oran Yüzde 57,11
Tebliğde özel olarak sayılmayan diğer Çinli üreticilerden yapılacak ithalatta ise daha yüksek bir oran uygulanacak.
Bu firmalardan ithal edilen kapsamdaki güneş paneli bağlantı kutularında dampinge karşı kesin önlem CIF bedelin yüzde 57,11’i olarak belirlendi.
Dolayısıyla aynı ürünün maliyeti, tedarik edilen üreticiye göre önemli ölçüde değişebilecek.
İthalatçı şirketlerin sipariş veya sözleşme aşamasında yalnızca ürün fiyatını değil, uygulanacak damping önlemini de toplam maliyet hesabına eklemesi gerekiyor.
CIF Bedel Üzerinden Hesaplanacak
Damping vergisi hesaplanırken CIF bedel esas alınıyor.
CIF bedel; malın bedelinin yanı sıra taşıma ve sigorta maliyetlerini de içeren ithalat değerini ifade ediyor.
Bu nedenle uygulanacak yüzde 38,23 veya yüzde 57,11 oranındaki önlem yalnızca ürünün çıplak satış fiyatı üzerinden değerlendirilmemeli.
Nakliye ve sigorta maliyetlerinin de hesaplamaya dahil olması, ithalatın toplam vergi yükünü artırabiliyor.
İthalat Maliyeti Nasıl Etkilenecek?
Yeni önlem, bağlantı kutularını Çin’den ithal eden şirketlerin maliyet yapısını doğrudan değiştiriyor.
Örneğin yüksek hacimli ithalat yapan bir güneş paneli üreticisi açısından damping önlemi, birim maliyette önemli artış yaratabilir. Bunun sonucu olarak üretim maliyetleri, teklif fiyatları ve proje bütçeleri yeniden hesaplanmak zorunda kalabilir.
Özellikle önceden fiyat verilmiş ancak henüz ithalatı tamamlanmamış projelerde ek maliyet riski ortaya çıkabilir.
Bu nedenle ithalatçılar mevcut siparişlerini, açık akreditiflerini, teslimat takvimlerini ve devam eden projelerdeki fiyat taahhütlerini yeni oranlar açısından yeniden incelemeli.
Muhasebe Açısından Nasıl Takip Edilmeli?
Dampinge karşı uygulanan mali yükümlülüklerin ithal edilen malın maliyetine etkisi muhasebe açısından da önem taşıyor.
İthalat sırasında ödenen ve doğrudan malın edinilmesiyle bağlantılı olan vergi ve benzeri mali yüklerin stok maliyeti açısından doğru değerlendirilmesi gerekiyor.
Şirketlerin gümrük beyannamesi, fatura, navlun, sigorta ve damping önlemine ilişkin ödeme kayıtlarını birbiriyle uyumlu şekilde muhafaza etmesi önem taşıyor.
Özellikle ithal edilen ürünün üretimde kullanılacağı durumlarda oluşan ek maliyetin mamul maliyetlerine nasıl dağıtılacağı da muhasebe birimleri tarafından doğru şekilde belirlenmeli.
Tedarikçi Seçimi Daha Kritik Hale Geldi
Yeni önlemle birlikte yalnızca ülke değil, üretici firma bazında da maliyet farklılığı oluştu.
Tebliğde belirtilen bazı şirketler yüzde 38,23 oranına tabi olurken diğer üreticiler için yüzde 57,11 uygulanması, satın alma birimlerinin tedarikçi seçimini yeniden değerlendirmesini gerektirebilir.
Ancak yalnızca daha düşük damping oranına tabi üreticiyi tercih etmek yeterli olmayabilir.
Üreticinin Tebliğde belirtilen firma olduğunun, ticari belgelerde doğru şekilde gösterildiğinin ve ithalatın gerçekten ilgili üreticiye ait olduğunun teyit edilmesi gerekiyor.
GTİP Hatası Ek Vergi ve Ceza Riski Doğurabilir
Damping önlemlerinde doğru GTİP kullanılması kritik öneme sahip.
Ürünün yanlış tarife pozisyonunda beyan edilmesi, gümrük idaresi tarafından sonradan yapılacak kontrollerde ek tahakkuk, gecikme yükü ve idari yaptırım riskine neden olabilir.
Bu nedenle ithalatçı firmaların ürün teknik özelliklerini, kataloglarını ve sınıflandırma bilgilerini gümrük müşavirleriyle birlikte yeniden kontrol etmesi önem taşıyor.
Özellikle farklı özelliklere sahip bağlantı kutularının hangi GTİP altında değerlendirileceği konusunda tereddüt bulunuyorsa işlem öncesinde sınıflandırmanın netleştirilmesi gerekiyor.
Önlem Beş Yıl Sürebilecek
Dampinge karşı kesin önlemler genel olarak yürürlüğe girdikleri tarihten itibaren beş yıllık dönem için uygulanıyor.
Bu süre sonunda önlem kural olarak sona erebiliyor. Ancak sürenin bitiminden önce nihai gözden geçirme soruşturması başlatılması halinde önlemin soruşturma tamamlanıncaya kadar uygulanmaya devam etmesi mümkün.
Bu nedenle güneş enerjisi sektöründeki şirketlerin düzenlemeyi geçici ve kısa süreli bir maliyet değişikliği olarak değerlendirmemesi gerekiyor.
Tedarik stratejileri ve uzun vadeli proje maliyetlerinin bu yeni yapı dikkate alınarak oluşturulması önem taşıyor.
Şirketler Ne Yapmalı?
Çin’den güneş paneli bağlantı kutusu ithal eden şirketlerin öncelikle kullandıkları GTİP numaralarını kontrol etmesi gerekiyor.
Ardından mevcut ve planlanan siparişlerde üretici firma bazında uygulanacak yüzde 38,23 veya yüzde 57,11 oranındaki damping önlemi toplam maliyet hesaplarına dahil edilmeli.
Satın alma, dış ticaret, muhasebe ve finans ekiplerinin birlikte çalışarak mevcut proje bütçelerini yeniden değerlendirmesi önem taşıyor.
Özellikle uzun vadeli fiyat taahhüdü verilen güneş enerjisi projelerinde yeni ithalat maliyetlerinin kârlılık üzerinde yaratabileceği etki ayrıca analiz edilmeli.
23 Eylül 2026 tarihinde yürürlüğe giren düzenleme, güneş enerjisi sektöründe ithalat maliyetlerini ve tedarikçi tercihlerini doğrudan etkileyen önemli bir ticaret politikası önlemi niteliğinde.