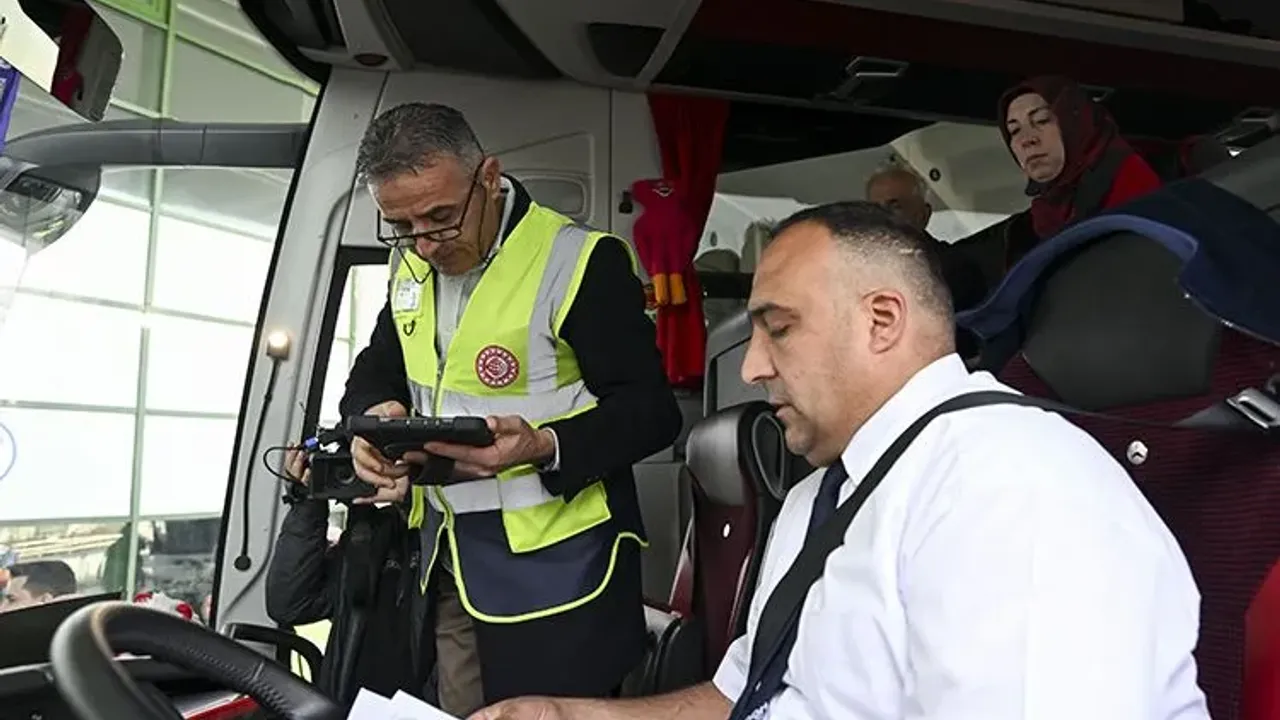

Ulaştırma Denetimlerinde Tutanak Düzenleme Yetkisi Genişletildi
Ulaştırma sektöründe faaliyet gösteren işletmeleri ilgilendiren denetim mevzuatında yeni bir değişiklik yapıldı. 9 Ekim 2026 tarihli Resmî Gazete’de yayımlanan düzenlemeyle Ulaştırma Hizmetleri Denetim Yönetmeliği’nin bazı maddeleri güncellendi, denetim tutanaklarını düzenlemeye yetkili personelin kapsamı yeniden tanımlandı ve yönetmeliğin Ek-4 ile Ek-5 formları değiştirildi.
Yeni düzenleme özellikle karayolu taşımacılığı ve ulaştırma faaliyetlerinde denetim, idari yaptırım ve tutanak süreçlerini takip eden şirketler açısından önem taşıyor.
Düzenleme 9 Ekim 2026’da Yürürlüğe Girdi
Ulaştırma Hizmetleri Denetim Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 9 Ekim 2026 tarihli ve 33395 sayılı Resmî Gazete’de yayımlandı.
Yönetmelik aynı gün yürürlüğe girdi.
Bu nedenle ulaştırma sektöründe faaliyet gösteren şirketlerin denetim ve idari yaptırım süreçlerinde yeni hükümleri dikkate alması gerekiyor.
Tutanak Düzenleme Yetkisi Yeniden Tanımlandı
Düzenlemenin en önemli değişikliklerinden biri Yönetmeliğin 26’ncı maddesinde yapıldı.
Buna göre 655 sayılı Kanun Hükmünde Kararnamenin 28 ve 28/A maddeleri kapsamında düzenlenecek tutanakları düzenlemeye görevli Bakanlık ve İdare personeli ile ilgili maddelerde belirtilen diğer kurumların personeli yetkili olacak.
Bu değişiklik, denetim tutanaklarının kimler tarafından düzenlenebileceğine ilişkin yetki çerçevesini güncel mevzuatla uyumlu hale getiriyor.
Diğer Kamu Kurumlarının Personeli de Yetkili Olabilecek
Yeni hüküm yalnızca Ulaştırma ve Altyapı Bakanlığı personelini kapsamıyor.
655 sayılı KHK’nın ilgili maddelerinde belirtilen diğer kurumların personeli de gerekli durumlarda tutanak düzenleyebilecek.
Bu durum ulaştırma sektöründeki denetimlerin farklı kamu birimleri arasında daha koordineli yürütülmesine imkân sağlayabilir.
Şirketler açısından ise denetim yapan personelin yalnızca Bakanlık görevlilerinden oluşacağı varsayımı artık doğru olmayabilir.
Denetimlerde Yetki Belgesi Kontrol Edilmeli
Şirketler denetim sırasında işlem yapan görevlinin hangi mevzuat kapsamında hareket ettiğini kontrol edebilir.
Denetim tutanağının yetkili kişi tarafından düzenlenmesi, idari işlem sürecinin temel unsurlarından biri.
Bu nedenle şirketlerin hukuk veya uyum birimleri denetim sırasında düzenlenen tutanakların tarihini, içeriğini ve düzenleyen personelin sıfatını kayıt altına almalı.
Daha sonra yapılabilecek itirazlarda bu belgeler önemli hale gelebilir.
655 Sayılı KHK’ya Yapılan Atıflar Güncellendi
Yönetmelikte çeşitli maddelerde 655 sayılı Kanun Hükmünde Kararnamenin belirli maddelerine yapılan atıflar da değiştirildi.
Daha önce yalnızca Kararnamenin 28’inci maddesine yapılan bazı göndermeler genel olarak Kararnameye yapılan atıf haline getirildi.
Bu değişiklik teknik görünse de mevzuatın güncel idari yapı ve yaptırım hükümleriyle uyumlaştırılması açısından önemli.
Şirket içi mevzuat listelerinde eski madde atıflarının kullanılmaması gerekiyor.
Bakanlar Kurulu Kararı İfadesi Kaldırıldı
Yönetmeliğin kapsam maddesinde bulunan “Bakanlar Kurulu Kararı ile yürürlüğe konulan” ifadesi yürürlükten kaldırıldı.
Bu değişiklik de mevzuat terminolojisinin mevcut yönetim sistemine uyarlanması kapsamında değerlendiriliyor.
Şirketlerin eski mevzuat metinlerine dayanan prosedür veya eğitim dokümanları varsa bunların güncellenmesi yararlı olabilir.
Ek-4 ve Ek-5 Formları Değişti
Yönetmelik değişikliği yalnızca madde metinleriyle sınırlı kalmadı.
Yönetmeliğin Ek-4 ve Ek-5 bölümleri de yenilendi.
Bu ekler denetim ve tutanak süreçlerinde kullanılan uygulama belgeleri açısından önem taşıyor.
Dolayısıyla sahada veya şirket içinde eski form örneklerini kullanan birimlerin güncel belgeleri esas alması gerekiyor.
Eski Formların Kullanılması Risk Yaratabilir
Denetim süreçlerinde kullanılan form ve tutanakların güncel mevzuata uygun olması önemli.
Eski form üzerinden işlem yapılması, kayıtların eksik veya güncel olmayan bilgilerle oluşturulmasına neden olabilir.
Bu nedenle şirketlerin hem kendi kontrol formlarını hem de kamu denetimlerinde kullanılan belgeleri yeni Ek-4 ve Ek-5’e göre incelemesi faydalı olacaktır.
Özellikle çok sayıda araç ve sürücü yöneten şirketlerde merkezi bir belge yönetim sistemi kullanılabilir.
Ulaştırma Şirketleri Hangi Alanlarda Denetleniyor?
Ulaştırma denetimleri taşıt, sürücü, yetki belgesi ve faaliyetin mevzuata uygunluğu gibi birçok alanı kapsayabiliyor.
Karayolu taşımacılığı yapan firmalarda faaliyet türüne göre farklı belge ve kurallar uygulanabiliyor.
Bu nedenle işletmenin yalnızca araç ruhsatı ve sürücü belgelerini kontrol etmesi yeterli olmayabilir.
Yetki belgeleri, taşıt kayıtları, faaliyet kapsamı ve diğer yükümlülüklerin de güncel olması gerekiyor.
Yetki Belgeleri Düzenli Kontrol Edilmeli
Taşımacılık sektöründe faaliyet gösteren birçok işletme belirli yetki belgelerine tabi.
Belgenin süresinin dolması, taşıtların belgeye doğru şekilde kayıtlı olmaması veya işletmenin yetkisi dışında faaliyet göstermesi idari yaptırım riski yaratabilir.
Bu nedenle şirketler yetki belgelerinin geçerlilik sürelerini merkezi olarak takip etmeli.
Belge yenileme işlemleri son güne bırakılmamalı.
Araç Listeleri Güncel Tutulmalı
Şirket filosuna yeni araç eklenmesi veya mevcut aracın filodan çıkarılması durumunda ilgili kayıtların da güncellenmesi gerekiyor.
Fiili araç listesi ile resmi sistemlerdeki kayıtların farklı olması denetim sırasında sorun yaratabilir.
Kiralık araç kullanılan işletmelerde sözleşme ve yetkilendirme belgeleri de ayrıca kontrol edilmeli.
Özellikle büyük filolarda aylık araç mutabakatı yapılması yararlı olabilir.
Sürücü Belgeleri de Denetim Kapsamında
Ulaştırma faaliyetlerinde yalnızca şirket belgeleri değil sürücülerin sahip olması gereken belgeler de önem taşıyor.
Faaliyet türüne göre sürücü belgesi, mesleki yeterlilik veya diğer belgeler aranabilir.
Süresi dolmuş veya eksik belgeyle çalışan sürücü şirket açısından idari risk oluşturabilir.
İnsan kaynakları ile operasyon birimlerinin belge sürelerini birlikte takip etmesi bu nedenle önemli.
Elektronik Denetimler Artabilir
Ulaştırma sektöründeki denetimlerin önemli bölümü artık elektronik kayıt sistemleri üzerinden de yürütülebiliyor.
Taşıt, yetki belgesi ve işletme kayıtlarının kamu sistemlerinden karşılaştırılması mümkün.
Bu nedenle yalnızca fiziksel yol denetimlerine hazırlanmak yeterli değil.
Sistemde bulunan kayıtların fiili durumla sürekli uyumlu olması gerekiyor.
Denetim Tutanağı Sonraki Sürecin Temel Belgesi
Bir ihlalin tespiti halinde düzenlenen tutanak, sonraki idari yaptırım sürecinin temel dayanaklarından biri olabiliyor.
Bu nedenle tutanak içeriğinin şirket tarafından dikkatle incelenmesi gerekiyor.
Araç plakası, şirket bilgileri, ihlal tarihi ve mevzuat maddesi gibi bilgilerin doğru olması önemli.
Hatalı bilgiler bulunması halinde gerekli hukuki yollar süresi içinde değerlendirilmelidir.
Tebligatlar Yakından Takip Edilmeli
Denetim sonrasında idari para cezası veya başka bir işlem uygulanması halinde tebligat süreci başlıyor.
Şirketlerin elektronik ve fiziki tebligat kanallarını düzenli kontrol etmesi gerekiyor.
Tebligatın şirket içerisinde ilgili birime geç iletilmesi itiraz veya ödeme süresinin kaçırılmasına neden olabilir.
Bu nedenle ulaştırma şirketlerinde merkezi tebligat takibi kurulması faydalı olabilir.
Saha Personeli Mevzuat Değişikliğinden Haberdar Edilmeli
Yeni düzenlemenin yalnızca hukuk veya yönetim birimleri tarafından bilinmesi yeterli değil.
Sürücüler, operasyon yöneticileri ve filo sorumluları da denetim sırasında hangi belgelerin ibraz edilmesi gerektiğini bilmeli.
Personelin denetim görevlileriyle iletişim şekli ve belge teslim prosedürü de şirket içinde standartlaştırılabilir.
Bu yaklaşım yanlış anlaşılma ve eksik belge sunma riskini azaltabilir.
Denetim Anında Belgeler Erişilebilir Olmalı
Mevzuata uygun belgeye sahip olmak kadar gerektiğinde belgeyi ibraz edebilmek de önemli.
Belgelerin şirket merkezinde bulunması ancak saha personelinin ulaşamaması operasyonel sorun yaratabilir.
Dijital belge yönetimi kullanılması halinde yetkili personelin gerekli dokümanlara hızlı şekilde erişmesi sağlanabilir.
Ancak kullanılan dijital belgelerin mevzuat açısından kabul edilebilir formatta olması da kontrol edilmeli.
Grup Şirketlerinde Yetki ve Sorumluluk Karışmamalı
Birden fazla şirket üzerinden taşımacılık faaliyeti yürüten gruplarda araç, sürücü ve yetki belgelerinin hangi şirkete ait olduğu açık olmalı.
Bir şirketin yetki belgesinin diğer şirketin faaliyeti için kullanılabileceği varsayımı ciddi risk doğurabilir.
Her tüzel kişinin kendi faaliyet ve belge yapısı ayrıca değerlendirilmeli.
Şirketler arası hizmet ilişkileri de yazılı sözleşmelerle desteklenebilir.
Alt Yüklenici Taşımacılar da Kontrol Edilmeli
Taşıma işinin başka firmalara yaptırılması, asıl şirketin risklerinin tamamen ortadan kalktığı anlamına gelmez.
Alt yüklenici taşımacının yetki belgeleri ve araçlarının uygunluğu kontrol edilmeli.
Özellikle düzenli hizmet alınan firmalar için periyodik belge doğrulama sistemi kurulabilir.
Aksi halde tedarik zincirindeki bir uygunsuzluk şirket operasyonlarını da etkileyebilir.
İdari Para Cezaları Finansal Risk Oluşturabilir
Ulaştırma mevzuatına aykırılık sonucu doğan idari para cezaları şirketlerin maliyetlerini artırabilir.
Çok sayıda araçla çalışan işletmelerde aynı tür ihlalin filonun farklı araçlarında tekrarlanması toplam ceza tutarını ciddi seviyelere çıkarabilir.
Bu nedenle şirketler yalnızca tek tek cezaları değil, ihlalin sistematik nedenini araştırmalı.
Tekrarlayan hatalarda süreç veya eğitim eksikliği bulunabilir.
Ceza Ödemek Sorunu Çözmeyebilir
İdari para cezasının ödenmesi, ihlalin tekrarını engellemez.
Şirketin aynı eksikliği devam ettirmesi halinde yeni denetimlerde tekrar yaptırım uygulanabilir.
Bu nedenle her ceza veya tutanak sonrasında kök neden analizi yapılması yararlı olabilir.
Amaç yalnızca cezayı kapatmak değil, ihlali doğuran süreci düzeltmek olmalı.
İç Denetim Listeleri Güncellenmeli
9 Ekim 2026 tarihli değişiklik sonrasında ulaştırma şirketlerinin kendi iç denetim listelerini güncellemesi gerekiyor.
Özellikle tutanak süreçleri, güncellenen mevzuat atıfları ve Ek-4 ile Ek-5 belgeleri kontrol edilmeli.
Araç, sürücü ve yetki belgelerinin düzenli kontrolü için sorumlu kişiler belirlenebilir.
Böylece resmi denetim öncesinde eksikliklerin şirket tarafından tespit edilmesi mümkün olur.
Hukuk ve Operasyon Birlikte Çalışmalı
Ulaştırma mevzuatı çoğu zaman operasyon birimlerinin günlük faaliyetleriyle doğrudan bağlantılı.
Bu nedenle hukuk veya uyum biriminin mevzuatı takip etmesi tek başına yeterli değil.
Yapılan değişikliklerin operasyon prosedürlerine aktarılması gerekiyor.
Hukuk, filo yönetimi, insan kaynakları ve operasyon ekipleri ortak bir mevzuat kontrol sistemi oluşturabilir.
İşletmeler Ne Yapmalı?
Ulaştırma sektöründe faaliyet gösteren işletmelerin öncelikle 9 Ekim 2026 tarihli Yönetmelik değişikliğini şirket içi mevzuat kayıtlarına eklemesi gerekiyor.
Eski Ek-4 ve Ek-5 formlarının kullanılıp kullanılmadığı kontrol edilmeli.
Denetim tutanaklarını düzenlemeye yetkili personelin kapsamının genişletildiği dikkate alınmalı.
Araç, sürücü, yetki belgesi ve faaliyet kayıtları yeniden gözden geçirilmeli.
Saha personeli de yeni denetim yapısı hakkında bilgilendirilmeli.
Yeni düzenleme doğrudan yeni bir ceza tutarı getirmekten çok, ulaştırma denetimlerinde yetki ve belge yapısını güncelliyor. Ancak tutanak düzenleme yetkisinin daha açık ve geniş şekilde tanımlanması, ulaştırma şirketleri açısından mevzuata sürekli uyumun önemini daha da artırıyor.