
Sat ve geri kirala modeli şirketlerin makine ve gayrimenkullerini kullanmaya devam ederken finansman sağlamasına imkân veriyor. Sale and leaseback işlemlerinin kurumlar vergisi, KDV, muhasebe ve finansman boyutlarını inceleyin.
Şirket Varlığını Satmadan Finansman Sağlamak Mümkün: Sat ve Geri Kirala Modeli Nasıl Çalışıyor?
Şirketlerin finansman ihtiyacını karşılamak için başvurabileceği yöntemler yalnızca klasik banka kredilerinden oluşmuyor. İşletmenin bilançosunda bulunan bir makine, tesis veya gayrimenkul, faaliyetlerde kullanılmaya devam edilirken finansman kaynağına dönüştürülebiliyor. Bunun önemli örneklerinden biri sat ve geri kirala (sale and leaseback) modeli.
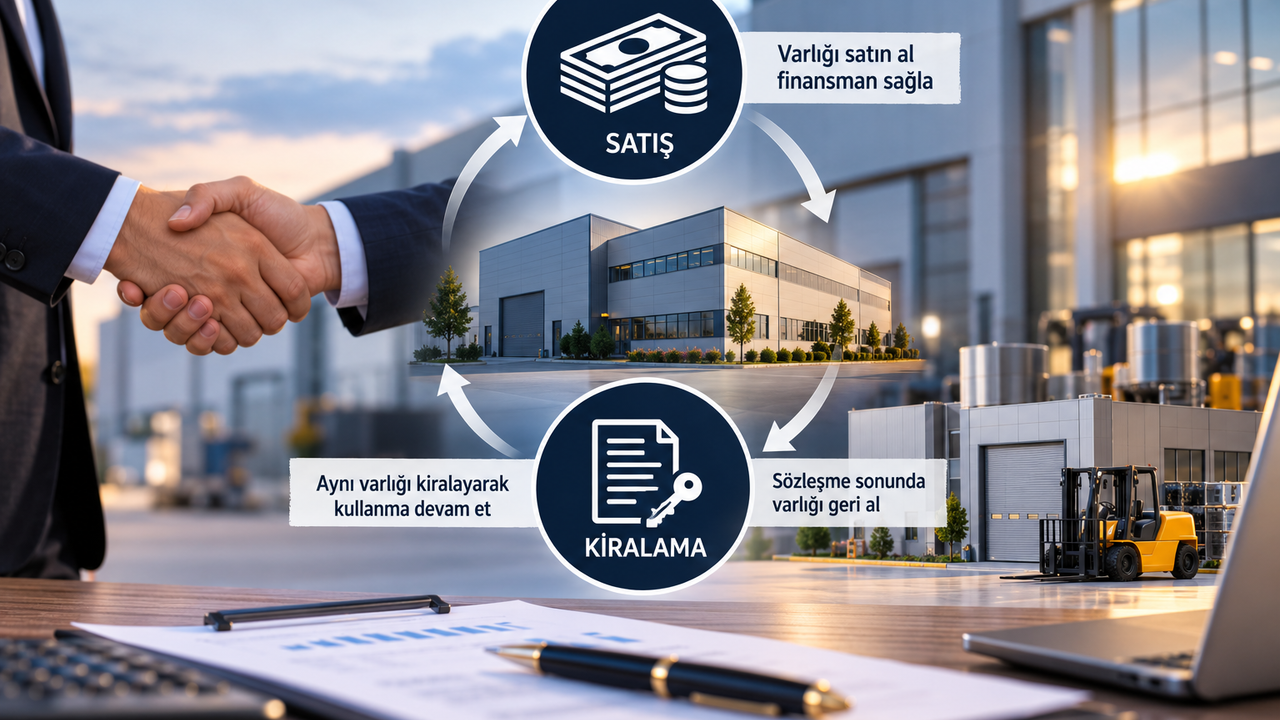
Bu yöntemde şirket sahip olduğu taşınır veya taşınmazı finansal kiralama şirketine, katılım bankasına ya da kalkınma ve yatırım bankasına devrediyor. Ardından aynı varlığı kiralayarak kullanmaya devam ediyor. Sözleşmenin sonunda ise varlığın yeniden şirkete devredilmesi öngörülüyor.
Böylece işletme üretimde veya faaliyetlerinde kullandığı varlıktan vazgeçmeden, o varlığa bağlanmış sermayeyi finansmana dönüştürebiliyor.
Sat ve Geri Kirala Sisteminin Temel Mantığı
Uygulamada işlem birkaç aşamada gerçekleşiyor:
-
Satış ve Mülkiyet Devri: Şirket öncelikle sahip olduğu varlığı finansman sağlayan kuruluşa satıyor ve satış bedelini tahsil ediyor. Varlığın hukuki mülkiyeti karşı tarafa geçiyor.
-
Kullanım Hakkı: Şirket aynı varlığı finansal kiralama sözleşmesi kapsamında kullanmaya devam ediyor.
-
Geri Devir: Şirket belirlenen dönemlerde kira ödemelerini gerçekleştiriyor. Sözleşme şartlarının tamamlanmasının ardından varlık tekrar şirkete devrediliyor.
Bu nedenle sat ve geri kirala işlemini klasik bir varlık satışı gibi değerlendirmek doğru değil. İşlemin ekonomik amacı, işletmenin kullandığı varlığı elden çıkarmaktan ziyade varlığın değerini finansman kaynağına çevirmek.
Duran Varlığa Bağlı Kaynak Nakde Dönüşebiliyor
Özellikle yüksek değerde makine, tesis veya gayrimenkule sahip şirketlerde bilanço güçlü görünmesine rağmen nakit ihtiyacı ortaya çıkabiliyor. Sat ve geri kirala modeli burada farklı bir finansman alternatifi oluşturuyor.
Örnek olarak, üretimde kullanılan değerli bir makinenin satılması normal şartlarda şirketin üretim kapasitesini etkileyebilir. Sat ve geri kiralamada ise şirket satış bedeliyle finansman sağlarken makineyi kullanmayı sürdürebiliyor.
Elde edilen kaynak:
-
İşletme sermayesinde,
-
Yeni yatırımlarda,
-
Mevcut borçların yeniden yapılandırılmasında,
-
Şirketin diğer finansman ihtiyaçlarında
değerlendirilebiliyor.
Vergi Avantajı İçin İşlemin Şartları Önem Taşıyor
Sat ve geri kiralama işlemlerinin vergi tarafında önemli düzenlemeler bulunuyor.
-
Kurumlar Vergisi İstisnası: Kurumlar Vergisi Kanunu'nun 5/1-j maddesi kapsamında, 6361 sayılı Kanuna uygun olarak geri kiralama amacıyla ve sözleşme sonunda geri alınması şartıyla gerçekleştirilen işlemlerde doğan kazanç için kurumlar vergisi istisnası uygulanabiliyor.
-
GİB Rehberi Uyumu: GİB'in 2026 Kurumlar Vergisi Beyan Rehberi de her türlü taşınır ve taşınmazın bu şartlarla finansal kiralama şirketleri, katılım bankaları ile kalkınma ve yatırım bankalarına satışından doğan kazançların ve sözleşme sonunda varlığın tekrar devrinden doğan kazançların istisna kapsamında bulunduğunu açıklıyor.
Buradaki kritik nokta, işlemin yalnızca kağıt üzerinde bir satış ve kiralama olarak kurulmasının yeterli olmaması. Sözleşmede varlığın geri kiralanacağı ve sözleşme sonunda kiracı tarafından geri alınacağı açık şekilde yer almalı ve bu hükümlere fiilen uyulmalı. Aksi durumda kurumlar vergisi istisnasından yararlanılması mümkün olmayabiliyor.
Satış Kazancının Tamamı Serbestçe Kullanılamıyor
Uygulamada dikkat edilmesi gereken konulardan biri de satıştan doğan kazancın muhasebeleştirilmesi.
İstisnadan yararlanan satış kazancı kiracı tarafından pasifte özel bir fon hesabında tutuluyor. Bu tutar, kanunda belirlenen şekilde ilgili varlık için ayrılacak amortismanların itfasında kullanılabiliyor.
Dolayısıyla “varlığı sattım, kazancı elde ettim ve istediğim şekilde kullanabilirim” şeklinde basit bir yaklaşım doğru değil. İstisna edilen kazancın başka bir hesaba aktarılması, işletmeden çekilmesi veya kanunda belirtilen diğer şartların ihlal edilmesi vergisel sonuç doğurabiliyor. Bu nedenle işlem gerçekleştirilmeden önce yalnızca finansman maliyetinin değil, muhasebe kayıtlarının ve vergi uygulamasının da planlanması gerekiyor.
KDV Açısından da Özel Bir İstisna Bulunuyor
Sat ve geri kirala modelinin önemli avantajlarından biri KDV tarafında karşımıza çıkıyor.
-
KDV Kanunu 17/4-y İstisnası: 6361 sayılı Kanun çerçevesinde finansal kiralama şirketleri, katılım bankaları ile kalkınma ve yatırım bankalarınca kiracıdan satın alınıp yine kiracıya geri kiralanan taşınır ve taşınmazlar belirli koşullarla KDV'den istisna tutuluyor.
-
Kapsam: İstisna; varlığın kiralayana satılması, satıcıya geri kiralanması ve sözleşme sonunda tekrar devredilmesi aşamalarını kapsıyor. Bunun için varlığın mülkiyetinin sözleşme sonunda kiracıya geri devredilecek olması gerekiyor.
Daha Önce İndirilemeyen KDV'ye Dikkat
KDV istisnasının bulunması, geçmişte söz konusu varlığın edinilmesi sırasında yüklenilen KDV'nin hiçbir sonuç doğurmayacağı anlamına gelmiyor. Güncel KDV Genel Uygulama Tebliği'ne göre istisna kapsamındaki varlıkların edinilmesinde yüklenilen ve devir tarihine kadar indirim yoluyla giderilemeyen KDV, devrin gerçekleştirildiği hesap döneminde gelir veya kurumlar vergisi matrahının belirlenmesinde gider olarak dikkate alınıyor.
Her Satış Sat ve Geri Kirala Sayılmıyor
Vergisel avantajlar nedeniyle işlemin hukuki niteliği özellikle önem taşıyor.
İstisnanın uygulanabilmesi için varlığın 6361 sayılı Kanun kapsamında uygun kuruluşa geri kiralama amacıyla devredilmesi ve sözleşmenin sonunda yeniden alınmasının öngörülmesi gerekiyor. GİB'in güncel açıklamasında istisnanın taşınırlar açısından, 6361 sayılı Kanun kapsamında kiralamaya konu edilebilen ve kurumların aktifinde bulunan amortismana tabi taşınırları kapsadığı belirtiliyor.
Dolayısıyla herhangi bir şirkete varlığı satıp daha sonra aynı varlığı kiralamak, tek başına bu vergi istisnalarından yararlanmak için yeterli değil.
Sözleşmenin Bozulması Vergi Riskine Dönüşebilir
İşlem kurulurken sözleşmenin sonuna kadar nasıl ilerleyeceği de hesaba katılmalı.
Kanunda, sözleşmeden kaynaklanan yükümlülüklerin yerine getirilememesi nedeniyle sat-kirala-geri al işleminin tamamlanamaması halinde, istisna nedeniyle zamanında tahakkuk ettirilmeyen vergilerin vergi ziyaı cezası uygulanmaksızın gecikme faiziyle birlikte tahsil edilmesine ilişkin düzenleme bulunuyor. Ayrıca varlığın süreç içerisinde üçüncü kişilere satılması gibi durumlar da farklı vergisel sonuçlar doğurabiliyor.
Bu nedenle sözleşme imzalanmadan önce yalnızca bugün sağlanacak nakde değil, şirketin gelecekteki ödeme kapasitesine de bakılması gerekiyor.
Finansman Sağlanırken Yeni Bir Kira Yükümlülüğü Oluşuyor
Sat ve geri kirala işleminin en cazip tarafı şirketin önemli miktarda nakde erişebilmesi. Ancak sağlanan nakdin karşılığında şirket açısından uzun vadeli bir ödeme yükümlülüğü de ortaya çıkıyor.
İşlem değerlendirilirken şu unsurlar birlikte analiz edilmelidir:
-
Elde edilecek net finansman
-
Toplam kira ödemeleri ve finansman maliyeti
-
Sözleşme süresi ve nakit akışına etkisi
-
Vergisel sonuçlar, bilanço ve finansal raporlama etkileri
Özellikle yüksek faiz ortamında sat ve geri kirala işleminin klasik banka kredisiyle karşılaştırılması, şirket açısından hangi finansman yönteminin daha sürdürülebilir olduğunu gösterebilir.
Muhasebe ve Finansal Raporlama Tarafı Ayrıca Değerlendirilmeli
Sat ve geri kirala işlemlerinde hukuki mülkiyetin devredilmiş olması, finansal raporlama açısından işlemin otomatik olarak klasik bir satış kabul edileceği anlamına gelmez.
Şirketin uyguladığı finansal raporlama çerçevesine göre işlemin ekonomik niteliğinin ayrıca değerlendirilmesi gerekir. TFRS uygulayan şirketlerde TFRS 15 ve TFRS 16 kapsamında satışın gerçekleşip gerçekleşmediği, kullanım hakkı varlığı ve kiralama yükümlülüğünün nasıl muhasebeleştirileceği analiz edilmelidir.
Vergi mevzuatındaki kayıt düzeni ile finansal raporlama standartları kapsamında hazırlanacak finansal tabloların aynı sonucu vermesi zorunlu olmadığından, işlem öncesinde bu iki boyutun birbirinden ayrılarak ele alınması önem taşıyor.
Sözün Özü: Sat ve geri kirala modeli, duran varlıkları nakde dönüştürürken operasyonel sürekliliği korumak isteyen şirketler için güçlü bir alternatiftir. Ancak vergi istisnalarından yararlanabilmek ve nakit akışını bozmamak adına işlemin hukuki, vergisel ve finansal boyutları bir bütün olarak planlanmalıdır.