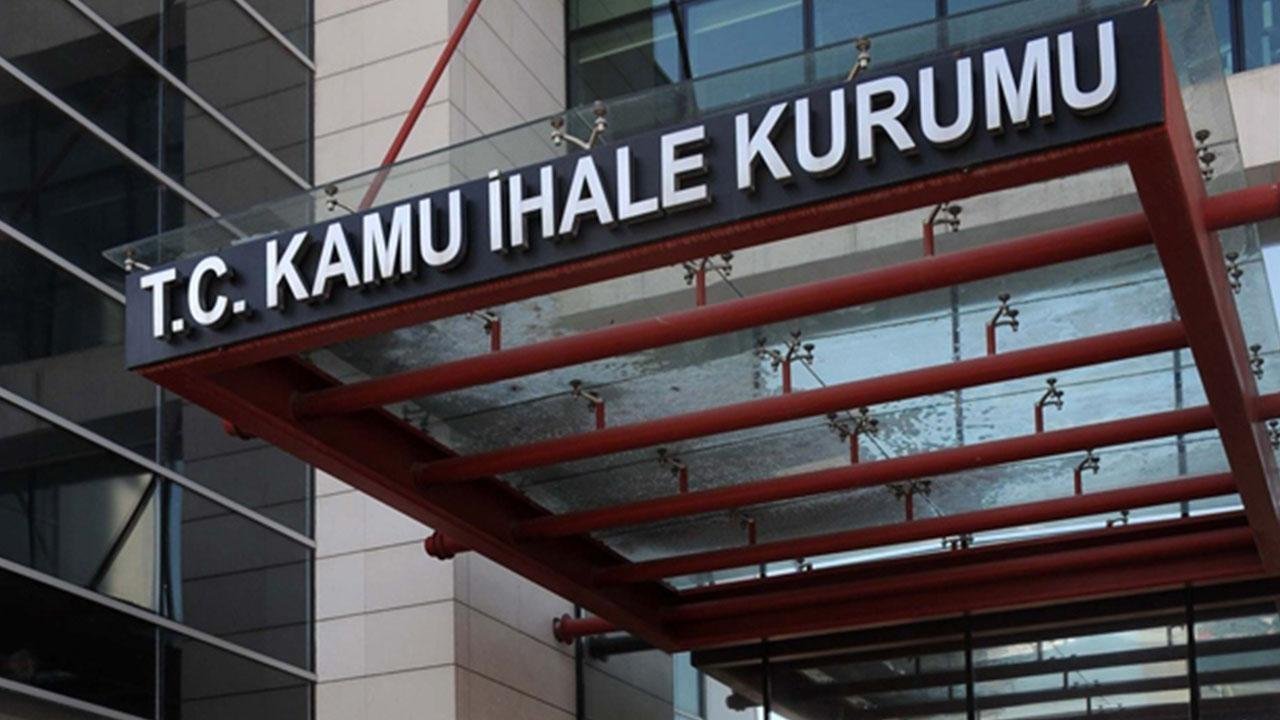

Kamu İhalelerinde Vergi ve SGK Borcu Sınırı 50 Bin TL Oldu: Yeni Tarih Açıklandı
Kamu İhale Kurumu (KİK), kamu ihalelerine katılacak gerçek ve tüzel kişiler için kesinleşmiş vergi ve sosyal güvenlik prim borcu üst limitinin 50.000 TL olarak belirlendiğini açıkladı. 16 Ekim 2026 tarihli ve 33402 sayılı Resmî Gazete'de yayımlanan Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğ ile getirilen yeni düzenleme, 15 Kasım 2026 tarihinde yürürlüğe girecek. Yeni tutar, bu tarihte veya sonrasında ilanı ya da duyurusu yapılan ihalelerde esas alınacak.
Kamu İhalelerinde Vergi ve SGK Borcu Üst Limiti Değişti
Kamu İhale Kurumu, 16 Ekim 2026 tarihinde yayımladığı açıklamayla kamu alımlarına katılacak işletmeleri ilgilendiren yeni düzenlemeyi duyurdu.
Kurumun açıklamasına göre 4734 sayılı Kamu İhale Kanunu kapsamındaki ihalelerde kesinleşmiş vergi borcu ile sosyal güvenlik prim borcu için üst limit 50.000 TL olarak belirlendi.
Değişiklik, Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğin 1 ve 2'nci maddeleriyle gerçekleştirildi.
Düzenleme hem gerçek kişileri hem de tüzel kişileri ilgilendiriyor.
Ancak yeni limitin yürürlüğe girmesi, kamu ihalelerinde vergi veya SGK borcu sorgulamasının kaldırıldığı anlamına gelmiyor.
İhaleye katılım bakımından ilgili borçların durumu, yürürlükteki mevzuat çerçevesinde değerlendirilmeye devam edecek.
Yeni Borç Limiti Ne Kadar Oldu?
Kamu İhale Kurumunun açıklamasına göre yeni üst limit 50.000 TL olarak belirlendi.
| Düzenleme | Yeni üst limit |
|---|---|
| Kesinleşmiş vergi borcu | 50.000 TL |
| Kesinleşmiş sosyal güvenlik prim borcu | 50.000 TL |
| Yürürlük tarihi | 15 Kasım 2026 |
| Kapsam | 4734 sayılı Kanun kapsamındaki ilgili ihaleler |
Belirlenen tutar, kamu ihalesine katılımda borç durumunun değerlendirilmesinde kullanılacak sınırdır.
Bu tutar, işletmelerin mevcut borçlarının silindiğini veya 50.000 TL'ye kadar olan borçların ödenmeyeceğini göstermiyor.
Vergi ve sosyal güvenlik prim borçlarının ödenmesine ilişkin yükümlülükler devam ediyor.
50 Bin TL Sınırı Ne Zaman Uygulanacak?
Yeni düzenleme 15 Kasım 2026 tarihinde yürürlüğe girecek.
Kamu İhale Kurumu, sınırın hangi ihalelerde uygulanacağını da açıkça belirtti.
Buna göre yeni üst limit, ilanı veya duyurusu 15 Kasım 2026 tarihinde ya da sonrasında yapılan ihalelerde esas alınacak.
Dolayısıyla 16 Ekim tarihinde yayımlanan düzenlemenin bütün devam eden ihale işlemlerine aynı gün uygulanacağı düşünülmemeli.
İşletmelerin katılacakları ihalenin ilan veya duyuru tarihini kontrol etmeleri gerekiyor.
İhale İlan Tarihi Neden Önemli?
Kamu ihalelerinde yeni düzenlemelerin hangi işlemlere uygulanacağının belirlenmesinde geçiş hükümleri önem taşıyor.
KİK'in duyurusunda 15 Kasım 2026 tarihi yalnızca yürürlük tarihi olarak belirtilmedi.
Kurum ayrıca yeni sınırın, ilanı veya duyurusu bu tarihte ve sonrasında yapılan ihalelerde uygulanacağını açıkladı.
Bu nedenle ihale sürecinin hangi mevzuat hükümlerine tabi olduğunun değerlendirilmesinde ilan veya duyuru tarihi belirleyici olacak.
Örneğin 20 Kasım 2026 tarihinde duyurulan bir ihalede, ilgili diğer koşullar da dikkate alınarak yeni 50.000 TL'lik limit esas alınacak.
Buna karşılık daha önce ilan edilen bir ihale için yalnızca değerlendirme işleminin 15 Kasım'dan sonra yapılması, yeni limitin otomatik olarak uygulanacağı anlamına gelmiyor.
Kesinleşmiş Vergi Borcu Nedir?
Kamu ihalelerinde vergi borcu değerlendirilirken borcun hukuki niteliği önem taşıyor.
Kesinleşmiş vergi borcu kavramı, ilgili mevzuat kapsamında kesinleşmiş nitelikte bulunan vergi borçlarıyla ilişkili.
Ancak her vergi incelemesi, tarhiyat veya idari işlem, otomatik olarak kamu ihalesine katılımı etkileyen kesinleşmiş vergi borcu anlamına gelmiyor.
İtiraz, dava, ödeme ve diğer hukuki süreçlerin borcun durumuna etkisi ilgili mevzuat hükümlerine göre değerlendiriliyor.
Bu nedenle işletmelerin vergi dairesi kayıtlarıyla kendi muhasebe kayıtlarını karşılaştırması önem taşıyor.
Özellikle kamu ihalelerine düzenli katılan şirketlerin, borç bilgilerinin güncel durumunu kontrol etmeleri gerekiyor.
Kesinleşmiş SGK Prim Borcu Nasıl Değerlendirilecek?
Sosyal güvenlik prim borçları, kamu ihalelerine katılımda önem taşıyan mali yükümlülüklerden biri.
İşverenlerin SGK'ya olan borçlarının ilgili mevzuata göre değerlendirilmesi gerekiyor.
Yeni düzenlemeyle kesinleşmiş sosyal güvenlik prim borcu için üst limit 50.000 TL olarak belirlendi.
Bununla birlikte bir borcun yapılandırılmış veya tecil edilmiş olması gibi özel durumlarda uygulanacak hükümler ayrıca önem taşıyabiliyor.
Bu nedenle işverenlerin yalnızca toplam borç tutarına bakarak kesin bir uygunluk değerlendirmesi yapmaları doğru olmayabilir.
Borçların niteliği, ödeme planları ve ilgili mevzuat hükümleri birlikte incelenmeli.
Vergi ve SGK Borçları Birlikte mi Hesaplanacak?
Yeni düzenlemede kesinleşmiş vergi borcu ile kesinleşmiş sosyal güvenlik prim borcuna ilişkin üst limitler düzenleniyor.
Ancak bunlar farklı kamu idarelerine ilişkin borç türleri.
Vergi borçları, ilgili vergi idaresinin kayıt ve mevzuatı çerçevesinde değerlendirilirken sosyal güvenlik prim borçları SGK sistemi kapsamında ele alınıyor.
Bu nedenle işletmelerin 50.000 TL'lik yeni sınırın uygulanmasında her iki borç türü için ilgili kontrol hükümlerini ayrı ayrı incelemesi gerekiyor.
Örneğin vergi borcunun bulunmaması, aynı işletmenin SGK bakımından bütün uygunluk koşullarını otomatik olarak karşıladığı anlamına gelmiyor.
Benzer şekilde SGK borç durumunun uygun olması, vergi yönünden gerekli değerlendirmeyi ortadan kaldırmıyor.
Vergi ve SGK Borçları Siliniyor mu?
Yeni düzenleme bir borç affı veya yapılandırma kanunu değil.
Kamu İhale Genel Tebliğinde yapılan değişiklik, belirli kamu ihalelerine katılımda esas alınacak kesinleşmiş borç üst limitlerini düzenliyor.
Dolayısıyla 50.000 TL'lik sınırın belirlenmesi, bu tutara kadar vergi veya SGK borçlarının devlet tarafından silindiği anlamına gelmiyor.
İşletmelerin borçlarını ödeme yükümlülüğü, ilgili vergi ve sosyal güvenlik mevzuatına göre devam ediyor.
Düzenleme ayrıca gecikme zammı, gecikme faizi veya diğer tahsilat işlemlerinin genel olarak kaldırıldığı yönünde bir hüküm içermiyor.
Kamu İhalelerine Katılan Şirketler İçin Önemi
Kamu ihalelerine katılan işletmeler açısından mali yükümlülüklerin zamanında takip edilmesi önem taşıyor.
Özellikle farklı kamu kurumlarına mal veya hizmet sağlayan şirketlerin vergi ve sosyal güvenlik prim borçlarını düzenli olarak kontrol etmeleri gerekiyor.
Yeni limit, kamu ihalesine katılım bakımından borç durumlarının değerlendirilmesini doğrudan ilgilendiriyor.
Ancak bir şirketin 50.000 TL sınırını sağlaması, ilgili ihaleyi kazanacağı veya diğer yeterlik koşullarını otomatik olarak yerine getirdiği anlamına gelmiyor.
Teknik yeterlik, ekonomik ve mali yeterlik, iş deneyimi ve diğer katılım koşulları ilgili ihale mevzuatına göre uygulanmaya devam ediyor.
EKAP Üzerinden Borç Sorgulamaları
Kamu alımlarında kullanılan Elektronik Kamu Alımları Platformu (EKAP), ihale süreçlerinin elektronik ortamda yürütülmesine yardımcı oluyor.
İlgili sistemler üzerinden vergi ve sosyal güvenlik prim borç durumuna ilişkin sorgulamalar yapılabiliyor.
Ancak yeni limitin belirlenmesi, EKAP'taki bütün işlemlerin veya ihale değerlendirme yöntemlerinin değiştiği anlamına gelmiyor.
İşletmelerin borç sorgulamalarında doğru sonuçlara ulaşabilmesi için ilgili kamu idarelerindeki kayıtlarının güncel olması önem taşıyor.
Ayrıca borçların ödenmesi veya yapılandırılması durumunda ilgili bilgilerin sistemlerde doğru görünmesi gerekiyor.
Mali Müşavirler ve Muhasebe Birimleri İçin Kontroller
Kamu ihalelerine katılan şirketlerin mali müşavirleri ve muhasebe birimleri açısından yeni düzenleme önemli bir takip konusu oluşturuyor.
Özellikle vergi ve SGK borçlarının tutarı, hukuki durumu ve ödeme tarihleri düzenli olarak kontrol edilmeli.
Muhasebe kayıtları ile kamu idarelerinin borç kayıtları arasında farklılık bulunması hâlinde gerekli mutabakat işlemlerinin yapılması önem taşıyor.
İşletmelerin ayrıca ihale başvurularında kullanılacak belgelerin hangi tarih itibarıyla geçerli olduğunu kontrol etmeleri gerekiyor.
Yeni uygulamanın 15 Kasım 2026'da başlayacak olması nedeniyle o tarihten sonra ilan edilecek ihaleler için hazırlık yapılması yararlı olacaktır.
Yapılandırılmış Borçlar İçin Ne Değişecek?
Vergi veya SGK borçlarının yapılandırılması, borcun ilgili mevzuat kapsamında belirli ödeme koşullarına bağlanmasını sağlayabiliyor.
Ancak yapılandırma başvurusunda bulunulması, bütün kamu ihaleleri bakımından otomatik uygunluk sağlandığı anlamına gelmiyor.
Yapılandırma veya tecil işlemlerinin borç değerlendirmesine etkisi, ilgili mevzuat koşullarına göre belirleniyor.
Bu nedenle yapılandırılmış borcu bulunan işletmelerin ödeme planlarını aksatmaması ve ihale işlemleri öncesinde borç durumlarını kontrol etmesi önem taşıyor.
Kamu İhale Kurumunun 16 Ekim tarihli açıklaması, bütün yapılandırma koşullarını değiştiren ayrı bir düzenleme getirmiyor.
Esas değişiklik, kesinleşmiş vergi ve sosyal güvenlik prim borcu üst limitinin 50.000 TL olarak belirlenmesi.
Düzenleme Bütün Kamu Borçlarını Kapsıyor mu?
Yeni Tebliğ, kamu ihalelerinde kesinleşmiş vergi ve sosyal güvenlik prim borcu üst limitlerini düzenliyor.
Bu nedenle şirketlerin bütün kamu borçlarının aynı sınıra tabi olduğu sonucuna varılmamalı.
Örneğin farklı idari para cezaları veya diğer kamu alacaklarının ihaleye katılım üzerindeki etkileri, varsa ilgili özel düzenlemeler doğrultusunda değerlendiriliyor.
Ayrıca 4734 sayılı Kanun kapsamı dışında kalan alımlar için farklı mevzuat hükümleri söz konusu olabilir.
Bu nedenle işletmelerin katılacakları ihale türünü ve ilgili düzenlemeyi ayrıca incelemeleri gerekiyor.
15 Kasım Öncesinde Şirketler Ne Yapmalı?
Yeni düzenlemenin yürürlüğe girmesine kadar kamu ihalelerine katılmayı planlayan işletmelerin hazırlıklarını gözden geçirmeleri önem taşıyor.
Öncelikle vergi dairesi ve SGK kayıtlarındaki mevcut borçların güncel durumları kontrol edilmeli.
Ardından borçların kesinleşmiş olup olmadığı ve varsa yapılandırma ya da tecil durumları değerlendirilmeli.
İhale ilan tarihleri ve ilgili başvuru belgeleri de gözden geçirilmeli.
Özellikle 15 Kasım 2026 tarihinde veya sonrasında duyurulacak ihaleler için yeni 50.000 TL'lik limitin dikkate alınması gerekiyor.
Bu hazırlıklar, ihale başvurularında borç durumuna ilişkin beklenmeyen sorunların azaltılmasına yardımcı olabilir.
Yeni Borç Sınırı 15 Kasım'da Yürürlüğe Girecek
Kamu İhale Kurumunun 16 Ekim 2026 tarihinde yayımladığı duyuruyla, kamu ihalelerinde kesinleşmiş vergi ve sosyal güvenlik prim borcu üst limitinin 50.000 TL olarak belirlendiği açıklandı.
Değişiklik, 16 Ekim 2026 tarihli Resmî Gazete'de yayımlanan Kamu İhale Genel Tebliğinde Değişiklik Yapılmasına Dair Tebliğe dayanıyor.
Yeni düzenleme 15 Kasım 2026 tarihinde yürürlüğe girecek ve ilanı veya duyurusu bu tarihte ya da sonrasında yapılan ihalelerde uygulanacak.
Kamu ihalelerine katılan şirketlerin ve mali müşavirlerin, ilgili borç durumlarını yeni limit ve geçiş tarihi çerçevesinde değerlendirmeleri önem taşıyor.