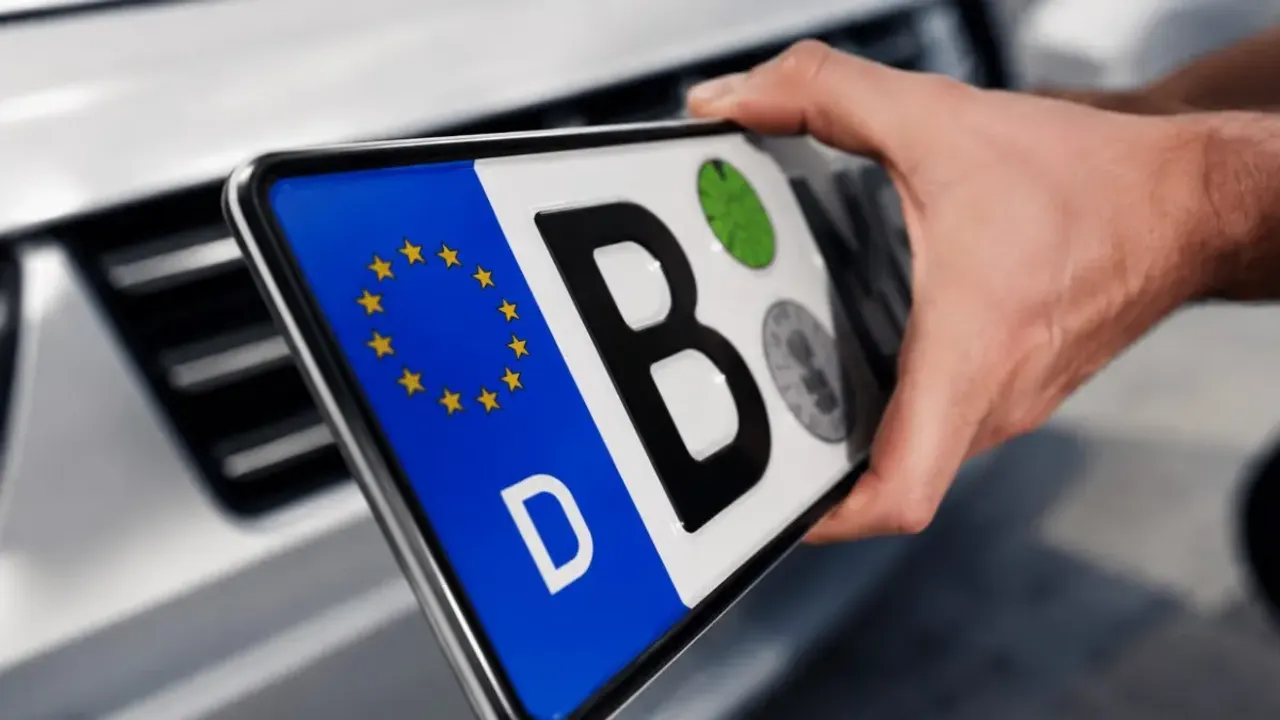

Yabancı Plakalı Taşıtlarda Ceza Tahsilatının Kapsamı Genişledi
Yabancı plakalı taşıtların Türkiye’deki taşımacılık faaliyetleri nedeniyle uygulanan idari para cezalarının tahsiline ilişkin yönetmelikte değişiklik yapıldı. 8 Ekim 2026 tarihli Resmî Gazete’de yayımlanan düzenlemeyle, 655 sayılı Ulaştırma ve Altyapı Alanına İlişkin Bazı Düzenlemeler Hakkında Kanun Hükmünde Kararnamenin yeni 28/A maddesi de tahsilat yönetmeliğinin dayanakları arasına eklendi.
Değişiklik özellikle uluslararası karayolu taşımacılığı yapan yabancı plakalı araçlar, lojistik şirketleri, taşıma işleri organizatörleri ve tehlikeli madde taşımacılığı alanında faaliyet gösteren işletmeler açısından önem taşıyor.
Yeni düzenleme 8 Ekim 2026 tarihinde yürürlüğe girdi.
Yönetmelikte Ne Değişti?
2025 yılında yürürlüğe giren yönetmelik, yabancı plakalı karayolu taşıtlarına 4925 sayılı Karayolu Taşıma Kanunu ile 655 sayılı düzenleme kapsamında uygulanan idari para cezalarının nasıl tahsil edileceğini belirliyordu.
8 Ekim 2026 tarihli değişiklikle yönetmeliğin dayanak maddesine 655 sayılı düzenlemenin 28/A maddesi de eklendi.
Böylece 2026 yılında 7590 sayılı Kanunla ulaştırma alanındaki idari para cezalarını yeniden düzenleyen 28/A maddesi ile yabancı plakalı taşıtlardaki ceza tahsil sistemi arasındaki hukuki bağlantı açık hale getirildi.
28/A Maddesi Hangi Alanları Kapsıyor?
655 sayılı düzenlemeye 2026 yılında eklenen 28/A maddesi ulaştırma sektöründeki çok sayıda ihlal için idari para cezaları öngörüyor.
Bunlar arasında karayoluyla tehlikeli madde taşımacılığı, gerekli faaliyet veya yetki belgelerinin bulunmaması, taşıma işleri organizatörlüğü, takograf sistemine ilişkin yükümlülükler ve belirli taşımacılık kurallarına aykırılıklar yer alıyor.
Maddede ayrıca yabancı plakalı taşıtlarla Türkiye sınırları içindeki iki nokta arasında taşımacılık faaliyetinin organize edilmesine ilişkin yaptırımlar da bulunuyor.
Bu nedenle değişiklik yalnızca teknik bir mevzuat atfı olarak değerlendirilmemeli. Ulaştırma alanındaki yeni ceza sisteminin yabancı plakalı araçların tahsilat mekanizmasına dahil edilmesi bakımından önem taşıyor.
Tehlikeli Madde Taşımacılığında Yüksek Cezalar Var
28/A maddesinde en yüksek idari para cezalarının uygulandığı alanlardan biri tehlikeli madde taşımacılığı.
Karayolunda taşınması yasak tehlikeli maddelerin taşınması halinde taşımacılık faaliyetinde yer alan gerçek ve tüzel kişilerin her biri hakkında 50 bin TL’den 1 milyon TL’ye kadar idari para cezası uygulanabiliyor.
Tehlikeli madde taşımacılığında ambalaj, ekipman, araç, etiketleme, belgelendirme ve uygunluk şartlarına aykırılıklar için de farklı tutarlarda cezalar öngörülüyor.
Dolayısıyla yabancı plakalı araç kullanan uluslararası taşımacılık şirketlerinin yalnızca taşıma izinlerini değil, teknik ve güvenlik belgelerini de eksiksiz tutması gerekiyor.
Yetki Belgesiz Faaliyet de Ceza Kapsamında
Karayolu ve demiryolu taşımacılığı ile terminal işletmeciliği alanında uygun belge veya yetki belgesi olmadan faaliyet gösterilmesi de 28/A maddesi kapsamında yaptırıma tabi.
Bu tür faaliyetlerde idari para cezaları 10 bin TL’den başlayarak 200 bin TL’ye kadar çıkabiliyor.
Taşıma işleri organizatörlüğü ve tehlikeli madde taşımacılığı alanında gerekli belge veya sertifikaları olmadan faaliyet gösterenler açısından da ayrıca cezalar bulunuyor.
Bu nedenle özellikle uluslararası lojistik şirketlerinin Türkiye’de gerçekleştirdiği faaliyetlerin hangi yetki belgelerine tabi olduğunu önceden kontrol etmesi önem taşıyor.
Kabotaj Niteliğindeki Faaliyetler de Dikkat Çekiyor
28/A maddesinde yabancı plakalı taşıtlarla Türkiye sınırları içindeki iki nokta arasında taşımacılık faaliyetinin organize edilmesine ilişkin özel bir yaptırım da bulunuyor.
Bu tür taşımacılık faaliyetini organize eden taşıma işleri organizatörlerine 40 bin TL’den 800 bin TL’ye kadar idari para cezası uygulanabiliyor.
Uluslararası taşımacılık yapan şirketlerin bu nedenle Türkiye’ye giriş ve çıkış yapan yabancı plakalı araçların hangi taşıma operasyonlarında kullanılabileceğini dikkatle değerlendirmesi gerekiyor.
Taşıma sözleşmeleri ve operasyon planları hazırlanırken ulusal taşımacılığa ilişkin sınırlamaların ayrıca kontrol edilmesi önem taşıyor.
Cezalar Elektronik Sistem Üzerinden Takip Ediliyor
Yabancı plakalı taşıtlara uygulanan idari para cezalarına ilişkin bilgiler elektronik sistemlere aktarılıyor.
Cezayı düzenleyen yetkili kurumların oluşturduğu bilgiler Hazine ve Maliye Bakanlığı Muhasebat Genel Müdürlüğü sistemine iletiliyor ve tahsilat işlemlerinde kullanılıyor.
Bu yapı sayesinde yabancı plakalı aracın Türkiye’den çıkışı sırasında ödenmemiş ceza bulunup bulunmadığı sistem üzerinden kontrol edilebiliyor.
Cezanın farklı bir kurum tarafından düzenlenmiş olması da tahsilatın takip edilmesini engellemiyor.
Ceza Ödenmeden Araç Yurt Dışına Çıkamayabilir
Mevcut yönetmelikte yabancı plakalı taşıtlara ilişkin en önemli uygulamalardan biri çıkış kontrolü.
İdari para cezasının Muhasebat Genel Müdürlüğü sistemi üzerinden bildirilmiş olması halinde ceza tahsil edilmeden aracın Türkiye’den çıkışına gümrük idaresince izin verilmiyor.
Bu nedenle özellikle sınır geçiş takvimi sıkı olan uluslararası taşımacılık şirketleri açısından ödenmemiş idari para cezaları önemli operasyonel gecikmelere yol açabilir.
Araç yükünü teslim etmiş ve çıkış yapmak üzere sınır kapısına gelmiş olsa bile sistemde tahsil edilmemiş ceza bulunması çıkış sürecini durdurabilir.
Tebligat Yapılmamış Ceza da Tahsil Edilebiliyor
Yabancı plakalı taşıtlar açısından tahsilat sisteminin dikkat çeken özelliklerinden biri de tebligat şartı.
Yönetmeliğe göre ceza sürücünün bilgisine sunularak tahsil edilebiliyor.
İlgilisine daha önce tebliğ edilmemiş olan idari para cezaları ise tahsil edildiği tarihte tebliğ edilmiş sayılıyor.
Ayrıca cezanın kesinleşmiş olup olmadığına bakılmaksızın gümrüklerdeki muhasebe birimlerine ödeme yapılabiliyor.
Bu durum, yabancı plakalı araçların ülke çıkışında cezaların hızlı biçimde tahsil edilmesini amaçlıyor.
Ödeme Nerelere Yapılabiliyor?
Yabancı plakalı taşıtlara veya sürücülerine düzenlenen idari para cezaları farklı kanallardan ödenebiliyor.
Cezayı veren kurumların yanı sıra Hazine ve Maliye Bakanlığına bağlı muhasebe birimleri, vergi daireleri, yetkilendirilen banka ve PTT şubeleri üzerinden tahsilat yapılabiliyor.
Banka veya kredi kartıyla tahsilat yapılabilen sınır kapılarında kartla ödeme de mümkün.
Bu nedenle uluslararası taşıma yapan şirketlerin sürücülerini ödeme yöntemleri konusunda önceden bilgilendirmesi sınır kapılarındaki gecikme riskini azaltabilir.
Ödenmeyen ve Kesinleşen Cezalar Vergi Dairesine Aktarılıyor
İdari para cezasının tebliğ edilmesine rağmen kesinleşmesi ve süresinde ödenmemesi halinde tahsilat süreci farklı bir aşamaya geçiyor.
Bu durumda borç, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında takip edilmek üzere ilgili vergi dairesine aktarılabiliyor.
Dolayısıyla taşıma şirketleri açısından cezaların yalnızca operasyonel değil, kamu alacağı niteliği taşıyan mali sonuçları da bulunuyor.
Özellikle Türkiye’de faaliyet gösteren veya Türkiye’de yerleşik şirketlerle sürekli çalışan lojistik işletmelerinin ceza kayıtlarını düzenli takip etmesi önem taşıyor.
Lojistik Şirketlerinin Sözleşmelerini Gözden Geçirmesi Gerekiyor
Taşıma faaliyetlerinde araç sahibi, taşıyıcı, sürücü, gönderen, yükleyen veya organizatör farklı şirketler olabiliyor.
28/A maddesinde ise bazı ihlaller bakımından yalnızca sürücü değil, taşımacılık zincirindeki farklı taraflar da sorumlu tutulabiliyor.
Bu nedenle lojistik ve taşıma sözleşmelerinde idari para cezalarının hangi tarafın ihlalinden kaynaklanması halinde kimin tarafından karşılanacağının açık biçimde belirlenmesi yararlı olabilir.
Aksi durumda ceza önce bir tarafça ödenebilir ancak daha sonra taraflar arasında maliyetin kime ait olduğu konusunda uyuşmazlık ortaya çıkabilir.
Muhasebe Birimleri Açısından Nasıl Takip Edilmeli?
Taşıma şirketlerinde idari para cezalarının muhasebe kayıtlarının diğer taşıma giderlerinden ayrı takip edilmesi önem taşıyor.
Özellikle sürücü hatasından, şirketin belge eksikliğinden veya taşımacılık organizasyonundaki mevzuata aykırı bir işlemden kaynaklanan cezaların şirket içindeki sorumluluğu ayrıca değerlendirilmelidir.
Vergi mevzuatı açısından da idari para cezalarının gider olarak kabul edilip edilmeyeceği ayrıca dikkate alınmalı.
Bu nedenle muhasebe birimlerinin ceza tutanağını, ödeme belgesini ve ihlalin gerekçesini aynı dosya altında saklaması yararlı olacaktır.
Şirketler Ne Yapmalı?
Yabancı plakalı araçlarla Türkiye’ye taşıma yapan veya bu taşımaları organize eden şirketlerin öncelikle faaliyetlerinin 655 sayılı düzenlemenin 28/A maddesindeki hangi yükümlülüklerle bağlantılı olduğunu belirlemesi gerekiyor.
Tehlikeli madde taşıma belgeleri, sürücü ve araç yeterlilikleri, yetki belgeleri, taşıma senetleri ve diğer zorunlu kayıtlar sefere çıkılmadan önce kontrol edilmeli.
Araçların Türkiye’den çıkışı öncesinde sistemde ödenmemiş idari para cezası bulunup bulunmadığının kontrol edilmesi de operasyonel gecikmeleri önleyebilir.
8 Ekim 2026 tarihinde yürürlüğe giren değişiklik, 2026 yılında ulaştırma alanında getirilen yeni idari para cezası sistemini yabancı plakalı taşıtların tahsilat mekanizmasıyla açık biçimde ilişkilendirerek uluslararası taşımacılık şirketleri açısından uyum ve ceza takibini daha önemli hale getiriyor.