
Otomobil Pazarında Hibrit ve Elektrikli Araçların Payı Hızla Artıyor
Türkiye İstatistik Kurumu, Ağustos 2026 dönemine ilişkin Motorlu Kara Taşıtları verilerini açıkladı.
TÜİK verilerine göre Ağustos ayında 917 bin 143 taşıtın devri yapılırken, 66 bin 48 otomobilin trafiğe kaydı gerçekleştirildi.
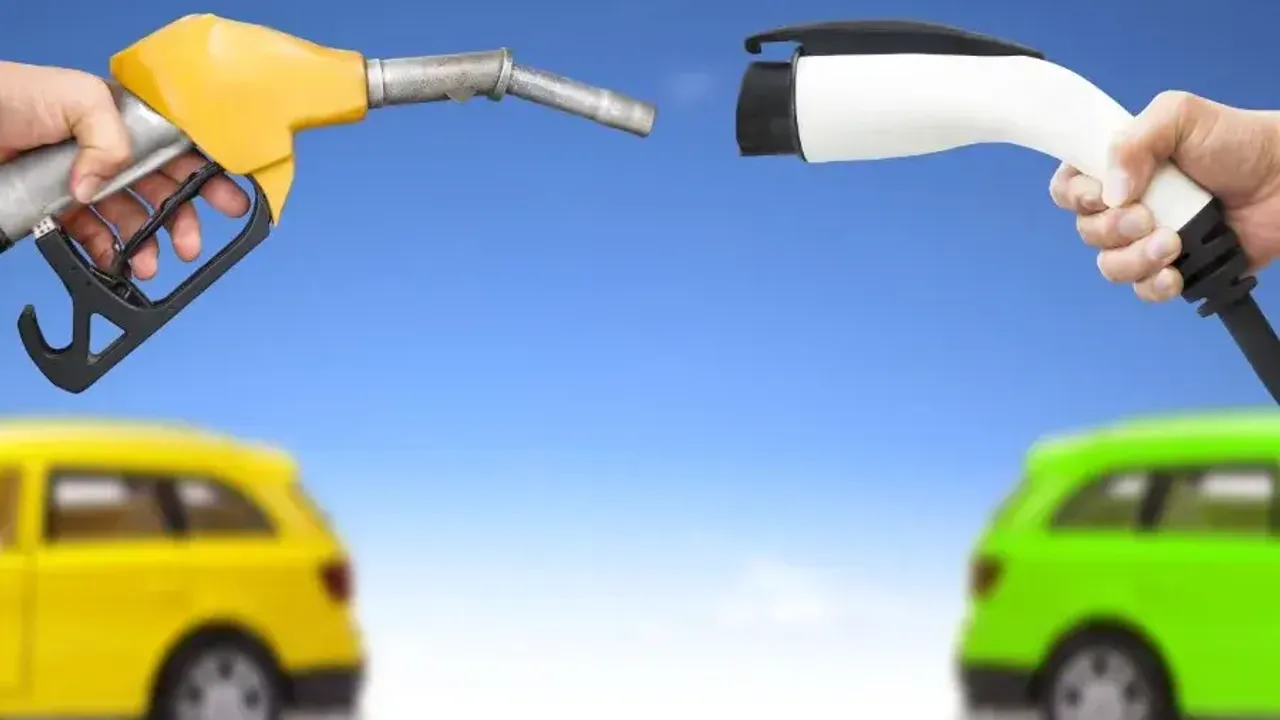
Yılın ilk sekiz ayında trafiğe kaydı yapılan otomobillerin yakıt türü dağılımında ise hibrit ve elektrikli araçların payındaki artış dikkat çekti.
Ocak-Ağustos 2026 döneminde trafiğe kaydı yapılan otomobillerin yüzde 32,1’i hibrit, yüzde 18,1’i elektrikli araçlardan oluştu.
Ağustos Ayında 917 Bin Taşıt El Değiştirdi
Ağustos ayında devri yapılan toplam taşıt sayısı 917 bin 143 olarak gerçekleşti.
Devri yapılan taşıtların;
-
yüzde 66,4’ünü otomobiller,
-
yüzde 13,7’sini kamyonetler,
-
yüzde 12,5’ini motosikletler,
-
yüzde 3’ünü traktörler
oluşturdu.
Kalan bölümde kamyon, minibüs, otobüs ve özel amaçlı taşıtlar yer aldı.
Bu veriler ikinci el taşıt piyasasındaki işlem hacminin yüksek seviyelerde devam ettiğini gösteriyor.
Ağustosta 66 Bin Otomobil Trafiğe Kaydedildi
Ağustos ayında 66 bin 48 otomobilin trafiğe kaydı yapıldı.
Yeni araç kayıtları otomotiv sektöründeki talebin yanı sıra şirketlerin filo yatırımları, bireysel tüketim ve finansman koşulları açısından da yakından takip ediliyor.
Özellikle yüksek faiz ve kredi maliyetlerinin bulunduğu dönemlerde sıfır araç kayıtlarının seyri otomotiv sektörünün genel görünümü açısından önemli bir gösterge olarak değerlendiriliyor.
İlk Sekiz Ayda 1,34 Milyon Taşıt Trafiğe Girdi
Ocak-Ağustos döneminde toplam 1 milyon 342 bin 134 taşıtın trafiğe kaydı yapıldı.
Bu sayı bir önceki yılın aynı dönemine göre yüzde 14,1 azaldı.
Aynı dönemde trafikten kaydı silinen taşıt sayısı ise yüzde 23,1 artarak 41 bin 641 oldu.
Böylece yılın ilk sekiz ayında trafikteki toplam taşıt sayısı net olarak yaklaşık 1,3 milyon adet arttı.
Hibrit Otomobillerin Payı Yüzde 32,1’e Ulaştı
Ocak-Ağustos 2026 döneminde trafiğe kaydı yapılan 600 bin 859 otomobilin yakıt türlerine göre dağılımında önemli bir değişim yaşandı.
Yeni kayıtlı otomobillerin;
-
yüzde 40,8’i benzinli,
-
yüzde 32,1’i hibrit,
-
yüzde 18,1’i elektrikli,
-
yüzde 7,8’i dizel,
-
yüzde 1,2’si LPG’li
araçlardan oluştu.
Hibrit ve elektrikli araçların toplam payı böylece yüzde 50 seviyesini geçti.
Bu gelişme otomotiv pazarındaki dönüşümün hızlandığını gösteriyor.
Her İki Yeni Otomobilden Biri Hibrit veya Elektrikli
Ocak-Ağustos döneminde yeni kaydedilen otomobillerin yüzde 50,2’sinin hibrit veya elektrikli olması özellikle dikkat çekiyor.
Bu tablo, şirketlerin filo yatırımlarında da yakıt türü tercihlerini yeniden değerlendirdiğini gösteriyor.
Yakıt maliyetleri, şarj altyapısı, vergi uygulamaları ve ikinci el değeri gibi unsurlar şirket araçlarının seçiminde daha önemli hale geliyor.
Dizel Araçların Yeni Kayıtlardaki Payı Geriliyor
Geçmiş yıllarda özellikle şirket filolarında yüksek paya sahip olan dizel otomobillerin yeni kayıtlar içindeki payı yüzde 7,8 seviyesinde kaldı.
Buna karşılık mevcut otomobil parkında dizel araçların ağırlığı hâlâ yüksek.
Ağustos sonu itibarıyla trafikte kayıtlı otomobillerin yüzde 32’si dizel araçlardan oluşuyor.
Bu fark, mevcut araç parkındaki dönüşümün yeni araç satışlarına kıyasla daha yavaş gerçekleştiğini gösteriyor.

Elektrikli Araçların Toplam Parktaki Payı Yüzde 2,6
Yeni araç kayıtlarında elektrikli otomobillerin payı yüzde 18,1’e ulaşmasına rağmen trafikteki toplam otomobil parkında elektrikli araçların payı henüz yüzde 2,6 seviyesinde.
Bu durum yeni satışlardaki dönüşümün toplam araç parkına yansımasının zaman alacağını gösteriyor.
Şirket filolarında elektrikli araç kullanımının yaygınlaşması da büyük ölçüde yenileme dönemlerine bağlı olacak.
Şirket Filolarında Maliyet Hesabı Değişiyor
Elektrikli ve hibrit araçların yaygınlaşması şirketlerin filo maliyet hesaplarını da değiştiriyor.
Araç seçimi yapılırken yalnızca satın alma fiyatına bakılması artık yeterli olmayabilir.
Şirketlerin;
-
yakıt veya enerji maliyeti,
-
bakım giderleri,
-
sigorta,
-
motorlu taşıtlar vergisi,
-
ikinci el değeri,
-
şarj altyapısı
gibi kalemleri birlikte değerlendirmesi gerekiyor.
Bu nedenle toplam sahip olma maliyeti hesaplaması daha önemli hale geliyor.
Vergisel Etkiler Araç Tercihini Etkileyebilir
Otomobillerde ÖTV ve diğer vergi uygulamaları aracın teknik özelliklerine göre değişebiliyor.
Elektrikli araçlarda motor gücü ve matrah kriterleri, vergilendirme açısından özellikle önem taşıyor.
Bu nedenle şirketlerin araç satın alma kararında yalnızca liste fiyatını değil, aracın tabi olduğu vergi yapısını da incelemesi gerekiyor.
Özellikle yüksek sayıda araç satın alan şirketlerde küçük vergi farklılıkları toplam filo maliyetinde önemli sonuçlar doğurabilir.
Binek Otomobillerde Gider Kısıtlamaları Unutulmamalı
Şirketlerin binek otomobil satın alması halinde vergi mevzuatındaki gider ve amortisman sınırlamaları da dikkate alınmalı.
Araç için yapılan ödemenin tamamının vergisel açıdan doğrudan gider olarak değerlendirilmesi mümkün olmayabilir.
Bu nedenle filo yatırımlarında;
-
amortisman,
-
kira giderleri,
-
yakıt,
-
bakım,
-
sigorta,
-
diğer araç giderleri
vergisel açıdan ayrıca kontrol edilmeli.
Şirketlerin satın alma ile kiralama seçeneklerini karşılaştırırken vergi etkisini de hesaplaması yararlı olabilir.
Elektrikli Araçlarda Şarj Giderlerinin Belgelenmesi Önemli
Elektrikli araç kullanımının artması şirketlerde yeni bir muhasebe konusu da oluşturuyor: şarj giderleri.
Araçların şirket tesisinde şarj edilmesi halinde elektrik tüketiminin araç bazında ayrıştırılması gerekebilir.
Halka açık şarj istasyonlarında ise giderin şirket adına düzenlenen uygun belgeyle kayıt altına alınması önemli.
Özellikle çalışanın evinde şarj edilen şirket araçlarında giderin nasıl belgeleneceği ve şirkete nasıl yansıtılacağı konusunda şirket içi prosedür oluşturulması yararlı olabilir.
İkinci El Piyasası Şirket Bilançolarını da Etkiliyor
917 bini aşan aylık taşıt devri, ikinci el araç piyasasının büyüklüğünü ortaya koyuyor.
Şirketlerin aktifinde bulunan araçların satılması halinde satış fiyatı ile kayıtlı değer arasındaki fark muhasebe ve vergi sonuçları doğurabilir.
Araç satışlarında;
-
birikmiş amortisman,
-
net defter değeri,
-
satış bedeli,
-
KDV ve diğer vergisel unsurlar
birlikte değerlendirilmelidir.
Özellikle yüksek değerli şirket araçlarında satış öncesinde muhasebe kayıtlarının kontrol edilmesi önem taşıyor.
Filo Yenileme Kararlarında İkinci El Değeri Önem Kazanıyor
Elektrikli ve hibrit otomobillerin piyasada hızla yaygınlaşması mevcut benzinli ve dizel araçların ikinci el değerlerini de etkileyebilir.
Şirketler uzun vadeli filo planlaması yaparken aracın yalnızca satın alma maliyetini değil, birkaç yıl sonraki tahmini satış değerini de dikkate almalı.
Bu unsur araç başına gerçek maliyetin hesaplanmasında önemli rol oynuyor.
Otomotivde Dönüşüm Hızlanıyor
TÜİK’in Ağustos 2026 verileri otomotiv pazarında yakıt türü tercihlerinin hızla değiştiğini gösteriyor.
Yılın ilk sekiz ayında trafiğe kaydedilen otomobillerin yüzde 32,1’i hibrit, yüzde 18,1’i elektrikli araçlardan oluştu.
Böylece hibrit ve elektrikli otomobillerin yeni kayıtlar içindeki toplam payı yüzde 50,2’ye ulaştı.
Şirketler açısından bu değişim yalnızca araç tercihlerini değil; filo maliyetlerini, vergi planlamasını, muhasebe süreçlerini ve enerji altyapısı yatırımlarını da giderek daha fazla etkiliyor.