
2027 Kamu Bütçesi Hazırlıklarında Yeni Aşama: İdare Bütçe Tekliflerinin Şekli Yayımlandı
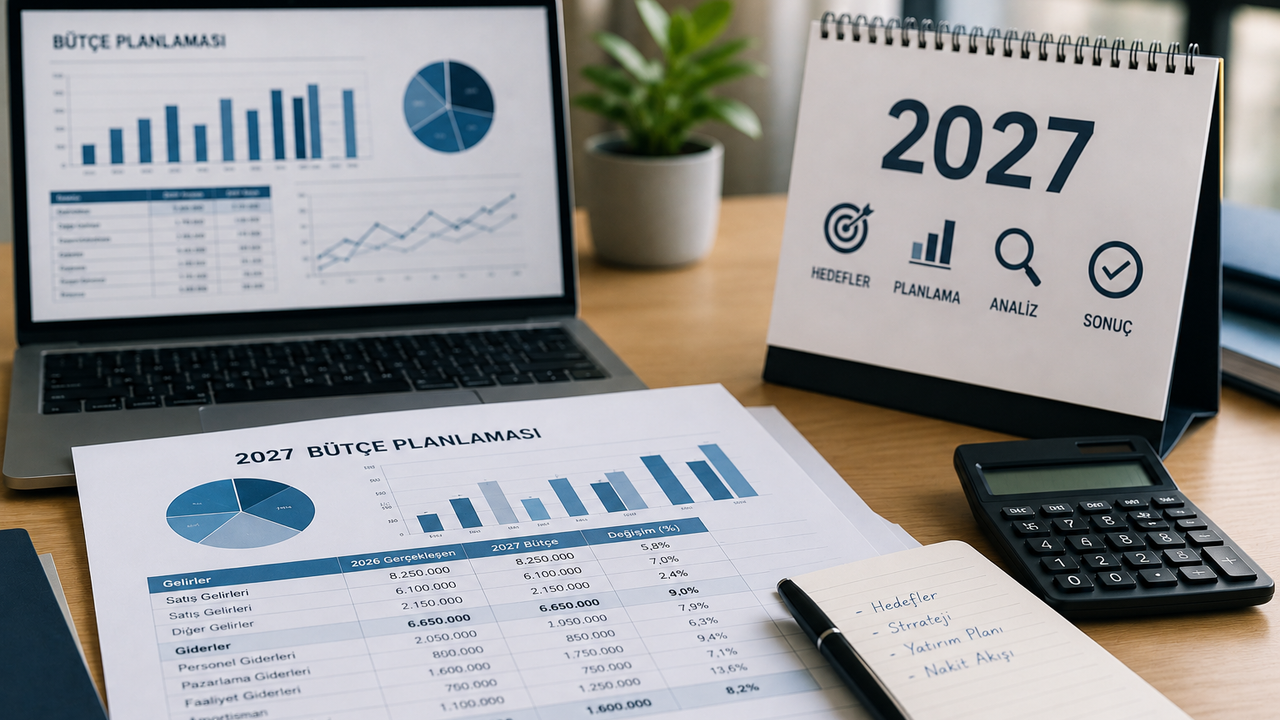
Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı (SBB), 2027 yılı merkezi yönetim bütçesi hazırlıkları kapsamında kamu kurumlarının bütçe tekliflerini ilgilendiren yeni bir belge yayımladı. Başkanlığın 9 Ekim 2026 tarihli “2027 Yılı İdare Bütçe Tekliflerinin Şekli” başlıklı duyurusuyla bütçe tekliflerinin hazırlanma ve sunulma sürecinde kullanılacak doküman ilgililerin erişimine açıldı. Söz konusu çalışma, 2027–2029 Dönemi Bütçe Çağrısı ve Bütçe Hazırlama Rehberi ile bağlantılı olarak kamu idarelerinin bütçe hazırlıklarına ilişkin teknik çerçevenin bir parçasını oluşturuyor.
Strateji ve Bütçe Başkanlığından 2027 Bütçesine İlişkin Duyuru
Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı, 9 Ekim 2026 tarihinde resmî internet sitesinde 2027 yılı idare bütçe tekliflerinin şekline ilişkin duyuru yayımladı.
Duyuruda, ilgili belgenin erişime açıldığı açıklandı.
Bu gelişme, merkezi yönetim bütçesinin hazırlanmasına yönelik çalışmaların sürdüğünü gösteriyor.
Kamu kurumlarının bütçe teklifleri yalnızca bir sonraki yıl için talep edilen toplam ödenek tutarlarından oluşmuyor.
Bütçe tekliflerinde kurumların gerçekleştirmeyi planladığı faaliyetler, kaynak ihtiyaçları, ekonomik sınıflandırmalar ve performans hedefleri de önem taşıyor.
Bu nedenle tekliflerin belirli bir düzen ve ortak sınıflandırma sistemine uygun biçimde hazırlanması gerekiyor.
2027–2029 Bütçe Hazırlama Rehberi Daha Önce Yayımlanmıştı
2027 yılı bütçe tekliflerine ilişkin çalışmaların temel belgelerinden biri, 12 Eylül 2026 tarihli ve 33368 sayılı Resmî Gazete'de yayımlanan 2027–2029 Dönemi Bütçe Çağrısı ve Eki Bütçe Hazırlama Rehberi.
Bu rehber, kamu idarelerinin gelecek üç yıllık döneme ilişkin bütçe tekliflerinin hazırlanmasında kullanılacak temel çerçeveyi belirliyor.
Rehberde bütçe sistemi, bütçe sınıflandırması, bütçe tekliflerinin hazırlanması, performans bilgileri ve program bütçe yapısına ilişkin bölümler bulunuyor.
9 Ekim 2026 tarihinde yayımlanan bütçe tekliflerinin şekline ilişkin doküman da bu hazırlık sürecinin bir parçası.
Ancak bütçe çağrısı ile belirli bir kurumun nihai bütçesinin kabul edilmesi farklı aşamalar.
Bütçe hazırlama belgelerinin yayımlanmış olması, kamu kurumlarının 2027 yılı ödeneklerinin kesinleştiği anlamına gelmiyor.
Kamu Kurumlarının Bütçe Teklifleri Nasıl Hazırlanıyor?
Merkezi yönetim bütçesi, kamu idarelerinin bir sonraki yıl gerçekleştirmeyi planladıkları hizmet ve faaliyetler için ihtiyaç duydukları kaynakların değerlendirilmesine dayanıyor.
Bu kapsamda kurumlar, kendilerine ilişkin bütçe tekliflerini ilgili rehberler ve bütçe sınıflandırmaları çerçevesinde hazırlıyor.
Teklif sürecinde personel giderleri, mal ve hizmet alımları, sermaye giderleri ve diğer harcama türleri önem taşıyor.
Kurumların geçmiş dönem harcamaları ile gelecek dönem hedefleri de bütçe hazırlığında değerlendirmeye alınabiliyor.
Bunun yanında performans esaslı program bütçe yaklaşımı, harcamaların kamu hizmetleri ve politika hedefleriyle ilişkilendirilmesini amaçlıyor.
Bu nedenle bütçenin yalnızca harcama kalemleri üzerinden değil, gerçekleştirilmesi planlanan kamu hizmetleriyle birlikte ele alınması gerekiyor.
Üç Yıllık Bütçe Dönemi Neden Önemli?
2027 yılı merkezi yönetim bütçesi hazırlanırken 2027–2029 dönemine ilişkin orta vadeli yaklaşım esas alınıyor.
Üç yıllık bütçe perspektifi, kamu kurumlarının yalnızca bir yıllık ihtiyaçlarını değil, sonraki dönemlere uzanan faaliyetlerini de değerlendirmesine imkân sağlıyor.
Özellikle çok yıllı yatırım projeleri, personel planlaması ve süreklilik taşıyan kamu hizmetleri açısından orta vadeli kaynak tahminleri önem taşıyor.
Ancak gelecek iki yıla yönelik tahminler, ilgili yılların kesinleşmiş bütçeleri anlamına gelmiyor.
Her yılın bütçesi, yürürlükteki hukuki ve mali süreçler çerçevesinde ayrıca ele alınıyor.
Bu nedenle 2027–2029 dönemi için hazırlanan bütçe belgeleri, orta vadeli planlamaya yönelik bir çerçeve olarak değerlendirilmelidir.
Program Bütçe Sisteminde Performans Bilgileri
Strateji ve Bütçe Başkanlığının yayımladığı Bütçe Hazırlama Rehberi'nde performans bilgileri için ayrı bölümler bulunuyor.
Program bütçe yaklaşımında kamu kaynaklarının hangi faaliyet ve hedeflerle ilişkilendirildiği önem taşıyor.
Böylece kurumların yalnızca ne kadar harcama yapmayı planladığı değil, ilgili kaynaklarla hangi kamu hizmetlerini gerçekleştirmeyi hedeflediği de değerlendirilebiliyor.
Performans programları, kurumların faaliyetlerini belirli amaç ve göstergelerle ilişkilendirmesine yardımcı oluyor.
Ancak bir performans hedefinin bütçe teklifinde bulunması, o hedefin yıl içerisinde kesin olarak gerçekleşeceği anlamına gelmiyor.
Gerçekleşmelerin değerlendirilmesi için uygulama dönemine ait faaliyet ve mali sonuçların ayrıca incelenmesi gerekiyor.
Bütçe Sınıflandırması Neyi İfade Ediyor?
Kamu bütçelerinde harcamaların belirli sınıflandırmalara göre gösterilmesi, kaynakların izlenebilirliğini sağlamak açısından önem taşıyor.
Bütçe Hazırlama Rehberi kapsamında kurumsal, fonksiyonel, ekonomik ve finansman tipi sınıflandırmalara ilişkin açıklamalar yer alıyor.
Ekonomik sınıflandırma, harcamaların niteliğini değerlendirmeye yardımcı oluyor.
Örneğin personel giderleriyle sermaye giderlerinin ayrı gösterilmesi, kamu kaynaklarının hangi alanlarda kullanılmasının planlandığını anlamayı kolaylaştırıyor.
Kurumsal sınıflandırma ise kaynakların hangi idarelerle ilişkili olduğunun değerlendirilmesinde kullanılıyor.
Bu nedenle tekliflerin ortak bir sınıflandırma yaklaşımıyla hazırlanması, merkezi yönetim bütçesinin bütüncül biçimde incelenmesine katkı sağlıyor.
Kamu Yatırımları Bütçe Hazırlıklarıyla Birlikte Değerlendiriliyor
2027 yılı bütçe hazırlıklarıyla bağlantılı bir diğer çalışma, kamu yatırım programının hazırlanması.
Strateji ve Bütçe Başkanlığının resmî açıklamasına göre 2027–2029 Dönemi Kamu Yatırım Programı Hazırlıkları ile ilgili 2026/10 sayılı Cumhurbaşkanlığı Genelgesi ve ilgili rehber de 12 Eylül 2026 tarihinde yayımlandı.
Kamu yatırım programı, belirli altyapı ve diğer yatırım projelerinin planlanmasında önemli bir çerçeve oluşturuyor.
Ancak bütçe hazırlama belgeleriyle yatırım programının nihai olarak onaylanması aynı aşama değil.
Yeni proje taleplerinin değerlendirilmesi, devam eden yatırımların finansmanı ve kaynak önceliklerinin belirlenmesi ayrı hazırlık süreçleri içeriyor.
Bu nedenle kamu idarelerinin hem bütçe tekliflerine hem de yatırım programına ilişkin güncel talimatları takip etmesi önem taşıyor.
Merkezi Yönetim Bütçesinin Hukuki Çerçevesi
Türkiye'de merkezi yönetim bütçesinin hazırlanması, görüşülmesi, kabul edilmesi ve uygulanmasına ilişkin temel düzenlemeler arasında Anayasa ve 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu bulunuyor.
Bütçe hazırlık sürecinde kamu kurumlarından alınan teklifler, ilgili değerlendirme aşamalarına tabi tutuluyor.
Sonrasında merkezi yönetim bütçe kanunu teklifi, anayasal süreç çerçevesinde Türkiye Büyük Millet Meclisine sunuluyor.
Bütçenin kanunlaşması için gerekli yasama sürecinin tamamlanması gerekiyor.
Dolayısıyla 9 Ekim 2026 tarihli SBB duyurusu, yeni bir bütçe kanununun kabul edildiği anlamına gelmiyor.
Duyuru, bütçenin hazırlanmasına ilişkin idari ve teknik çalışmalarla bağlantılı.
Kamu İhaleleri ve Özel Sektör Açısından Önemi
Kamu bütçeleri, yalnızca kamu kurumlarının mali yönetimini değil, kamuya mal ve hizmet sunan özel sektör işletmelerini de dolaylı olarak ilgilendiriyor.
Özellikle inşaat, bilişim, danışmanlık, bakım-onarım ve çeşitli hizmet alanlarında faaliyet gösteren şirketler açısından kamu yatırımları ve harcama programları önem taşıyor.
Ancak bütçe hazırlama rehberlerinin yayımlanması, belirli bir ihale açıldığı veya bir şirkete doğrudan iş verileceği anlamına gelmiyor.
İhale süreçleri, ilgili kamu ihale mevzuatı ve kurumların ihtiyaçları çerçevesinde yürütülüyor.
Bu nedenle kamuya ürün veya hizmet sağlayan şirketlerin bütçe hazırlama takvimi ile yayımlanmış ihale ilanlarını birbirinden ayrı değerlendirmesi gerekiyor.
Mali Hizmetler Birimleri Açısından Sürecin Önemi
Kamu idarelerinde mali hizmetler birimleri, bütçe hazırlama ve mali planlama süreçlerinde önemli görevler üstleniyor.
İlgili birimlerin kurum içindeki harcama taleplerini değerlendirmesi, bütçe sınıflandırmalarıyla uyumlu veriler oluşturması ve gerekli belgeleri hazırlaması gerekiyor.
Bütçe hazırlığında kurumun geçmiş dönem mali gerçekleşmeleri ile sonraki dönem ihtiyaçlarının birlikte değerlendirilmesi önem taşıyor.
Ayrıca performans hedefleriyle kaynak talepleri arasında tutarlılık bulunması, bütçe çalışmalarının sağlıklı yürütülmesine katkı sunuyor.
Ancak her kamu idaresinin aynı büyüklükte ödenek talep edeceği veya bütün kurumların bütçelerinin aynı oranda artacağı yönünde bir sonuç çıkarılamaz.
Kurumların görevleri, ihtiyaçları ve ilgili mali çerçeve birbirinden farklı.
2027 Bütçe Belgeleri Yeni Bir Vergi Getiriyor Mu?
Strateji ve Bütçe Başkanlığının 9 Ekim 2026 tarihli duyurusu, doğrudan yeni bir vergi, resim veya harç ihdas eden düzenleme değil.
Aynı şekilde kurumlar vergisi, gelir vergisi veya katma değer vergisi oranlarında değişiklik yapıldığı anlamına gelmiyor.
Duyurunun konusu, kamu idarelerinin 2027 yılı bütçe tekliflerinin şekline ilişkin belgenin yayımlanması.
Dolayısıyla özel sektör işletmeleri açısından yeni bir vergi beyannamesi verme zorunluluğu veya ilave mali bildirim süresi getirilmiş değil.
Bütçe hazırlıkları ile vergi kanunlarındaki değişiklikler ayrı hukuki süreçlere dayanıyor.
2027 Bütçe Hazırlıklarında Çalışmalar Sürüyor
Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığının 9 Ekim 2026 tarihinde yayımladığı “2027 Yılı İdare Bütçe Tekliflerinin Şekli” duyurusu, gelecek yılın kamu bütçesine ilişkin teknik hazırlıkların devam ettiğini gösteriyor.
Bu çalışma, 12 Eylül 2026 tarihinde yayımlanan 2027–2029 Dönemi Bütçe Çağrısı ve Bütçe Hazırlama Rehberi ile bağlantılı bir süreç oluşturuyor.
Kamu idarelerinin bütçe tekliflerinde kaynak ihtiyaçları, harcama sınıflandırmaları ve performans bilgileri önem taşıyor.
Ancak yayımlanan hazırlık belgeleri, kurumların nihai ödeneklerinin kesinleştiği veya 2027 yılı Merkezi Yönetim Bütçe Kanunu'nun kabul edildiği anlamına gelmiyor.
Sürecin sonraki aşamalarında bütçe teklifinin hazırlanması, değerlendirilmesi ve Türkiye Büyük Millet Meclisinde görüşülmesi önem taşıyacak.
Kamu kurumlarının ve ilgili mali birimlerin Strateji ve Bütçe Başkanlığının yayımladığı güncel belgeleri esas alarak çalışmalarını sürdürmesi gerekiyor.