
Stok sayımı yalnızca adet kontrolü değil
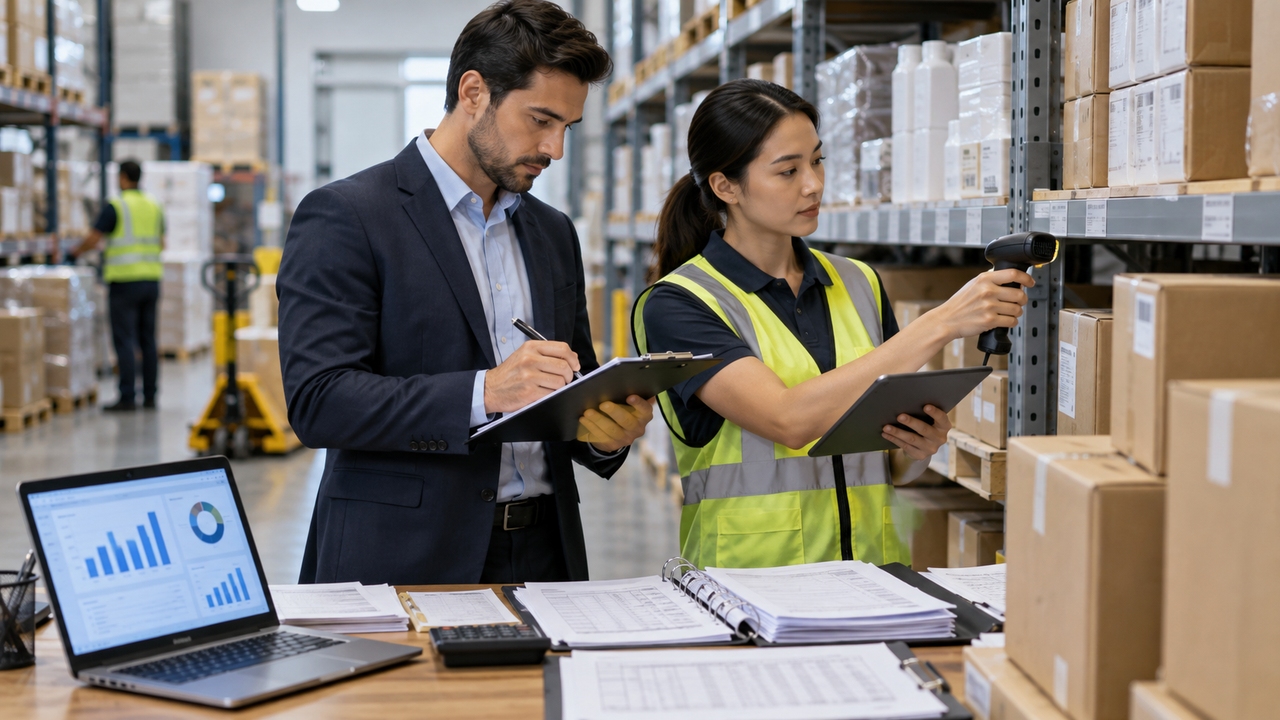
Yıl sonu yaklaşırken şirketlerin önemli hazırlıklarından biri fiziki stok sayımı. Bağımsız denetim açısından ise bu işlem yalnızca depodaki ürünlerin kaç adet olduğunun belirlenmesinden ibaret değil.
BDS 501 Bağımsız Denetim Kanıtları – Belirli Kalemler İçin Dikkate Alınması Gereken Özel Hususlar, stokların finansal tablolar açısından önemli olması durumunda denetçinin stokların mevcudiyeti ve durumuna ilişkin yeterli ve uygun denetim kanıtı elde etmesini öngörüyor.
Denetçi fiziki sayıma katılıyor
Stokların önemli olması ve katılımın mümkün bulunması halinde denetçi fiziki stok sayımına katılıyor.
Ancak denetçinin görevi şirket adına stokları baştan sona saymak değil. Denetçi; yönetimin sayım talimat ve prosedürlerini değerlendiriyor, şirket personelinin sayımı nasıl gerçekleştirdiğini gözlemliyor, stokları inceliyor ve belirli kalemler üzerinde test sayımları gerçekleştiriyor.
Ardından şirketin nihai stok kayıtlarının fiziki sayım sonuçlarını doğru şekilde yansıtıp yansıtmadığına yönelik denetim prosedürleri uygulanıyor.
Sayım yıl sonundan önce yapılabilir
Fiziki stok sayımının mutlaka bilanço tarihinde gerçekleştirilmesi gerekmiyor.
Sayım finansal tablo tarihinden farklı bir tarihte yapılmışsa denetçinin, sayım tarihi ile finansal tablo tarihi arasında gerçekleşen stok hareketlerinin doğru kaydedilip kaydedilmediğine ilişkin ilave denetim kanıtı elde etmesi gerekiyor.
Örneğin sayım 20 Aralık'ta, finansal tablo tarihi 31 Aralık'taysa aradaki alış, satış, üretim ve diğer stok hareketlerinin izlenebilir olması önem taşıyor.
Sayım öncesinde şirketler ne hazırlamalı?
Sağlıklı bir stok sayımı için şirketlerin sayım tarihini ve sorumluları önceden belirlemesi, depo ve stok alanlarını düzenlemesi ve sayım prosedürlerini yazılı hale getirmesi faydalı oluyor.
Stok listeleri ile depo kayıtlarının güncel olması; hasarlı, bozuk, kullanılmayan veya yavaş hareket eden stokların ayrıca belirlenmesi; şirket mülkiyetinde olup üçüncü kişilerde bulunan veya şirkette bulunmasına rağmen başka işletmelere ait olan stokların ayrıştırılması da denetim açısından önem taşıyor.
Özellikle yıl sonuna yakın mal giriş ve çıkışlarının doğru döneme kaydedilmesi gerekiyor. KGK'nın inceleme raporlarında da stokların mevcudiyeti ve durumu yanında alış ve satışların doğru dönemde kaydedilmesinin denetimde dikkate alınması gerektiği belirtiliyor.
Denetçinin sayıma katılamaması görüşü etkileyebilir
Denetçi öngörülemeyen nedenlerle planlanan sayıma katılamazsa başka bir tarihte fiziki sayım yapabilir veya sayımı gözlemleyebilir ve iki tarih arasındaki işlemler üzerinde ilave prosedürler uygulayabilir.
Fiziki sayıma katılım mümkün değilse alternatif denetim prosedürleriyle yeterli ve uygun denetim kanıtı elde edilmeye çalışılıyor. Bunun da mümkün olmaması halinde konu denetçi görüşünü etkileyebilir ve BDS 705 kapsamında olumlu görüş dışında bir görüş verilmesi gündeme gelebilir.
Bu nedenle özellikle stok tutarı yüksek şirketlerde yıl sonu sayımının denetçiyle önceden planlanması, stok hareketlerinin kontrol altına alınması ve sayım sonuçlarının muhasebe kayıtlarıyla zamanında mutabık hale getirilmesi bağımsız denetim sürecinin önemli hazırlıklarından biri.