
Dönemsellik neden önemli?
Finansal tablolar belirli bir raporlama döneminin finansal durumunu ve performansını gösteriyor. Bu nedenle gelir ve giderlerin ilgili oldukları dönemde finansal tablolara yansıtılması gerekiyor.
KGK'nın finansal raporlama düzenlemelerinde tahakkuk esası temel ilkeler arasında yer alıyor. Buna göre nakit akış bilgileri dışındaki finansal tablo unsurları, ilgili tanımları ve finansal tablolara alma kriterlerini karşıladıkları dönemde kaydediliyor.
Bu nedenle ödemenin veya faturanın başka bir tarihte gerçekleşmesi, işlemin otomatik olarak o döneme ait olduğu anlamına gelmiyor.
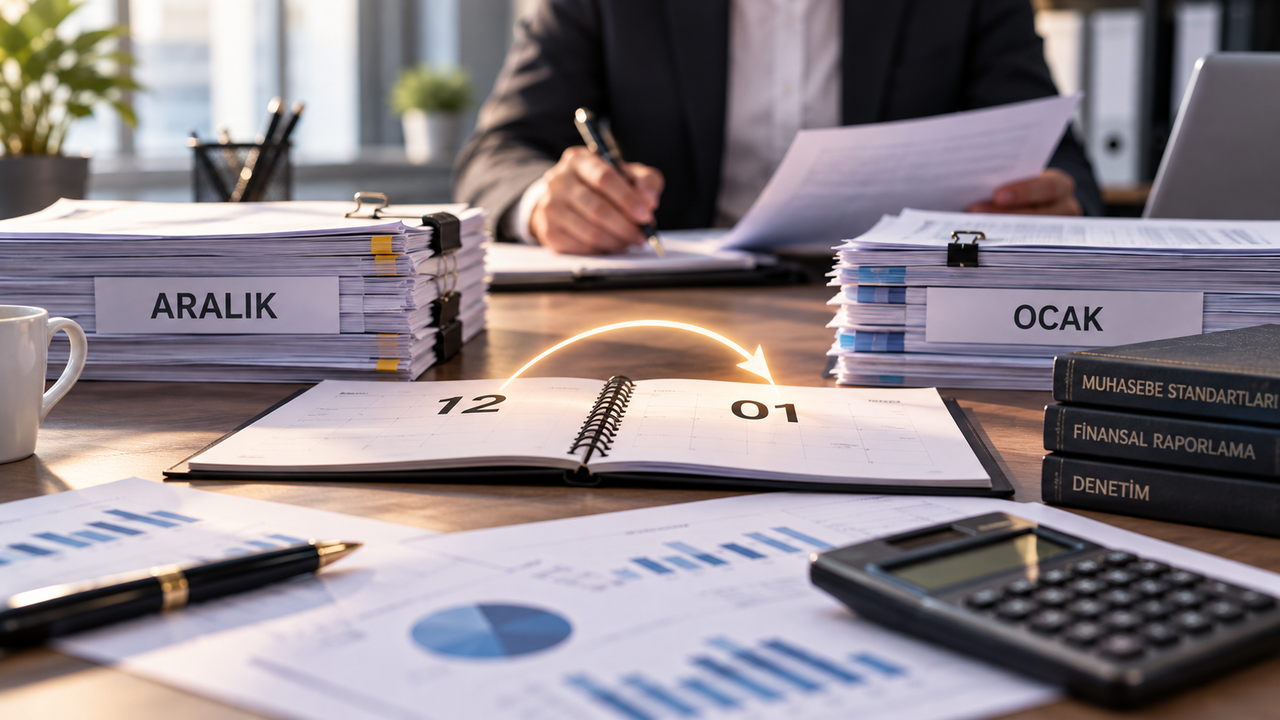
Aralıkta alınan hizmetin faturası ocakta gelirse ne olur?
Şirketin Aralık 2026'da aldığı bir danışmanlık, bakım veya benzeri hizmetin faturası Ocak 2027'de düzenlenebilir.
Hizmet 2026 dönemine aitse, finansal raporlama açısından giderin yalnızca faturanın ocakta gelmesi nedeniyle 2027 gideri olarak değerlendirilmesi doğru olmayabilir. İlgili finansal raporlama çerçevesine göre 2026 sonunda tahakkuk kaydı gerekebilir.
Aynı durum elektrik, doğal gaz, kira, danışmanlık, prim, komisyon ve benzeri dönem sonu giderlerinde de gündeme gelebilir.
Amaç, 31 Aralık'ta sona eren dönemin gerçek performansını mümkün olduğunca doğru göstermek.
Aralık faturası her zaman aralık geliri anlamına gelmeyebilir
Tersi durum satışlarda da ortaya çıkabiliyor.
Bir şirket 31 Aralık'ta fatura düzenlemiş olsa bile işlemin ekonomik olarak gerçekleşme şartları henüz oluşmamış olabilir. Özellikle malın teslimi veya hizmetin yerine getirilmesi yeni yılda gerçekleşiyorsa, yalnızca faturanın tarihi esas alınarak gelir kaydedilmesi finansal raporlama açısından sorun yaratabilir.
Dolayısıyla yıl sonu satışlarında fatura tarihi, teslimat, sözleşme şartları ve işlemin fiili gerçekleşme zamanı birlikte değerlendirilmeli.
2026 TFRS setinin KGK tarafından yayımlanmış olması da şirketlerin yıl sonu finansal tablolarını geçerli raporlama hükümleri üzerinden değerlendirmesini gerektiriyor.
Yanlış dönem kaydı kârı da değiştirebilir
Dönemsellik hatası yalnızca bir hesabın yanlış görünmesine neden olmuyor.
Örneğin 2026'ya ait 1 milyon TL giderin 2027'ye bırakılması halinde, diğer koşullar aynıysa 2026 dönem giderleri eksik ve dönem sonucu olduğundan yüksek görünebilir. Yeni dönemde ise tam tersi etki oluşabilir.
Benzer şekilde yeni döneme ait bir gelirin erken kaydedilmesi; satışları, ticari alacakları ve dönem sonucunu etkileyebilir.
Bu nedenle dönem sonuna yakın işlemler bağımsız denetimde de özellikle dikkat edilen alanlardan biri. Finansal tabloların tahakkuk esasına göre hazırlanması, gelir ve giderlerin yalnızca nakit hareketlerine göre kaydedilmesini engelliyor.
Aralık ve ocak kayıtları birlikte kontrol edilmeli
Şirketlerin yıl sonu kapanışında yalnızca 31 Aralık tarihli mizana bakması yeterli olmayabilir.
Ocak ayında kaydedilen ancak önceki döneme ait olabilecek tedarikçi faturaları, hizmet giderleri, kira ve enerji giderleri, prim ve komisyonlar ayrıca incelenebilir. Aynı şekilde aralık ayında düzenlenen satış faturalarının teslim ve hizmet tarihleriyle uyumu kontrol edilebilir.
Muhasebe birimlerinin özellikle yıl sonuna yakın faturaları sözleşme, irsaliye, teslim belgesi ve hizmet dönemleriyle eşleştirmesi önemli.
Böylece şirket yalnızca faturanın tarihine göre değil, işlemin ekonomik olarak hangi raporlama dönemine ait olduğuna göre finansal tablolarını hazırlayabilir. Bu kontrol, yıl sonu kârının yanlış hesaplanması ve bağımsız denetimde sonradan düzeltme kaydı yapılması riskini de azaltır.