
BDS 240 hile riskine özel hükümler getiriyor
KGK'nın 2026 Türkiye Denetim Standartları setinde yer alan BDS 240 Finansal Tabloların Bağımsız Denetiminde Bağımsız Denetçinin Hileye İlişkin Sorumlulukları, finansal tablolardaki hile kaynaklı önemli yanlışlıkların denetimde nasıl ele alınacağını düzenliyor.
Denetim açısından hileyi sıradan muhasebe hatasından ayıran temel unsur kasıt. Hesaplama veya bilgi eksikliği nedeniyle yapılan yanlışlık ile finansal tabloyu belirli bir yönde göstermek amacıyla bilinçli şekilde yapılan işlem aynı şekilde değerlendirilmiyor.
Hileli finansal raporlama yanında şirket varlıklarının kötüye kullanılması da BDS 240 kapsamında dikkate alınan hile türleri arasında.
Yönetimin kontrolleri aşması önemli bir risk
Denetçinin özellikle dikkat ettiği alanlardan biri yönetimin kontrolleri ihlal etmesi veya aşması riski.
BDS 240'a göre yönetim, normal şartlarda etkin çalışan kontrolleri aşarak muhasebe kayıtlarını değiştirebilecek konumda bulunabiliyor. Bu riskin seviyesi şirketten şirkete değişse de standart, yönetimin kontrolleri ihlal etmesi riskinin bütün işletmelerde mevcut olduğunu kabul ediyor.
Bu nedenle şirketin güçlü bir muhasebe sistemi bulunması tek başına bu riskin göz ardı edilmesi için yeterli değil.
Olağandışı yevmiye kayıtları inceleniyor
Hile riskine yönelik denetim prosedürlerinin önemli bölümlerinden biri yevmiye kayıtlarının ve finansal tablolar hazırlanırken yapılan diğer düzeltmelerin incelenmesi.
Denetçi özellikle dönem sonunda gerçekleştirilen kayıtları, olağan dışı işlemleri ve finansal raporlama sürecindeki sıra dışı düzeltmeleri test edebiliyor. Gerekli görülmesi halinde yıl boyunca gerçekleştirilen yevmiye kayıtları da incelemeye dahil ediliyor.
Örneğin yılın son günlerinde yapılan yüksek tutarlı veya şirketin normal faaliyetleriyle açıklanması güç kayıtlar daha ayrıntılı denetim prosedürlerine konu olabilir.
Gelirlerin kaydedilmesi ayrıca değerlendiriliyor
BDS 240 kapsamında denetçinin hasılatın finansal tablolara alınmasında hile risklerinin bulunduğu varsayımıyla hareket etmesi gerekiyor.
Bunun nedeni satışların erken kaydedilmesi, gerçekte gerçekleşmemiş satışların finansal tablolara alınması veya gelirlerin dönemler arasında bilinçli şekilde kaydırılması gibi uygulamaların şirket performansını olduğundan farklı gösterebilmesi.
Ancak standart bu varsayımın her durumda değişmez olmadığını da kabul ediyor. Denetçi belirli koşullarda hasılatta hile kaynaklı önemli yanlışlık riski bulunmadığı sonucuna ulaşabilir; bu durumda ulaştığı sonucu belgelendirmesi gerekiyor.
Muhasebe tahminlerinde yönetim taraflılığı araştırılıyor
Hile riski yalnızca doğrudan muhasebe kayıtlarında ortaya çıkmayabilir. Karşılıklar, değer düşüklüğü hesaplamaları ve diğer muhasebe tahminlerinde kullanılan varsayımlar da finansal sonuçları önemli ölçüde değiştirebilir.
BDS 240 kapsamında denetçi muhasebe tahminlerini yönetim taraflılığı göstergeleri açısından gözden geçiriyor. İşletmenin muhasebe politikalarının seçimi ve uygulanmasının kazanç yönetimi amacı taşıyıp taşımadığı da değerlendirmeye alınabiliyor.
Bu nedenle şirketlerin önemli tahminlerini yalnızca hesaplamakla kalmayıp kullanılan varsayımları ve dayanakları da belgeleyebilmesi gerekiyor.
Denetimin amacı her hileyi garanti olarak bulmak değil
Bağımsız denetim konusunda önemli bir ayrım bulunuyor: denetçinin görevi şirket içinde gerçekleşmiş her hile olayını kesin olarak ortaya çıkarmayı garanti etmek değil.
Denetimin amacı, finansal tabloların bir bütün olarak hile veya hatadan kaynaklanan önemli yanlışlık içerip içermediği konusunda makul güvence elde etmek. Hilenin kasıtlı gizleme, belge üzerinde oynama, muvazaa veya kontrollerin aşılması gibi yöntemler içerebilmesi nedeniyle hile kaynaklı önemli yanlışlığın tespit edilememe riski, hatadan kaynaklanan yanlışlıklara göre daha yüksek olabiliyor.
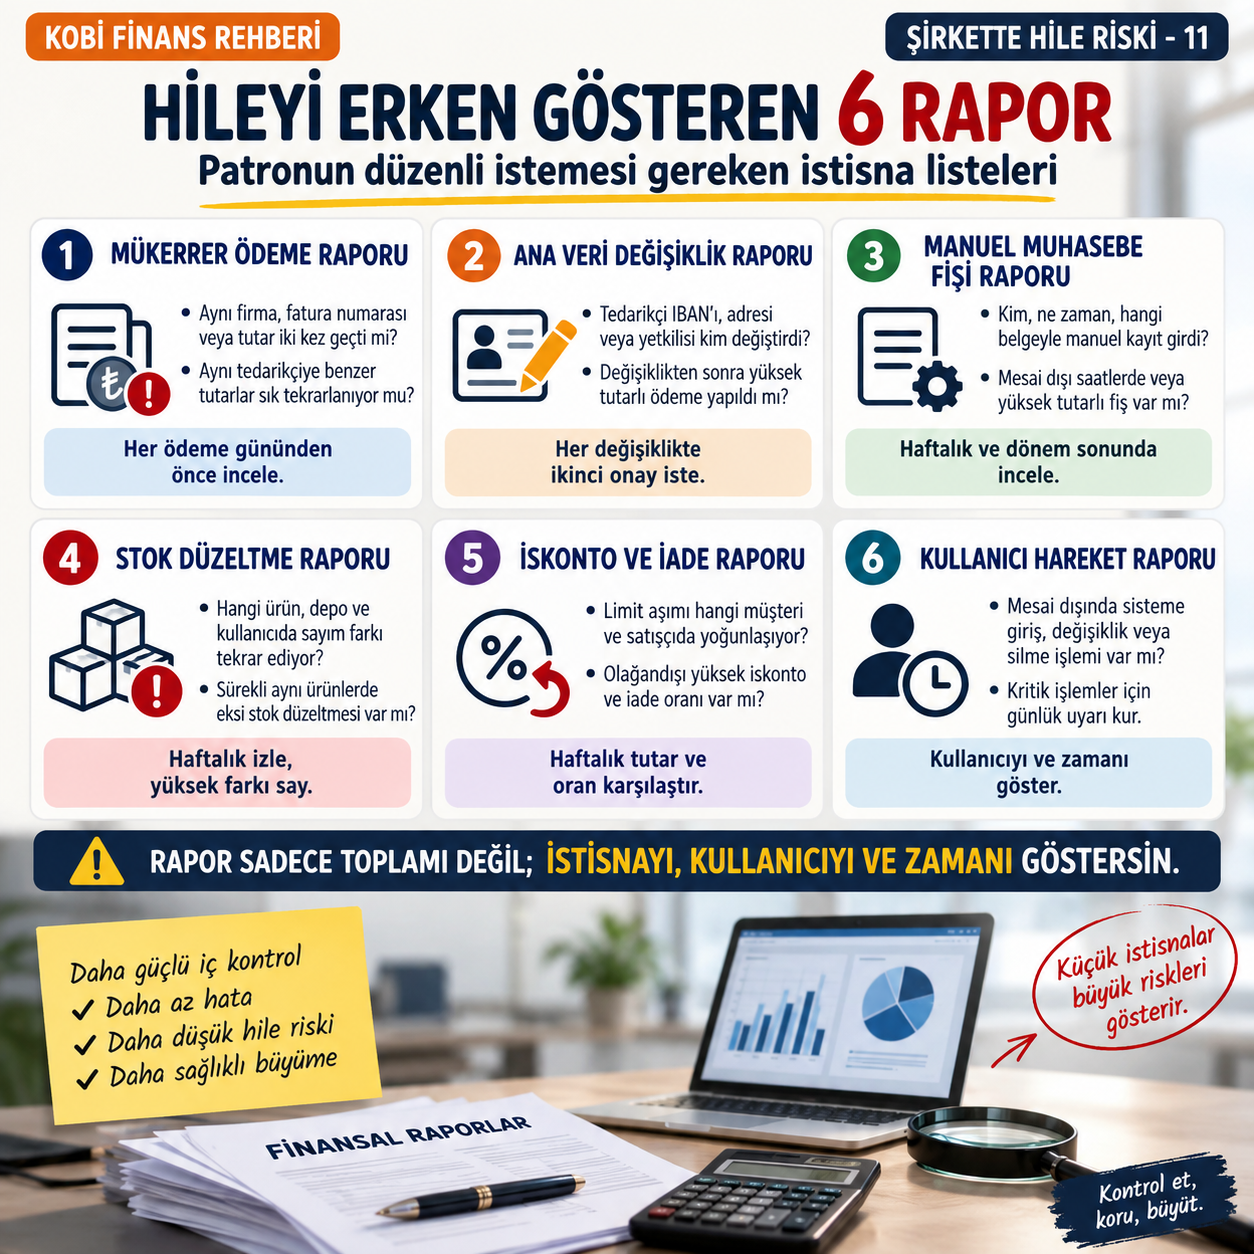
Şirketler açısından en güçlü hazırlık ise yetki ve onay mekanizmalarının ayrılması, olağandışı işlemlerin belgelenmesi, dönem sonu kayıtlarının kontrol edilmesi ve önemli muhasebe tahminlerinin dayanaklarının açık şekilde saklanması. Böyle bir yapı yalnızca bağımsız denetimi kolaylaştırmıyor, şirketin kendi hile ve finansal raporlama risklerini daha erken fark etmesine de yardımcı oluyor.