
İşletmenin sürekliliği denetimin önemli alanlarından biri
Bağımsız denetimde şirketlerin faaliyetlerini gelecekte de sürdürebileceği varsayımı önemli bir değerlendirme alanı oluşturuyor.
KGK'nın 2026 Türkiye Denetim Standartları setinde yer alan BDS 570 İşletmenin Sürekliliği, denetçinin bu konudaki sorumluluklarını düzenliyor. Denetçinin, yönetimin işletmenin sürekliliği esasını kullanmasının uygunluğu hakkında yeterli ve uygun denetim kanıtı elde etmesi gerekiyor.
Finansal sıkıntılar önemli belirsizlik oluşturabilir
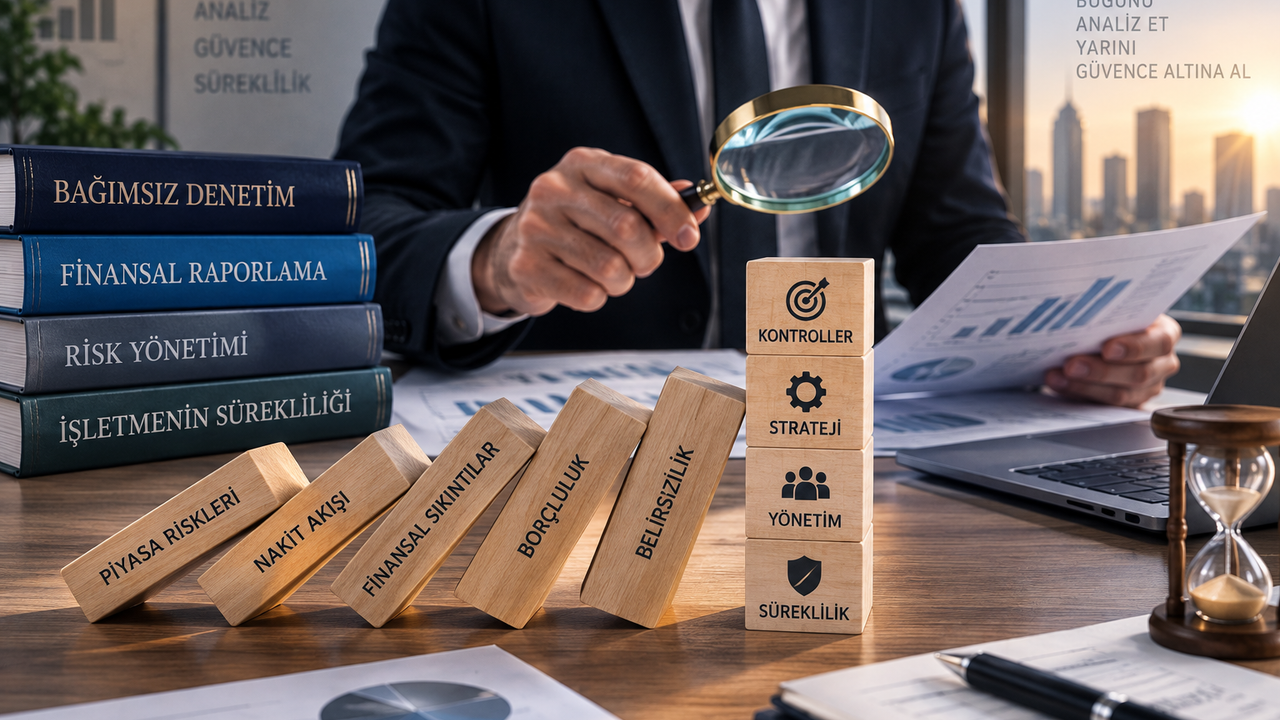
Şirketin sürekli zarar açıklaması, nakit akışında ciddi sorunlar yaşaması, borçlarını vadelerinde ödeyememesi veya önemli finansman kaynaklarını kaybetmesi işletmenin faaliyetlerini sürdürme kabiliyetinin daha ayrıntılı değerlendirilmesini gerektirebilir.
Bunun yanında önemli müşterilerin kaybedilmesi, kritik tedarik sorunları, hukuki süreçler veya şirketin faaliyetlerini ciddi biçimde etkileyebilecek başka gelişmeler de değerlendirmeye alınabilir.
Ancak bu göstergelerden birinin bulunması şirketin faaliyetlerine devam edemeyeceği anlamına gelmez. Denetçinin mevcut koşulları ve yönetimin aldığı önlemleri birlikte değerlendirmesi gerekir.
Yönetimin planları da inceleniyor
İşletmenin sürekliliğine ilişkin değerlendirme yalnızca bilanço ve gelir tablosundaki rakamlara bakılarak yapılmıyor.
Şirket yönetiminin yeni finansman sağlama, borçları yeniden yapılandırma, maliyetleri azaltma, varlık satma veya sermayeyi güçlendirme gibi planları varsa denetçi bu planların uygulanabilirliğine ilişkin kanıtları da değerlendiriyor.
BDS 570 kapsamında denetçinin temel amaçlarından biri, elde edilen denetim kanıtlarına dayanarak şirketin sürekliliğini devam ettirme kabiliyetine ilişkin önemli bir belirsizliğin bulunup bulunmadığı konusunda sonuca ulaşmak.
Önemli belirsizlik denetçi raporunda açıklanabilir
İşletmenin sürekliliğine ilişkin önemli bir belirsizlik bulunması, otomatik olarak olumsuz görüş verilmesini gerektirmiyor.
Şirket finansal tablolarında durumu yeterli şekilde açıklamışsa ve işletmenin sürekliliği esasının kullanılması uygun olmaya devam ediyorsa denetçi olumlu görüş verebilir; ancak raporunda işletmenin sürekliliğiyle ilgili önemli belirsizliğe ayrıca dikkat çeker. BDS 570, bu durumun denetçi raporunda nasıl ele alınacağını da düzenliyor.
Finansal tablolardaki açıklamalar yetersizse veya işletmenin sürekliliği esasının kullanılması uygun değilse denetçi görüşünün türü de bundan etkilenebilir.
Şirketlerin denetim öncesi hazırlığı önemli
Finansal sıkıntı yaşayan şirketlerin denetim sürecine yalnızca geçmiş dönem rakamlarıyla değil, geleceğe ilişkin somut ve belgelenebilir çalışmalarla hazırlanması önem taşıyor.
Nakit akış tahminleri, bütçeler, kredi ve finansman sözleşmeleri, borç yapılandırmaları, sermaye planları ve yönetimin sürekliliği sağlamak amacıyla aldığı kararların denetçiye sunulabilecek şekilde hazırlanması süreci kolaylaştırabilir.
KGK'nın 2025 yılı inceleme raporunda da BDS 570 İşletmenin Sürekliliği, denetim dosyalarının incelenmesinde dikkate alınan standartlar arasında yer alıyor.
Bu nedenle işletmenin sürekliliği yalnızca finansal sıkıntı yaşayan şirketlerin yıl sonunda ele alması gereken bir konu değil; yönetim değerlendirmesi, finansal raporlama ve bağımsız denetimin birlikte yürütülmesi gereken önemli alanlarından biri.